
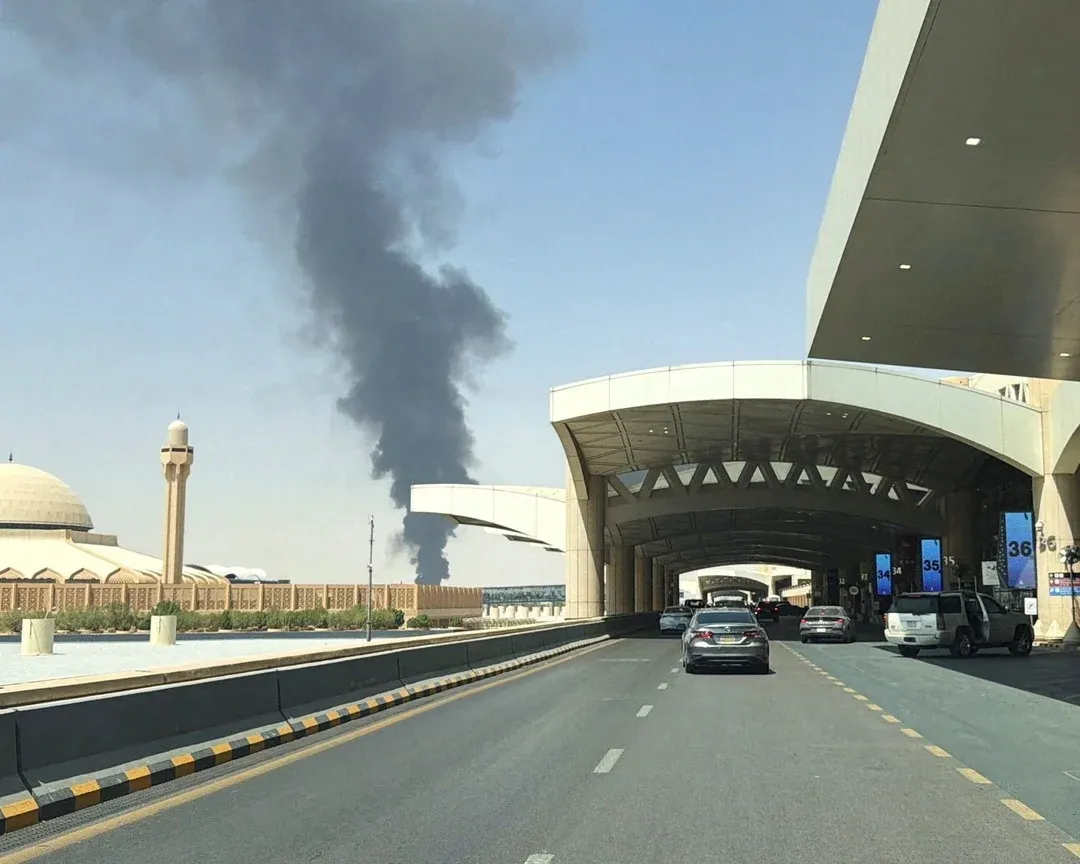
Sáng 19/9, còi báo động vang lên ở Riyadh khi liên quân do Saudi Arabia dẫn đầu đánh chặn một tên lửa đạn đạo nhắm vào thủ đô, lần đầu tiên kể từ khi giao tranh với lực lượng Houthi leo thang.Al Jazeera Người dân quanh sân bay quốc tế King Khalid nhìn thấy cột khói đen bốc lên, hàng loạt chuyến bay bị chậm và hủy, nhưng giới chức không ghi nhận thương vong hay thiệt hại hạ tầng.France 24
Với nhà đầu tư đang cầm cổ phiếu dầu khí, điều chưa xảy ra quan trọng ngang điều đã xảy ra: không có cơ sở khai thác hay lọc dầu nào bị đánh trúng trong vụ 19/9. Cú sốc nguồn cung thật đã diễn ra từ tám ngày trước, để lại dấu vết đo được bằng số liệu cụ thể.
Thiệt hại đã đo được từ ngày 11/9
Ngày 11/9, đường ống Đông-Tây dài 1.200 km của Saudi Arabia, tuyến né eo biển Hormuz đưa dầu thô từ vùng mỏ phía Đông sang cảng Yanbu, trúng máy bay không người lái. Ba trạm bơm hư hại, Aramco đặt mục tiêu khôi phục một nửa công suất trong vài ngày, còn phục hồi toàn tuyến mất khoảng sáu tuần.Shafaq News Hệ quả đến ngay: Aramco thông báo các nhà máy lọc dầu châu Âu sẽ không nhận được lô dầu thô nào trong tháng 10, hủy toàn bộ phần phân bổ theo hợp đồng dài hạn.Middle East Monitor Đây là sản lượng hụt kéo dài nhiều tuần, khác hẳn một quả tên lửa bị bắn hạ trong một phiên.
Giá dầu đã đi trước tin tức
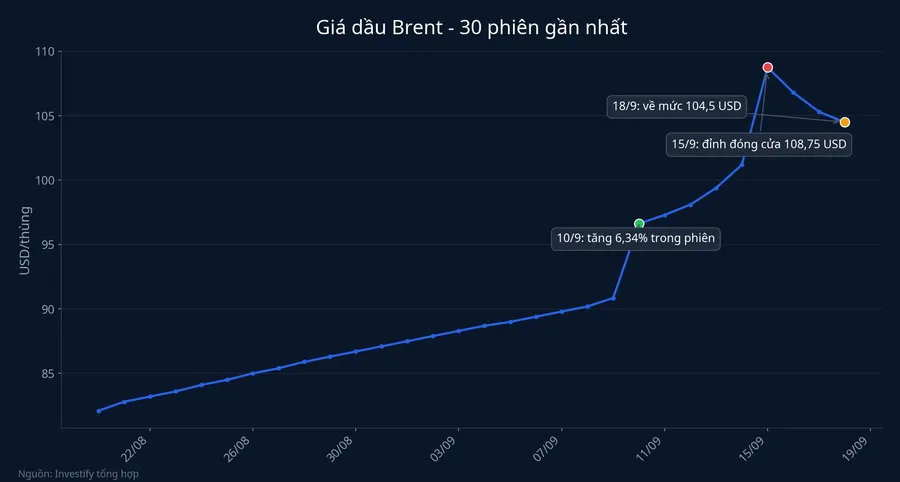
Brent mở tháng 9 ở 94,65 USD/thùng, nhảy 6,34% trong phiên 10/9 rồi đóng cửa cao nhất tháng tại 108,75 USD ngày 15/9. Đáng chú ý là ba phiên sau đó: 16/9 giảm 2,69%, 17/9 giảm 0,95%, 18/9 giảm tiếp 0,30%, chốt tuần ở 104,50 USD, dù căng thẳng không hề hạ nhiệt. Tính rộng ra, Brent vẫn cao hơn 15,5% so với mức 90,49 USD cuối tháng 8 và cao hơn 72% so với đầu năm 2026, nhưng phần lớn mức tăng đã hình thành trước ngày 19/9. Vụ tấn công Riyadh rơi vào thứ Bảy, khi thị trường dầu đã đóng cửa, nên phiên thứ Hai 21/9 mới là lần đầu tiên giá được định lại theo sự kiện này.
Cổ phiếu dầu khí Việt Nam đã thôi tăng cùng nhau
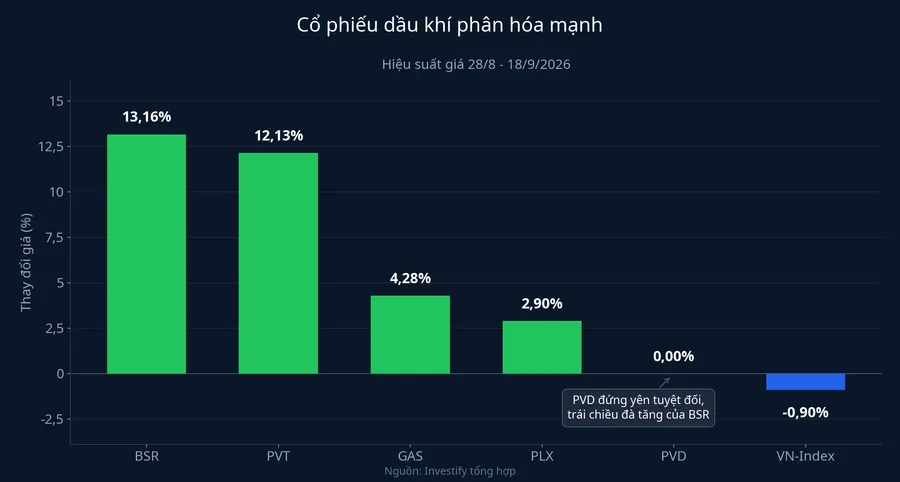
Đây là chỗ nhà đầu tư trong nước dễ đọc sai nhất. Từ phiên 28/8 đến phiên 18/9, trong khi VN-Index giảm 0,90%, sáu cổ phiếu dầu khí lớn đi theo sáu quỹ đạo khác nhau: BSR (lọc dầu) tăng 13,16% lên 30.100 đồng, PVT (vận tải dầu) tăng 12,13% lên 22.650 đồng, GAS tăng 4,28%, PLX tăng 2,90%, còn PVD đóng cửa 19.150 đồng ngày 18/9, đúng bằng giá đóng cửa ngày 28/8, không đổi một đồng sau ba tuần.
Cần thừa nhận một yếu tố khác cùng tác động: tuần 14-18/9 là tuần các quỹ chỉ số cơ cấu danh mục chờ hiệu lực nâng hạng FTSE, nên một phần mức tăng của cả nhóm đến từ dòng tiền chung chứ không riêng giá dầu. Nhưng khoảng cách hơn 13 điểm phần trăm giữa BSR và PVD thì dòng tiền chung không giải thích được, nó đến từ việc lợi nhuận của hai doanh nghiệp chảy về theo hai con đường hoàn toàn khác nhau.
Dù tăng mạnh, cả 11 cổ phiếu dầu khí trên ba sàn vẫn thấp hơn đỉnh cũ trên 20% tính tới phiên 16/9, tức giá dầu đang hồi phục nhanh hơn giá cổ phiếu ngành.Vietstock
Vì sao BSR và PVT dẫn đầu, còn PVD đứng ngoài
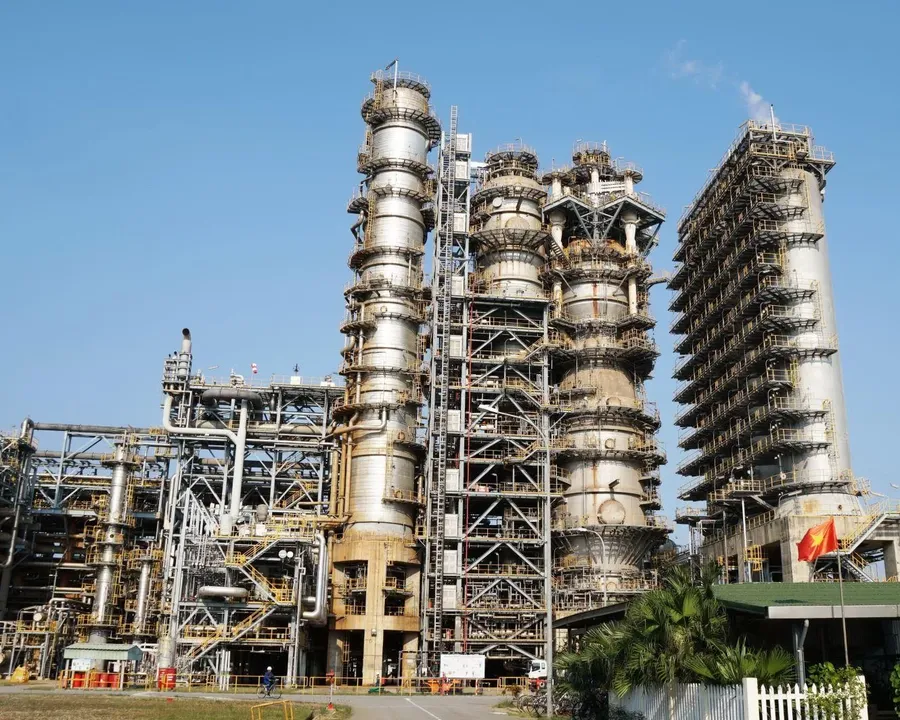
Với BSR, biến số quyết định biên lợi nhuận là chênh lệch giữa giá sản phẩm lọc và giá dầu thô đầu vào, đặc biệt ở dòng diesel, không phải bản thân giá dầu thô. Biên lợi nhuận gộp của BSR đã nhảy lên 20,7% trong quý I/2026 rồi về 15,0% trong quý II, phản ánh mặt bằng giá của một đến hai quý trước đó.
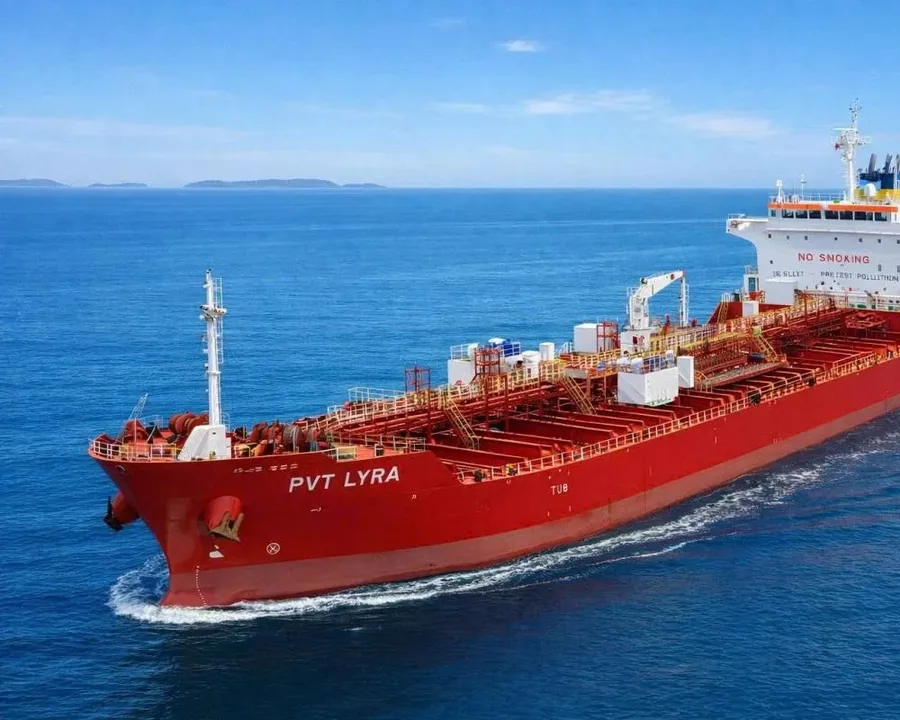
Với PVT, đường dẫn lợi nhuận là giá cước thuê tàu. Sáu tháng đầu năm, PVT đạt doanh thu thuần 9.892 tỷ đồng, tăng 39% so với cùng kỳ nhờ tái ký hợp đồng với giá cước cao hơn dự kiến.Vietstock Biên lợi nhuận ròng quý II đạt 12,7%, cao nhất tám quý. Cước tàu chỉ tăng bền khi giá dầu neo cao đủ lâu, nên PVT hưởng lợi chậm hơn BSR nhưng cũng ít bị đảo chiều hơn.
PLX đứng ở giữa và chịu tác động hai chiều vì giá bán lẻ điều chỉnh theo kỳ, chi phí đầu vào tăng trước còn giá bán tăng sau: PLX lỗ 662 tỷ đồng quý I/2026 đúng vào giai đoạn giá dầu tăng nhanh, rồi hồi phục lợi nhuận ròng 3.052 tỷ đồng quý II. Kỳ điều hành gần nhất, ngày 20/8, đưa diesel 0,05S-II lên 28.540 đồng/lít. Ngược lại, PVD và PVS gần như đứng ngoài vì lợi nhuận gắn với hợp đồng giàn khoan và dự án kỹ thuật đã ký trước nhiều tháng. Riêng PVS còn giảm giá một phần do giao dịch không hưởng quyền của đợt phát hành thêm tỷ lệ 20% ngày 14/9.
Hai kịch bản cho tuần 21-25/9
Kịch bản thứ nhất là nguồn cung tiếp tục bị siết, khi đường ống không chạy lại đủ công suất trước giữa tháng 10, Aramco kéo dài việc ngừng giao châu Âu sang tháng 11, hoặc một đợt tấn công đánh trúng đích. Khi đó tiền có xu hướng chảy vào nhóm ăn chênh lệch giá như BSR và PVT, không phải nhóm ăn trực tiếp theo giá dầu.
Kịch bản thứ hai là căng thẳng hạ nhiệt: đường ống khởi động lại sớm hơn dự kiến, các đợt tấn công tiếp tục bị đánh chặn mà không gây thiệt hại, hoặc xuất hiện tín hiệu đàm phán quanh Hormuz. Khi đó, hàng tồn kho đổi vai trò: tồn kho BSR từng phình lên 21.574 tỷ đồng quý I/2026 (20,2% tổng tài sản) rồi giảm về 14.626 tỷ đồng quý II, còn PLX từ 29.754 tỷ đồng (28,1%) về 20.076 tỷ đồng. Mua dầu giá cao rồi bán khi giá đã lùi là kịch bản ép biên lợi nhuận một đến hai quý sau; cùng lượng tồn kho ấy, giá tăng thành lợi thế, giá giảm thành gánh nặng. PVT ít nhạy hơn vì phần lớn doanh thu đã nằm trong hợp đồng cước đã ký, còn GAS chịu tác động gián tiếp qua giá khí xuất khẩu, với biên lợi nhuận gộp quý II đạt 18,0%, cao nhất tám quý.
Tín hiệu cần theo dõi
Phiên 21/9 là lần đầu thị trường dầu định giá vụ tấn công Riyadh, vì vụ này rơi đúng cuối tuần khi sàn đã đóng cửa. Nếu Brent mở cửa tăng rồi trả lại gần hết trong một đến hai phiên, thị trường đang đọc vụ tấn công là sự kiện tâm lý, không phải sự kiện nguồn cung. Nếu giá giữ được vùng trên 104 USD kèm tin xấu mới về đường ống, kịch bản siết nguồn cung đang thành hình rõ hơn. Thông tin đáng bám sát nhất, vì vậy, không phải bảng giá Brent mà là tiến độ khôi phục đường ống và chênh lệch giá diesel so với dầu thô, biến số quyết định biên lợi nhuận của BSR nhiều hơn con số giá dầu trên bảng điện. Kỳ điều hành xăng dầu trong nước kế tiếp sẽ cho thấy mức truyền dẫn thực tế vào giá bán lẻ và biên lợi nhuận của khâu phân phối.
Một lớp bối cảnh dài hơn, không theo tuần, cũng đang hình thành song song: Luật Dầu khí sửa đổi được Quốc hội thông qua ngày 23/8, có hiệu lực từ 1/3/2027, tăng phân cấp cho Petrovietnam và bổ sung ưu đãi cho mỏ nhỏ, mỏ cận biên.Vietstock Không nên trộn lớp chính sách dài hạn này vào quyết định ngắn hạn cho tuần 21-25/9.
Khung phân loại hợp lý cho tuần tới, vì vậy, không phải là hỏi giá dầu sẽ tăng hay giảm, mà là tách nhóm dầu khí theo đường lợi nhuận: nhóm ăn chênh lệch lọc và cước vận tải nhạy nhất với kịch bản leo thang, nhóm dịch vụ khoan gần như trung tính, còn khâu phân phối chịu tác động hai chiều với độ trễ theo kỳ điều hành. Báo cáo kết quả kinh doanh quý III sẽ kiểm chứng nhóm nào thực sự hưởng lợi từ mặt bằng giá dầu hiện tại.