
Cuối tuần này, các bản tin hàng hóa đồng loạt ghi nhận một nghịch lý: cà phê thế giới tăng nhẹ ở phiên cuối tuần, còn giá thu mua trong nước lại giảm tiếp. Theo dữ liệu công bố ngày 20/9, giá cà phê trong nước dao động 93.000 - 93.800 đồng/kg, giảm 1.500 - 1.700 đồng/kg so với cuối tuần trước; Đắk Lắk và Gia Lai cùng mất 1.600 đồng/kg, về 93.600 đồng/kg.VTV
Nghịch lý đó có thật, nhưng chỉ đúng trong một phiên. Kéo khung quan sát ra trọn bảy ngày, hai thị trường thực ra đi cùng một hướng, và thị trường thế giới mới là bên giảm sâu hơn.
Từ đỉnh cuối tháng 8 đến đáy giữa tháng 9
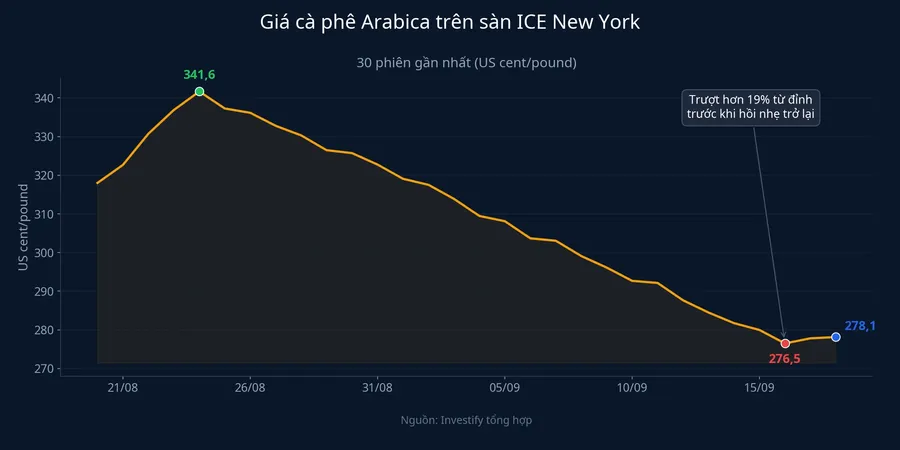
Câu chuyện bắt đầu từ ngày 24/8, khi Arabica trên sàn ICE New York đóng cửa ở 341,65 US cent/pound, mức cao nhất của cả tháng 8. Từ đỉnh đó, giá trượt gần như liên tục: xuống 311,50 US cent ngày 31/8, thủng mốc 300 vào phiên 2/9 với mức giảm 3,67% trong một ngày, rồi về 285,70 US cent ngày 11/9.
Lực đẩy phía sau đợt trượt này đến từ nguồn cung, không phải từ dòng tiền tài chính. Hiệp hội xuất khẩu cà phê Brazil (Cecafe) công bố số liệu tháng 8 cho thấy nước này xuất khẩu 3,82 triệu bao cà phê nhân, tăng 31,7% so với cùng kỳ và lập kỷ lục mới; riêng robusta tăng 53,6%, đạt 953.592 bao, đúng loại cà phê mà ngành hàng Việt Nam sống bằng.ADM/Cecafe
Cùng lúc, Tổ chức Cà phê quốc tế (ICO) lần đầu đưa ra cán cân cung cầu niên vụ 2025-2026: sản lượng toàn cầu đạt 183,6 triệu bao, tăng 4,4%, trong khi tiêu thụ chỉ 180,6 triệu bao, giảm 0,8%. Thị trường thặng dư 3 triệu bao sau bốn niên vụ liên tiếp thiếu hụt.Báo Thế giới & Việt Nam Đây là một sự đảo chiều cấu trúc của toàn ngành, không phải một tin trong ngày rồi qua.
Giữa tháng 9: tồn kho đổi hướng
Mốc thứ hai đáng chú ý rơi vào ngày 11/9, khi tồn kho Arabica đạt chuẩn trên sàn ICE giảm còn 217.932 bao, mức thấp nhất trong 27 năm.Báo Thế giới & Việt Nam Tồn kho mỏng như vậy thường nâng đỡ giá, nhưng lần này thì không, vì giới giao dịch đã biết trước điều sắp tới: gần 65.000 bao Arabica đang chờ phân loại, và các nhà kinh doanh dự kiến đưa thêm ít nhất 300.000 bao vào kho ICE trong vài tháng tới. Thị trường định giá theo cái sắp đến chứ không theo cái đang có.
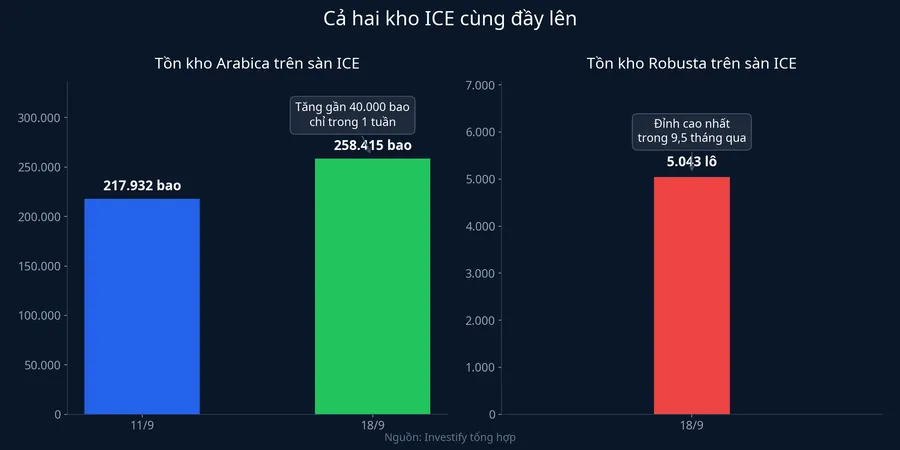
Đến ngày 18/9, tồn kho Arabica tăng thêm 10.528 bao, lên 258.415 bao, cao nhất 1,5 tháng. Ở phía robusta, tồn kho trên sàn ICE leo lên 5.043 lô, đỉnh 9,5 tháng.VTV Cả hai kho hàng cùng đầy lên đúng lúc Việt Nam chuẩn bị bước vào vụ thu hoạch mới.
Phiên cuối tuần: một cú bật của tỷ giá, không phải của cầu
Ngày 17/9, Arabica chạm đáy tháng ở 276,50 US cent/pound, rồi phiên 18/9 hồi lên 278,14 US cent, tăng 0,59%. Trên sàn London, hợp đồng robusta giao tháng 9 và tháng 11/2026 cùng nhích 5 USD/tấn, tương đương 0,15%, lên 3.366 và 3.396 USD/tấn.
Nguyên nhân được giới phân tích nêu ra là đồng USD hạ nhiệt từ đỉnh 7 tuần, thúc đẩy dòng tiền đầu cơ đóng bớt vị thế bán khống trên thị trường kỳ hạn. Đây là hành vi chốt lời kỹ thuật, không phải tín hiệu cầu tiêu dùng quay trở lại.
Quan trọng hơn: mức tăng 5 USD/tấn của robusta quy ra chỉ khoảng 130 đồng/kg theo tỷ giá 25.999 VND/USD ngày 18/9. Cả cú hồi nhẹ của thế giới, nếu truyền hết vào Việt Nam, cũng chỉ đáng 130 đồng mỗi ký.
Trọn tuần: trong nước giảm ít hơn thế giới
Đây mới là chỗ khung quan sát quyết định kết luận. Phiên 14/9, hợp đồng robusta London kỳ hạn tháng 11/2026 đóng cửa ở 3.535 USD/tấn; đến phiên 18/9, hợp đồng đó còn 3.396 USD/tấn, mất 139 USD/tấn trong một tuần, tương đương giảm 3,93%. Quy theo tỷ giá, mức giảm đó vào khoảng 3.600 đồng mỗi ký.
Cùng bảy ngày ấy, giá thu mua tại Đắk Lắk đi từ 95.400 đồng/kg ngày 15/9 về 93.600 đồng/kg, mất 1.800 đồng/kg, tương đương 1,9%. Bên Arabica cũng vậy: hợp đồng tháng 12 trên sàn New York đi từ 290,50 US cent (14/9) xuống 278,14 US cent (18/9), giảm 4,25%.
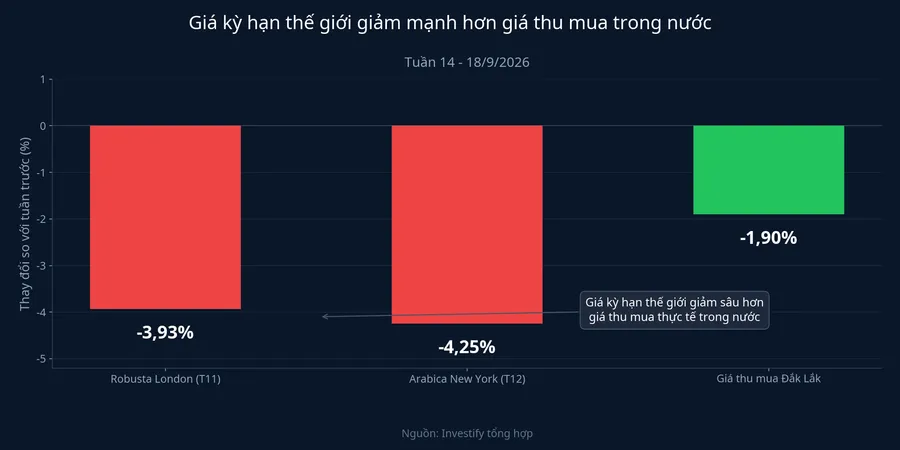
Nói cách khác, giá thu mua Tây Nguyên tuần qua giảm chưa tới một nửa mức giảm của hợp đồng robusta mà chính hàng Việt Nam tham chiếu. Cần lưu ý đây là phép so sánh giữa hai mức biến động trong cùng một tuần, không phải so sánh mặt bằng giá, vì cà phê thực tại Việt Nam luôn giao dịch theo một khoảng chênh riêng so với giá kỳ hạn London.
Vì sao có khoảng đệm giữa hai thị trường
Ba lời giải cùng có cơ sở, và dữ liệu nghiêng về hai lời giải đầu tiên.
Thứ nhất là thanh khoản. Các thương nhân cho biết giá robusta tại Việt Nam có nhích lên trong tuần trước đó nhưng hầu như không có giao dịch thực tế.Báo Thế giới & Việt Nam Thị trường thực ít lệnh thì giá điều chỉnh chậm hơn thị trường kỳ hạn, nơi lệnh khớp từng giây.
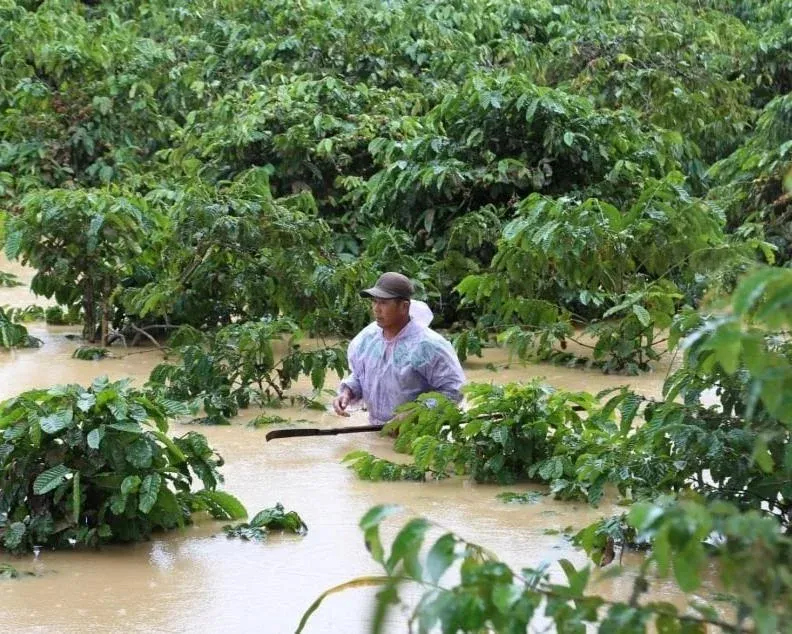
Thứ hai là thời tiết. Dự báo mưa lớn tại Tây Nguyên làm dấy lên lo ngại thiệt hại mùa vụ, và nỗi lo đó giữ chân người bán chờ giá. Ngày 20/9, giá trong nước đi ngang, bình quân 93.700 đồng/kg, chấm dứt chuỗi phiên giảm liên tiếp trước đó.Báo Văn Hóa
Thứ ba là tỷ giá, và đây là lời giải yếu nhất. USD/VND đi từ 25.925,50 ngày 14/9 lên 25.999 ngày 18/9, tăng 0,28%. Mức đó chỉ bù được một phần rất nhỏ trong khoảng cách 2 điểm phần trăm giữa hai thị trường, không đủ để giải thích phần đệm còn lại.
Ba tín hiệu cần theo dõi tuần tới
Với nhà đầu tư hàng hóa trong nước, robusta là mặt hàng giao dịch được trên Sở Giao dịch Hàng hóa Việt Nam (MXV), nên diễn biến sàn London chạm trực tiếp vào cả người trồng lẫn người cầm vị thế kỳ hạn.
Tín hiệu đáng theo dõi nhất là hợp đồng robusta London. Giới giao dịch đã chuyển phần lớn hoạt động sang kỳ hạn tháng 1/2027, tức thị trường đang định giá cho hàng vụ mới chứ không phải hàng vụ cũ.Báo Thế giới & Việt Nam Hợp đồng tháng 1 ở 3.515 USD/tấn phiên 14/9 là mốc so sánh cho những tuần tới.
Tín hiệu thứ hai là tồn kho robusta trên sàn ICE, hiện ở 5.043 lô. Con số này tiếp tục đi lên thì phần đệm của giá nội địa sẽ mỏng dần, vì người mua càng có ít lý do phải trả cao hơn giá kỳ hạn.
Tín hiệu thứ ba là tiến độ mưa và thu hoạch tại Tây Nguyên. Vicofa cho biết vụ mới bắt đầu cho hàng ra thị trường từ tháng 11. Khi hàng vụ 2026-2027 đổ về trong bối cảnh cả hai kho ICE đang đầy lên, hai yếu tố đang giữ giá nội địa hiện nay là thanh khoản mỏng và nỗi lo thời tiết đều có xu hướng yếu đi cùng lúc.
Kết luận thẳng thắn: giá cà phê trong nước tuần qua không đi ngược thế giới. Nó đi cùng hướng, chậm hơn một nhịp, và phần chậm đó đến từ đặc tính của thị trường thực (thanh khoản mỏng, tâm lý chờ giá vì lo ngại mưa lũ) chứ không đến từ một lực nâng đỡ bền vững. Rủi ro cho phần đệm này không mất đi ngay lập tức, nhưng sẽ thu hẹp dần khi vụ mới bắt đầu ra hàng từ tháng 11 và tồn kho hai sàn ICE tiếp tục đầy lên. Báo cáo tồn kho ICE và diễn biến hợp đồng kỳ hạn tháng 1/2027 trong những tuần tới sẽ là phép thử rõ nhất cho việc phần đệm này còn giữ được bao lâu.