
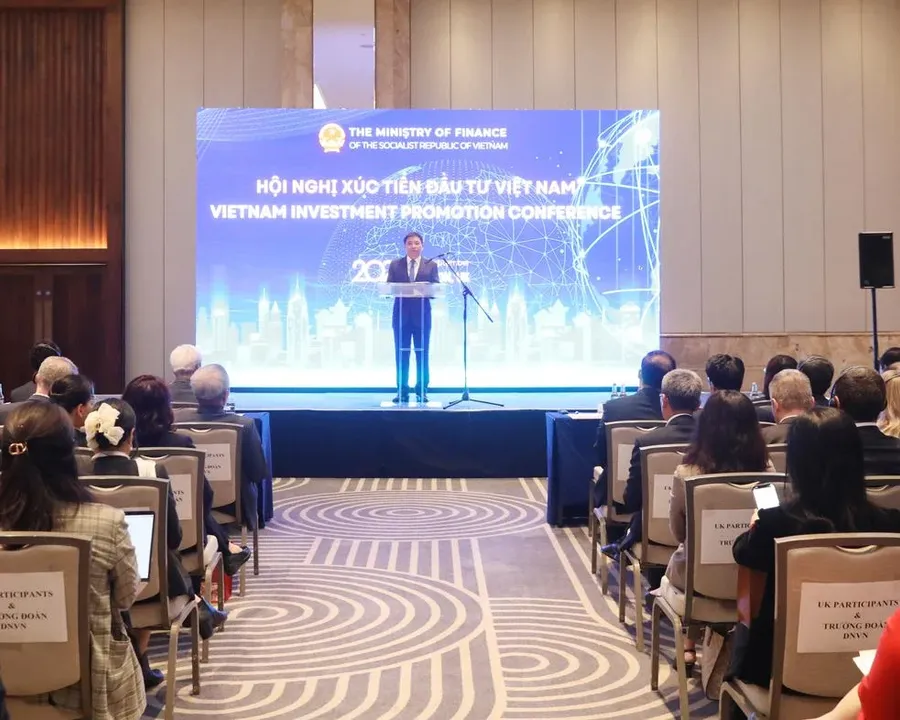
Ngày 19/9, Bộ Tài chính cho biết đang chuẩn bị phối hợp với Ngân hàng Nhà nước và các bộ, ngành để tổ chức một đợt tiếp xúc nhà đầu tư quốc tế, đồng thời khẳng định đợt tiếp xúc này không kèm chào bán hay phát hành trái phiếu quốc tế.Nhân Dân Phát ngôn này đến đúng một tuần sau khi thị trường bàn tán về một khả năng khác hẳn: Việt Nam sắp vay 1 tỷ USD trái phiếu quốc tế, lần đầu tiên kể từ năm 2014. Hai bản tin cách nhau bảy ngày đang bị nhiều người gộp làm một câu chuyện.
Hai nguồn tin, hai câu chuyện khác nhau
Reuters ngày 15/9 không viết rằng Việt Nam sẽ phát hành trái phiếu. Bản tin mô tả một trạng thái đang trao đổi nội bộ: Bộ Tài chính làm việc với các ngân hàng đầu tư về phương án phát hành trái phiếu Chính phủ bằng USD, quy mô tới 1 tỷ USD và chưa có quyết định cuối cùng.Vietstock Một ngân hàng đầu tư nước ngoài đề xuất kỳ hạn 10 năm quy mô 1 tỷ USD. Một tổ chức cho vay quốc tế khác đưa ra phương án 500 triệu đến 1 tỷ USD, cùng kỳ hạn, với lãi suất phát hành đề xuất khoảng 7%/năm. Nguồn của bản tin là giới ngân hàng đầu tư, không phải tuyên bố từ cơ quan quản lý.
Bộ Tài chính, ngược lại, mô tả đợt tiếp xúc sắp tới là chương trình thường niên nhằm quảng bá và cập nhật cho các định chế tài chính, quỹ đầu tư toàn cầu về tình hình kinh tế xã hội, chính sách tài khóa, tiền tệ và định hướng quản lý nợ công. Quy mô, kỳ hạn và thời điểm phát hành, nếu có, sẽ do Chính phủ xem xét quyết định sau, dựa trên nhu cầu vốn đầu tư phát triển trong nước và diễn biến thị trường vốn.VietnamPlus
Khoảng cách giữa hai nguồn không phải chuyện ai đúng ai sai, mà là hai lớp thông tin khác cấp độ: Reuters nói về một phương án đang được đánh giá nội bộ, còn Bộ Tài chính nói về tính chất của một sự kiện công khai sắp diễn ra. Đáng chú ý, phát ngôn ngày 19/9 cũng không đóng cửa khả năng phát hành trong tương lai. Bộ không phủ nhận từng cân nhắc phương án, chỉ tách bạch rằng đợt tiếp xúc lần này thuần túy là quảng bá. Câu hỏi "Việt Nam có vay hay không" vẫn còn nguyên, chỉ là chưa được trả lời trong tháng này.
Phần ít được chú ý: mục tiêu nâng hạng tín nhiệm
Chi tiết ít được bàn đến trong thông tin ngày 19/9 lại mang sức nặng dài hạn lớn hơn chuyện có phát hành trái phiếu hay không: Bộ Tài chính dự kiến làm việc với các tổ chức xếp hạng tín nhiệm quốc tế theo kế hoạch cải thiện xếp hạng quốc gia, hướng tới mục tiêu đưa Việt Nam lên mức đầu tư.Tin nhanh Chứng khoán Đây là điểm đáng theo dõi hơn quy mô một đợt vay, vì nó quyết định chi phí vốn của cả quốc gia trong nhiều năm tới.
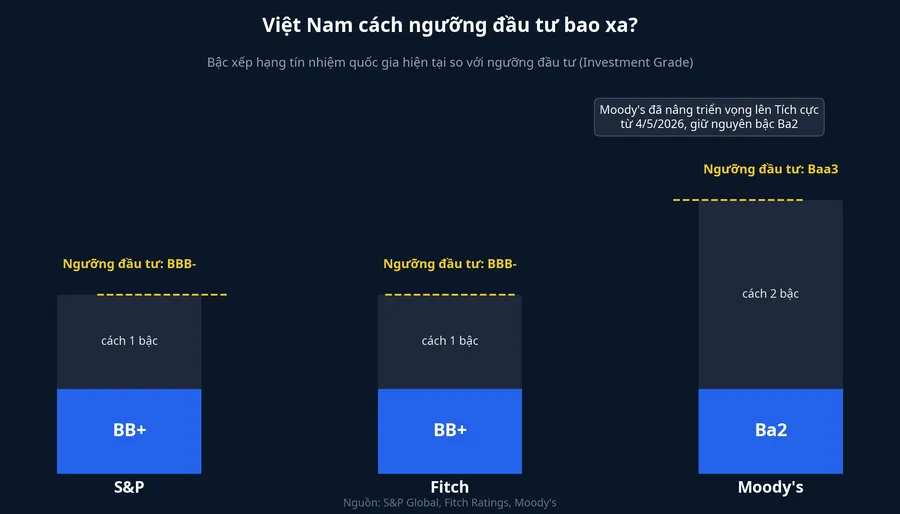
Việt Nam hiện đứng ngay dưới ngưỡng đầu tư. S&P và Fitch cùng xếp hạng quốc gia ở mức BB+, cách BBB- đúng một bậc. Moody's xếp Ba2, cách Baa3 hai bậc, và ngày 4/5/2026 đã nâng triển vọng từ Ổn định lên Tích cực trong khi giữ nguyên bậc xếp hạng.Tuổi Trẻ Trước đó, ngày 22/1/2026, Fitch đã nâng xếp hạng nhóm công cụ nợ dài hạn cao cấp có bảo đảm của Việt Nam từ BB+ lên BBB-, lần đầu tiên một công cụ nợ của Việt Nam chạm mức đầu tư.Báo Chính phủ Xếp hạng nợ ngoại tệ không bảo đảm, tức xếp hạng quốc gia nói chung, vẫn giữ ở BB+.
Rào cản mà chính các tổ chức này nêu ra cũng đã rõ ràng. Fitch ghi nhận tín dụng ngân hàng của Việt Nam đã phình lên vùng 155% GDP, cao gấp khoảng ba lần trung bình nhóm nước cùng hạng, bên cạnh dự trữ ngoại hối còn mỏng và yêu cầu minh bạch dữ liệu.Người Quan Sát Đây là những điểm cần thời gian để xử lý, không phải thứ giải quyết xong trong một chuyến công tác gặp gỡ nhà đầu tư.
Giá vốn mới là biến số, và nó đang đắt hơn năm 2014
Đặt các con số cạnh nhau sẽ thấy vì sao thời điểm phát hành lại quan trọng đến vậy. Năm 2014, Việt Nam phát hành thành công 1 tỷ USD trái phiếu kỳ hạn 10 năm với lãi suất 4,8%/năm, thấp hơn mức 5,125% dự kiến ban đầu và thấp hơn hẳn hai đợt trước đó là 6,875%/năm năm 2005 và 6,755%/năm năm 2010.VnEconomy Sổ đăng ký mua khi ấy đạt hơn 10,6 tỷ USD từ 437 nhà đầu tư quốc tế, gấp hơn 10 lần lượng chào bán.
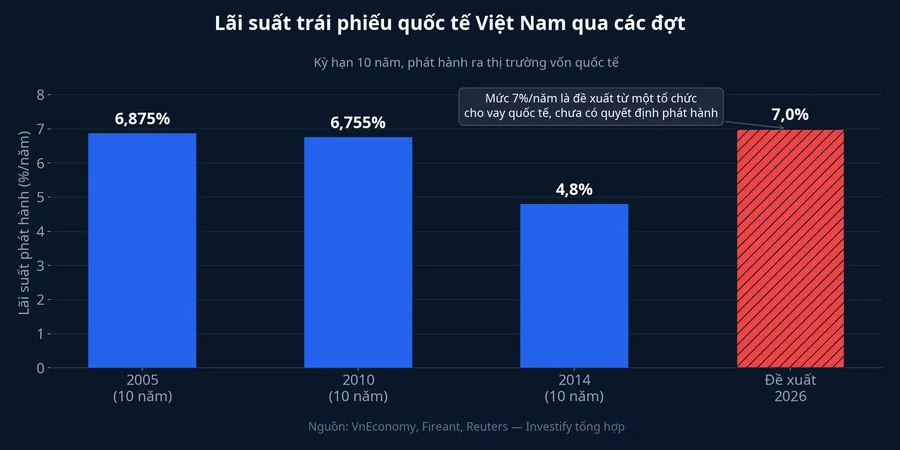
Mức lãi suất khoảng 7%/năm mà một tổ chức cho vay quốc tế đề xuất lần này, nếu trở thành giá phát hành thật, sẽ đưa chi phí vay quốc tế của Việt Nam quay về vùng đắt đỏ của các đợt năm 2005 và 2010, xóa sạch mức rẻ mà Việt Nam từng đạt được năm 2014. Điều đó có thể xảy ra dù nền kinh tế lớn hơn nhiều so với 12 năm trước và nợ công chỉ còn khoảng 37% GDP.Fireant Nghịch lý này đến từ ba lớp áp lực cộng dồn: chu kỳ lãi suất USD toàn cầu đang ở vùng cao, phần bù rủi ro gắn với bậc xếp hạng BB+ chưa thu hẹp, và chi phí huy động trong nước cũng đang tăng. Lợi suất trái phiếu Chính phủ kỳ hạn 10 năm phát hành trong nước bình quân khoảng 4,2%/năm trong năm nay, so với 3,1%/năm năm trước.Fireant
Cần thận trọng khi quy toàn bộ chênh lệch này cho riêng bậc xếp hạng tín nhiệm. Lãi suất phát hành của một trái phiếu chủ quyền còn phụ thuộc vào mặt bằng lãi suất USD tại đúng ngày chào bán, vào kỳ hạn và khẩu vị của nhà đầu tư với nhóm thị trường mới nổi. Trong các yếu tố đó, bậc xếp hạng là phần duy nhất Việt Nam chủ động thay đổi được bằng chính sách trong nước; những yếu tố còn lại nằm ngoài tầm kiểm soát của bất kỳ quốc gia đi vay nào.
Với nhà đầu tư cá nhân, đây chưa phải tin để hành động
Trái phiếu Chính phủ bằng USD phát hành ra thị trường quốc tế là sân chơi của định chế tài chính, quỹ trái phiếu toàn cầu và ngân hàng đầu tư, nhà đầu tư cá nhân không mua trực tiếp được. Kênh tiếp cận nợ chủ quyền dành cho nhà đầu tư cá nhân vẫn là trái phiếu Chính phủ phát hành trong nước, giao dịch qua Sở Giao dịch Chứng khoán Hà Nội hoặc qua ngân hàng, mệnh giá phổ biến 1 triệu đồng.
Thông tin ngày 19/9 có giá trị với danh mục cá nhân ở chỗ nó hạ một kỳ vọng sai xuống mức đúng. Một đợt phát hành USD quy mô 1 tỷ USD, tương đương khoảng 26.000 tỷ đồng theo tỷ giá 25.999 đồng/USD phiên 18/9, không đủ lớn để làm lệch tỷ giá hay mặt bằng lãi suất trong nước. Nó cũng chưa được quyết định. Suy diễn từ tin đồn quy mô phát hành sang áp lực tỷ giá, hay sang kỳ vọng lãi suất huy động trong nước, là một bước nhảy không có cơ sở.
Biến số đáng theo dõi là bậc xếp hạng, không phải quy mô tin đồn
Khung theo dõi hợp lý hơn cho các tháng tới là kết quả làm việc với S&P, Fitch và Moody's, không phải quy mô một đợt vay chưa chốt. Nếu S&P hoặc Fitch nâng Việt Nam từ BB+ lên BBB- sau đợt tiếp xúc này, phần bù rủi ro quốc gia sẽ thu hẹp và một đợt phát hành USD trở nên hợp lý hơn về chi phí, đồng thời chi phí vốn của cả khối doanh nghiệp niêm yết cũng có cơ sở để hạ theo. Nếu bậc xếp hạng giữ nguyên ở BB+, chi phí vay USD vẫn đắt hơn vay trong nước đáng kể, và Chính phủ có đủ lý do để tiếp tục chờ thời điểm thuận lợi hơn thay vì chốt giá ngay ở vùng 7%/năm.
Những rào cản về tín dụng ngân hàng và minh bạch dữ liệu mà Fitch từng nêu không biến mất chỉ vì có một chuyến công tác gặp nhà đầu tư, và vẫn là cơ sở để các tổ chức xếp hạng ra quyết định. Nhưng chúng không đảo ngược hướng đi: xu hướng nâng hạng của Việt Nam trong hai năm qua vẫn đang đi đúng chiều, chỉ là chưa đủ để cả ba tổ chức cùng công nhận Việt Nam ở mức đầu tư.
Thông báo đáng đọc tiếp theo, vì vậy, là kết quả làm việc giữa Bộ Tài chính với các tổ chức xếp hạng tín nhiệm trong đợt tiếp xúc này, không phải bản tin về quy mô phát hành trái phiếu.