
Ngân hàng Nhà nước vừa công bố số liệu tiền gửi đến hết tháng 7/2026: tiền gửi của dân cư tại các tổ chức tín dụng đạt hơn 11,2 triệu tỷ đồng, tăng 151.661 tỷ đồng so với tháng 6 và tăng 8,56% so với cuối năm 2025.Dân trí Đây là mức cao nhất từ trước đến nay, chỉ mới hơn một năm trước con số này còn chưa chạm mốc 10 triệu tỷ.
Con số được công bố đúng tuần Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi, nên dễ bị đọc thành câu chuyện giản đơn: người Việt sợ rủi ro nên rút hết tiền vào ngân hàng. Đọc kỹ số liệu, bức tranh không đơn giản như vậy. Bài viết này giúp bạn hiểu đúng con số 11,2 triệu tỷ đồng, và có một khung suy nghĩ rõ ràng khi chọn giữa gửi tiết kiệm và đầu tư.
Một phần khoản tăng có thể không phải tiền tiết kiệm mới
Cùng bản công bố tháng 7, tiền gửi của doanh nghiệp lại giảm hơn 130.695 tỷ đồng so với tháng trước, xuống còn hơn 6,24 triệu tỷ đồng.Dân trí Hai con số này khá gần nhau: dân cư gửi thêm 151.661 tỷ, doanh nghiệp rút ra 130.695 tỷ.
Bạn có thể hiểu đơn giản thế này: không có bằng chứng đây là cùng một dòng tiền, nhưng cũng không nên mặc định toàn bộ mức tăng của dân cư là tiền tiết kiệm hoàn toàn mới. Khi doanh nghiệp trả lương, chia cổ tức hay thanh toán hợp đồng, tiền chuyển từ tài khoản công ty sang cá nhân, tổng lượng tiền trong hệ thống không đổi nhưng số dư cá nhân vẫn tăng trên giấy tờ. Cách đọc thận trọng nhất là xem 11,2 triệu tỷ đồng như một mức nền đang dày lên, không phải bằng chứng cho làn sóng rút vốn khỏi kênh rủi ro.
Người Việt không bỏ chứng khoán để đi gửi tiết kiệm
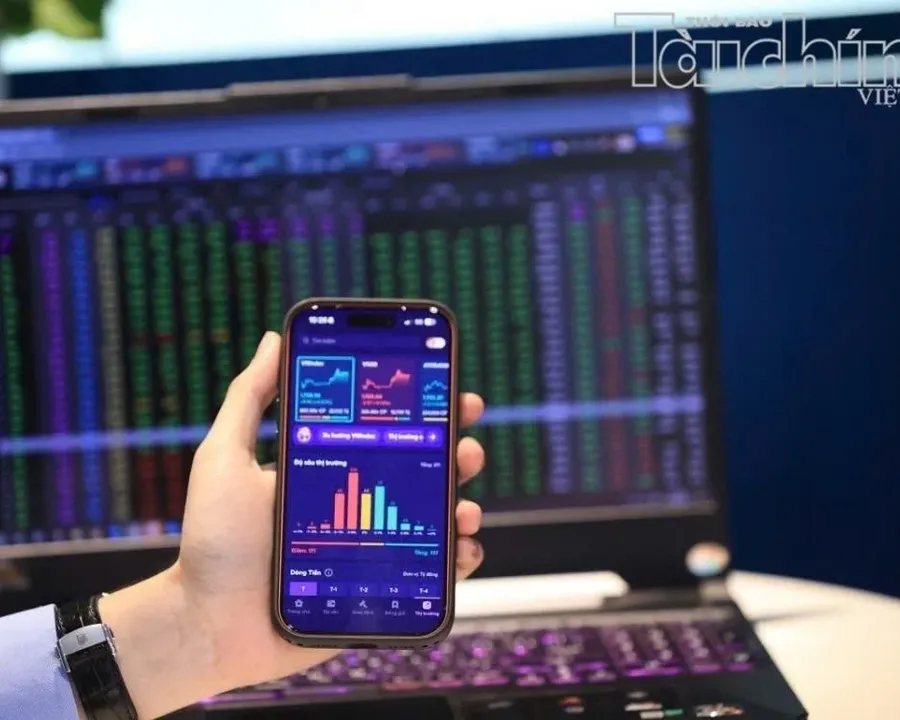
Nếu dòng tiền thực sự quay lưng với chứng khoán, số tài khoản mở mới phải chững lại. Thực tế ngược lại: đến cuối tháng 8/2026, tổng số tài khoản chứng khoán trong nước đã tiến sát 13,9 triệu, với hơn 2 triệu tài khoản mở mới chỉ trong 8 tháng đầu năm.Fili Riêng tháng 8 có gần 230.000 tài khoản mở mới, nhịp mở vẫn giữ đều 200.000-270.000 mỗi tháng, kể cả trong hai tháng thị trường điều chỉnh mạnh là tháng 3 và tháng 7.Thời báo Tài chính Việt Nam
Hai kỷ lục đang cùng tồn tại song song. Người Việt vừa gửi tiết kiệm nhiều hơn, vừa mở tài khoản chứng khoán nhiều hơn. Câu hỏi hữu ích hơn cho bạn không phải là "nên chọn bên nào", mà là mỗi kênh đòi hỏi điều gì ở người bỏ tiền vào đó.
Thước đo thứ nhất: lãi thực sau lạm phát
Chỉ số giá tiêu dùng bình quân 8 tháng đầu 2026 tăng 4,45% so với cùng kỳ, sát trần mục tiêu kiểm soát 4,5% của cả năm.Thời báo Tài chính Việt Nam Đây là mốc để quy đổi mọi mức lợi suất về giá trị thật, vì lãi suất danh nghĩa trên tờ rơi ngân hàng không phải là con số bạn thực sự bỏ túi.
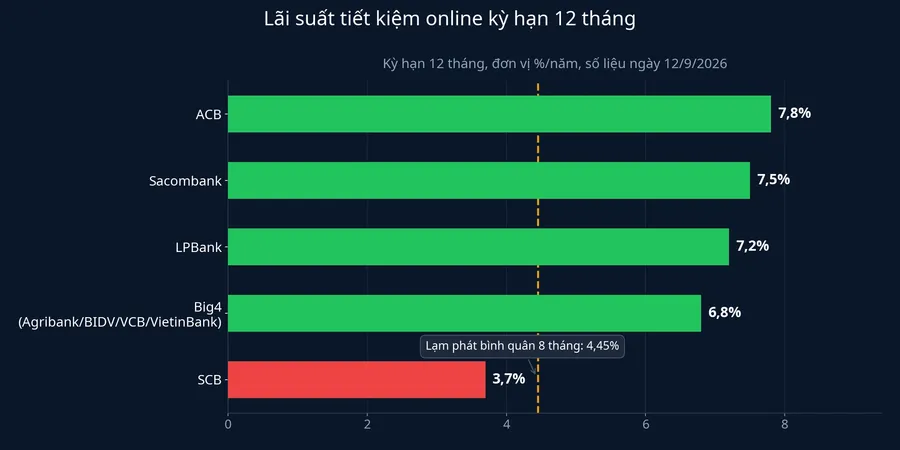
Nhóm bốn ngân hàng quốc doanh Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 6,8%/năm cho kỳ hạn 12 tháng, còn ACB dẫn đầu thị trường với 7,8%/năm.Dân trí Theo thống kê tại 35 ngân hàng ngày 12/9, có 9 ngân hàng niêm yết từ 7%/năm trở lên, trong khi thấp nhất là SCB với 3,7%/năm.Soha Đặt cạnh lạm phát 4,45%, người gửi ở nhóm quốc doanh còn lãi thực khoảng 2,35 điểm, ở ACB khoảng 3,35 điểm. Người gửi ở ngân hàng trả lãi thấp nhất chịu lãi thực âm, tiền của bạn thực chất đang mất giá dù sổ vẫn báo lãi dương.
Ở kênh đầu tư, bức tranh phân hóa mạnh hơn nhiều. Tính đến 18/9/2026, nhóm quỹ mở cổ phiếu Việt Nam lỗ bình quân 6,11% từ đầu năm, với 30 trong 34 quỹ đang âm; nhóm quỹ trái phiếu ngược lại, lãi bình quân 3,99% với 22 trong 23 quỹ dương. VN-Index đóng cửa phiên 18/9 tại 1.815,66 điểm, chỉ tăng 1,75% so với cuối năm 2025. Lưu ý: lãi suất tiết kiệm là mức trả cho trọn 12 tháng, còn hiệu suất quỹ mới tính gần chín tháng, nên đây là so sánh về hướng đi, không phải phép trừ trực tiếp.
Thước đo thứ hai: giá của việc chọn sai
Đây là điểm nhiều nhà đầu tư mới hay bỏ sót. Cả hai kênh đều bắt bạn phải chọn, nhưng hậu quả của việc chọn sai khác nhau nhiều về mức độ lẫn thời điểm biết kết quả.
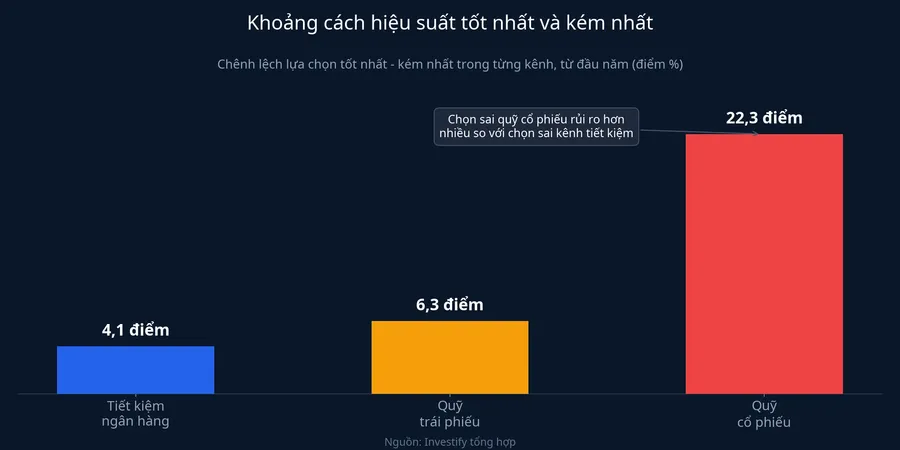
Ở kênh tiết kiệm, khoảng cách giữa ngân hàng trả cao nhất (ACB 7,8%) và thấp nhất (SCB 3,7%) là 4,1 điểm phần trăm, tương đương 7,8 triệu đồng lãi so với 3,7 triệu đồng trên khoản gửi 100 triệu đồng một năm. Bạn biết con số này ngay tại thời điểm ký sổ, không phải chờ đợi.
Ở nhóm quỹ cổ phiếu, quỹ tốt nhất lãi 2,27% còn quỹ kém nhất lỗ 20,04%, khoảng cách hơn 22 điểm phần trăm, và bạn chỉ biết mình rơi vào nhóm nào sau khi thời gian đã trôi qua. Nhóm quỹ trái phiếu đứng giữa hai thái cực: tốt nhất lãi 5,62%, kém nhất lỗ 0,64%, khoảng cách chỉ hơn 6 điểm.
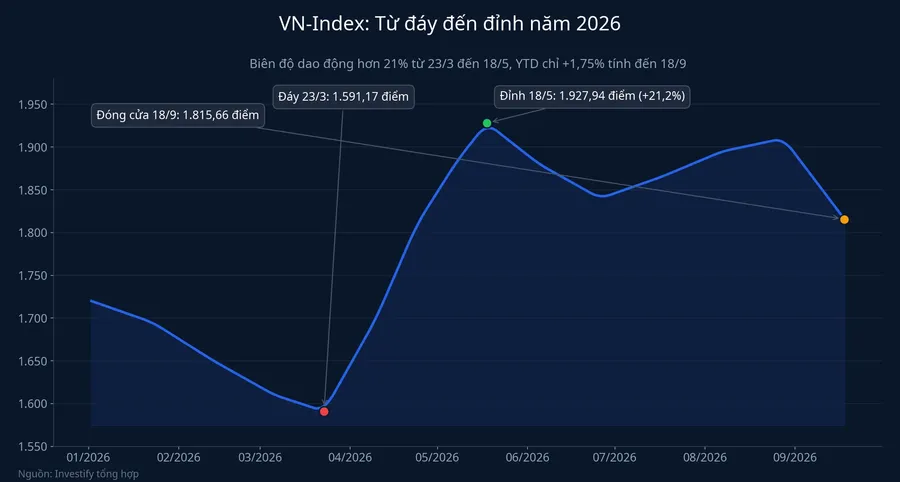
VN-Index năm nay minh họa rõ điều này. Chỉ số tăng 1,75% từ đầu năm, nhưng đã quét từ đáy 1.591,17 điểm ngày 23/3 lên đỉnh 1.927,94 điểm ngày 18/5, biên độ hơn 21%. Chỉ số gần như đứng yên cả năm trong khi đa số quỹ cổ phiếu vẫn lỗ, cho thấy phần lớn kết quả đến từ việc chọn đúng mã và đúng thời điểm, chứ không phải từ xu hướng chung.
Vì sao tiền vẫn chảy vào ngân hàng
Có ít nhất ba lý do cùng đóng góp, bạn không nên quy hết về một nguyên nhân duy nhất. Thứ nhất là mặt bằng lãi suất: đà tăng lãi suất huy động bắt đầu từ cuối 2025, chỉ hạ nhiệt từ đầu tháng 4 sau chỉ đạo của Ngân hàng Nhà nước, nhưng mức 6,8-7,8%/năm hiện nay vẫn cao hơn lạm phát một khoảng có ý nghĩa. Thứ hai là kết quả thực tế của các kênh cạnh tranh: khi đa số quỹ cổ phiếu đang âm và chỉ số đi ngang với biên độ rộng, một mức lãi biết trước 6,8% trở nên hấp dẫn hơn hẳn bình thường. Thứ ba là yếu tố kỹ thuật đã nói ở phần đầu: một phần mức tăng của dân cư có thể phản ánh dòng tiền dịch chuyển từ tài khoản doanh nghiệp sang tài khoản cá nhân, chứ không hẳn là hành vi tiết kiệm hoàn toàn mới.
Khung phân bổ dành cho bạn
Với nhà đầu tư mới, khung hợp lý hơn cả là bắt đầu từ kỳ hạn của khoản tiền, không phải từ kỳ vọng lợi nhuận. Nói đơn giản thì bạn hãy tự hỏi: khoản tiền này bạn cần dùng đến trong bao lâu?
Khoản tiền dùng trong vòng 12 tháng thì mặc định vẫn là gửi tiết kiệm kỳ hạn tương ứng. Biến số đáng cân nhắc nhất là chọn đúng nơi gửi, vì chênh lệch 4,1 điểm phần trăm không hề nhỏ, và kênh trực tuyến thường trả lãi cao hơn tại quầy. Khoản tiền để được nhiều năm mới là phần hợp lý để tính tới mức lợi suất vượt lên trên tiết kiệm, kèm điều kiện chấp nhận biến động hai chiều như biên độ 21% của VN-Index năm nay.
Một điểm cần thận trọng: bên cạnh biểu niêm yết công khai, một số ngân hàng tư nhân đang chào mức 8,5-9,2%/năm cho kỳ hạn 6-12 tháng theo thỏa thuận riêng, điều kiện phụ thuộc số tiền, kỳ hạn và khả năng thương lượng của từng khách hàng.Dân trí Nếu được chào mức này, hãy yêu cầu ghi rõ lãi suất và điều kiện ngay trên hợp đồng, đừng chỉ tin lời hứa miệng.
Tín hiệu cần theo dõi
Kỳ công bố tiếp theo sẽ cho tín hiệu rõ hơn. Ngân hàng Nhà nước thường công bố số liệu tiền gửi chậm khoảng hai tháng, nên số liệu tháng 8/2026 sẽ ra vào khoảng giữa tháng 10. Đặt mức tăng của tháng đó cạnh con số 151.661 tỷ đồng của tháng 7 sẽ cho biết mặt bằng lãi suất hiện tại còn đủ sức giữ chân dòng tiền hay không.
Nhịp tăng chậm lại rõ rệt, giữa lúc vốn ngoại bắt đầu giải ngân theo lộ trình nâng hạng, sẽ là dấu hiệu đầu tiên cho thấy khẩu vị rủi ro của dòng tiền trong nước đang dịch chuyển. Nếu tiền gửi vẫn tăng đều như bảy tháng qua, bức tranh "hai kỷ lục cùng tồn tại" nhiều khả năng còn kéo dài.