
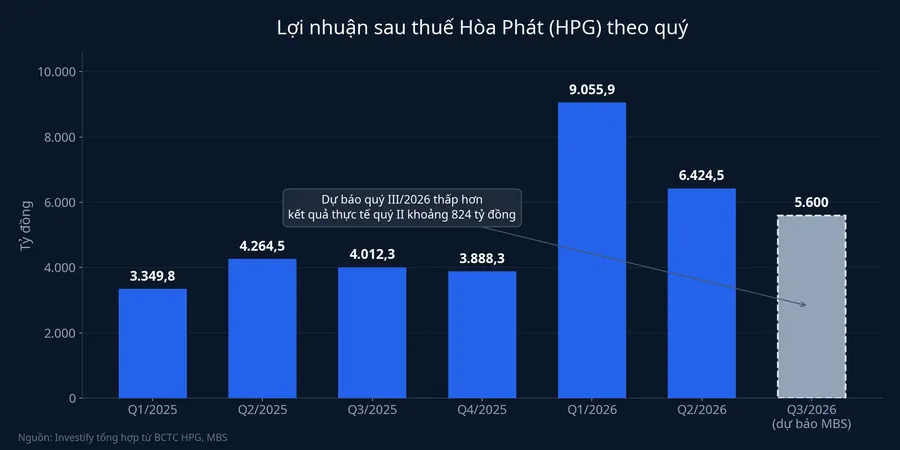
Ngày 19/9/2026, Chứng khoán MBS đưa ra dự báo lợi nhuận ròng quý III/2026 của Tập đoàn Hòa Phát (HPG) đạt 5.600 tỷ đồng, tăng 40% so với cùng kỳ, cùng doanh thu dự kiến 55.300 tỷ đồng, tăng 50%.Người Quan Sát Nhìn vào con số này, phần lớn nhà đầu tư sẽ dừng lại ở tỷ lệ tăng trưởng 40%. Nhưng đặt cạnh quý liền trước, bức tranh đổi khác hẳn: quý II/2026 Hòa Phát đã lãi sau thuế 6.424,5 tỷ đồng, tăng 51% so với cùng kỳ.Vietstock Nghĩa là dự báo mới nhất cho quý III thấp hơn kết quả thực tế của quý II khoảng 824 tỷ đồng.
Đây không phải mâu thuẫn trong số liệu, mà là hai cách đo cùng chỉ vào một điểm. Với gần 300.000 cổ đông đang nắm giữ HPG theo tiết lộ của ông Trần Đình Long, Chủ tịch HĐQT Công ty Cổ phần Tập đoàn Hòa Phát, tại đại hội cổ đông thường niên,CafeF cách đọc con số này ảnh hưởng đến quyết định của không ít tài khoản.
Nửa đầu năm là một chu kỳ rất mạnh
Không có gì phải nghi ngờ về sức khỏe kinh doanh của Hòa Phát trong sáu tháng đầu 2026. Doanh thu đạt 108.870 tỷ đồng, tăng 47%, lợi nhuận sau thuế 15.480 tỷ đồng, tăng 103% so với cùng kỳ, hoàn thành khoảng 70% kế hoạch lợi nhuận cả năm (22.000 tỷ đồng) chỉ sau hai quý.Tin Nhanh Chứng Khoán Riêng quý I/2026, lợi nhuận sau thuế đạt 9.055,9 tỷ đồng, gấp gần 2,7 lần cùng kỳ.CafeF
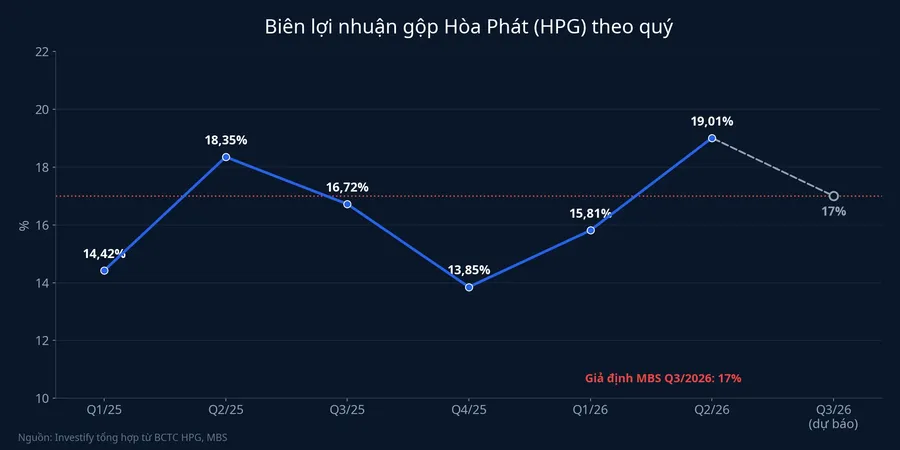
Nhìn vào con số biên lợi nhuận gộp sẽ thấy rõ hơn động cơ của chu kỳ này. Biên gộp quý II/2026 chạm 19,01%, mức cao nhất trong chuỗi dữ liệu từ đầu 2025, so với 14,42% của quý I/2025 và 13,85% của quý IV/2025. Động lực chính là thép cuộn cán nóng (HRC): tiêu thụ HRC quý II/2026 của Hòa Phát đạt khoảng 1,9 triệu tấn, tăng 64% so với cùng kỳ, nâng thị phần HRC nội địa lên 63,7% từ mức 62,3% của quý I. Tổ hợp Dung Quất 2, vốn đầu tư 85.000 tỷ đồng, là năm đầu tiên đóng góp trọn 12 tháng, đưa tổng công suất thép thô lên khoảng 14,5 triệu tấn mỗi năm. Hòa Phát đặt mục tiêu tiêu thụ gần 15 triệu tấn thép trong 2026, tăng khoảng 40% so với năm trước.Fili
Hai trợ lực có tuổi thọ khác nhau
Điều đáng chú ý trong bức tranh nửa đầu năm là hai động lực mà MBS nêu ra không cùng bản chất, và nhà đầu tư cần tách bạch chúng trước khi đặt kỳ vọng cho các quý sau.
Lá chắn thuế quan có ngày hết hạn ghi sẵn. Bộ Công Thương đã ban hành quyết định áp thuế chống bán phá giá với một số sản phẩm HRC từ Trung Quốc ở mức 23,1% đến 27,83%, hiệu lực 5 năm từ ngày 6/7/2025.Người Quan Sát Sau khi hàng khổ rộng trên 1.880mm được nhập về để đi vòng qua hàng rào này, cơ quan quản lý áp tiếp thuế chống lẩn tránh tạm thời 27,83% từ ngày 17/4/2026.Người Quan Sát Hiệu quả thể hiện rõ ở sản lượng: HRC nội địa nửa đầu 2026 đạt khoảng 5,397 triệu tấn, tăng 41,9% so với cùng kỳ.
Điểm cần nhớ là biện pháp này do chính sách quyết định, không do thị trường quyết định. Thuế chính thức hết hiệu lực vào tháng 7/2030 nếu không được gia hạn sau rà soát, còn thuế chống lẩn tránh hiện mới ở mức tạm thời. Phần biên lợi nhuận đến từ hàng rào thuế quan vì vậy là phần có thể bị rút đi bằng một văn bản hành chính, chứ không phải một lợi thế cạnh tranh bền vững của doanh nghiệp.
Nhu cầu nội địa bền hơn, nhưng chưa đều. Kế hoạch vốn đầu tư công năm 2026 khoảng 1,1 triệu tỷ đồng, tăng 22% so với năm trước, với các dự án lớn như cao tốc Bắc Nam giai đoạn 2 và sân bay Long Thành. Tuy nhiên tiến độ giải ngân đang chậm so với quy mô kế hoạch: lũy kế đến cuối tháng 6/2026 mới đạt 299.501 tỷ đồng, tương đương 29,2% kế hoạch, và đến hết tháng 7 mới đạt 41,9%. Phần vốn chưa giải ngân đồng nghĩa lực cầu hạ tầng còn dồn về nửa cuối năm, một điểm ủng hộ cho dự báo quý III và quý IV.
Ở chiều ngược lại, mảng thép xây dựng truyền thống đi không đều theo từng tháng. Tháng 5/2026, Hòa Phát chỉ bán 429.000 tấn thép xây dựng, giảm 19% so với cùng kỳ, khi người mua hoãn tái tồn kho vì chờ giá hạ.Người Quan Sát Kênh bất động sản dân dụng cũng bị lãi suất kìm chân: lãi vay mua nhà phổ biến 12-14%/năm, phần thả nổi lên tới 15-16%/năm.Markettimes
Vì sao MBS dự báo thấp hơn quý II
Bản thân giới phân tích cũng không đồng thuận về con số này. BSC dự báo Hòa Phát lãi khoảng 6.500 tỷ đồng quý III/2026, cao hơn MBS gần 900 tỷ đồng, với lập luận sản lượng tiêu thụ tăng 5-8% so với quý trước và chi phí đầu vào giảm sẽ đỡ biên lợi nhuận.Người Quan Sát
Khoảng cách giữa hai dự báo nằm gọn trong một biến số: biên lợi nhuận gộp. MBS giả định biên gộp quý III khoảng 17%, hạ nhiệt so với mức 19,01% vừa đạt ở quý II. BSC giả định chi phí quặng sắt và than cốc giảm đủ để giữ biên cao hơn. Cùng một mức sản lượng, chênh hai điểm phần trăm biên gộp trên nền doanh thu 55.000 tỷ đồng tạo ra khoảng cách hơn 1.000 tỷ đồng lợi nhuận. Con số này gần như giải thích trọn chênh lệch giữa hai dự báo.
Một biến số thứ hai ít được nhắc đến là chi phí lãi vay. Tổ hợp Dung Quất 2 để lại khối nợ lớn, và phần khấu hao cùng lãi vay của tổ hợp mới ăn vào lợi nhuận trong giai đoạn đầu vận hành. Vietcap ước tính lợi nhuận trước thuế riêng của tổ hợp Dung Quất 2 chỉ khoảng 773 tỷ đồng mỗi năm, tương đương biên lợi nhuận trước thuế khoảng 7%. Sản lượng mới đang kéo doanh thu nhanh hơn kéo lợi nhuận, và đây là lý do khiến một khoản đầu tư 85.000 tỷ đồng chưa lập tức chuyển thành lợi nhuận tương xứng.
Thị trường đang trả giá theo chu kỳ, không theo quý
Đây là nghịch lý rõ nhất của HPG năm nay. Lợi nhuận nửa đầu năm tăng hơn gấp đôi, còn cổ phiếu đóng cửa phiên 18/9/2026 ở 21.450 đồng, giảm 8,99% so với mức tham chiếu cuối năm 2025 và giảm 17,58% so với một năm trước.
Cách giải thích hợp lý nhất cho khoảng cách này là thị trường định giá cổ phiếu thép theo vị trí trong chu kỳ, không theo kết quả quý vừa công bố. Khi biên gộp đã chạm 19,01%, câu hỏi của nhà đầu tư chuyển từ "quý vừa rồi lãi bao nhiêu" sang "biên này giữ được bao lâu". Hai cách giải thích khác cũng đáng cân nhắc: dòng tiền năm nay ưu tiên nhóm ngân hàng và bất động sản theo câu chuyện nâng hạng thị trường, và giá thép thế giới vẫn chịu sức ép từ nguồn cung Trung Quốc xuất khẩu ra ngoài. Bằng chứng chưa đủ để khẳng định yếu tố nào chi phối chính, nhưng chỉ số định giá theo giá trị sổ sách phần nào ủng hộ cách đọc chu kỳ: P/B của HPG ở mức 1,26 lần, chỉ cao hơn khoảng 16% so với trung bình 5 năm, tức giá cổ phiếu chưa neo vào kỳ vọng tăng trưởng đột biến.
Con số cần đọc trong báo cáo quý III
Báo cáo tài chính quý III/2026 của Hòa Phát dự kiến công bố cuối tháng 10. Con số quyết định không phải dòng lợi nhuận sau thuế, mà là tỷ lệ lợi nhuận gộp trên doanh thu thuần, đặt cạnh mức 19,01% của quý II.
Nếu biên gộp giữ được trên 18%, hàng rào thuế quan cộng nhu cầu nội địa vẫn đủ sức duy trì mặt bằng giá bán, và dự báo 5.600 tỷ đồng của MBS sẽ là kịch bản thận trọng hơn thực tế. Nếu biên gộp lùi về vùng 16-17%, chi phí đầu vào và áp lực giá đang ăn vào phần lợi thế, và khi đó tăng trưởng sản lượng từ Dung Quất 2 chủ yếu làm dày doanh thu chứ chưa làm dày lợi nhuận. Với một cổ phiếu chu kỳ như HPG, biên lợi nhuận luôn là chỉ báo đi trước, còn dòng lợi nhuận công bố sau đó chỉ xác nhận lại điều biên lợi nhuận đã nói.