
Ngày 15/9/2026, Thanh tra Ủy ban Chứng khoán Nhà nước ra quyết định phạt Công ty TNHH Xây dựng dân dụng Phú Quốc 350 triệu đồng vì chào bán trái phiếu khi chưa đủ điều kiện.Thời báo Tài chính Việt Nam Đây là mức phạt cao nhất trong đợt xử lý 10 doanh nghiệp với tổng số tiền gần 1,33 tỷ đồng, trong đó 8 vụ xoay quanh trái phiếu.Vietstock Căn cứ xử phạt là hệ số nợ trên vốn chủ sở hữu của Phú Quốc đạt 7,07 lần, vượt xa trần 5 lần theo quy định. Con số đó đúng, và quyết định phạt đứng vững. Nhưng đọc kỹ báo cáo tài chính đã kiểm toán, gần 40% khoản nợ đó không phải tiền vay ngân hàng hay trái phiếu phải trả lãi, mà là tiền khách hàng đặt cọc mua nhà.
Cùng tuần đó, hai hồ sơ trái phiếu khác cũng xuất hiện trên bảng công bố thông tin của Sở Giao dịch Chứng khoán Hà Nội: Viconship hoàn tất một lô 500 tỷ đồng, còn CII công bố kế hoạch mua lại trước hạn hai lô trái phiếu vào tháng 10. Ba hồ sơ này không liên quan nhau về mặt nhân quả. Nhưng mỗi hồ sơ đều chứa một con số mà nếu người mua chỉ đọc ở dạng tổng hợp thì sẽ hiểu rủi ro khác hẳn so với khi mở ra tầng bên dưới. Đó là bài học đáng giá hơn cả bản thân án phạt.
Hệ số nợ 7,07 lần: con số gộp nhiều thứ rất khác nhau
Căn cứ pháp lý của án phạt là điểm c1 khoản 3 Điều 128 Luật Doanh nghiệp 2020, bổ sung tại Luật sửa đổi năm 2025 và có hiệu lực từ ngày 1/7/2025.Báo Đầu tư Quy định yêu cầu doanh nghiệp chưa đại chúng phát hành trái phiếu riêng lẻ phải có nợ phải trả, tính cả giá trị lô trái phiếu dự kiến phát hành, không vượt quá 5 lần vốn chủ sở hữu theo báo cáo tài chính đã kiểm toán của năm liền kề.
Với Phú Quốc, báo cáo tài chính năm 2025 đã kiểm toán ghi nhận nợ phải trả 28.458,8 tỷ đồng và vốn chủ sở hữu 4.235,8 tỷ đồng. Cộng thêm 1.500 tỷ đồng trái phiếu dự kiến phát hành, tỷ lệ lên 7,07 lần, vượt trần 5 lần. Nhưng bên dưới con số 28.458,8 tỷ đồng có một khoản đáng chú ý: hơn 11.600 tỷ đồng là tiền người mua trả trước ngắn hạn, chiếm khoảng 38% tổng nợ phải trả.CafeBiz Đây là tiền khách hàng đặt cọc để giữ quyền mua sản phẩm dự án, không phải khoản vay có lãi.
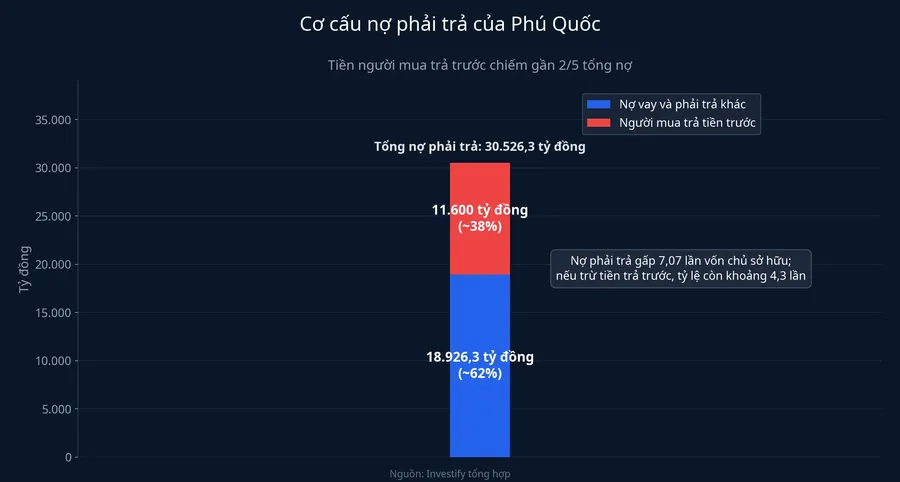
Nếu tách riêng khoản trả trước khỏi tử số, tỷ lệ nợ trên vốn chủ sở hữu còn khoảng 4,3 lần, tức dưới trần. Điều đó không làm án phạt sai, vì luật tính trên tổng nợ phải trả, nên 7,07 lần vẫn là con số vi phạm. Nhưng bài học cho người mua trái phiếu đi ngược trực giác thông thường: một hệ số nợ cao chưa chắc toàn là nợ vay phải trả lãi định kỳ, và một hệ số nợ thấp cũng chưa chắc an toàn nếu phần lớn là nợ vay ngân hàng và trái phiếu đến hạn trả lãi đều đặn. Hai loại nghĩa vụ này tạo sức ép dòng tiền khác hẳn nhau: một bên chỉ cần bàn giao sản phẩm đúng hẹn, một bên buộc phải có tiền mặt đúng ngày.
Tài sản bảo đảm: chữ "có bảo đảm" không nói được bảo đảm bao nhiêu
Ngày 16/9/2026, Viconship công bố hoàn tất phát hành lô trái phiếu mã VSCL12601 trị giá 500 tỷ đồng, lãi suất cố định 11%/năm, kỳ hạn 36 tháng.MarketTimes Tài sản bảo đảm là toàn bộ phần vốn góp của Viconship tại Công ty TNHH MTV Dịch vụ Cảng Xanh, vốn góp theo mệnh giá 110 tỷ đồng.Vietstock
Đặt hai con số cạnh nhau: 110 tỷ đồng mệnh giá vốn góp bảo đảm cho 500 tỷ đồng trái phiếu, tỷ lệ bao phủ theo sổ sách chỉ khoảng 22%. Đọc lướt qua, một trái phiếu "có bảo đảm" nghe an toàn hơn hẳn một trái phiếu không có tài sản bảo đảm nào. Nhưng chữ "có bảo đảm" không cho biết bảo đảm được bao nhiêu phần giá trị khoản vay.
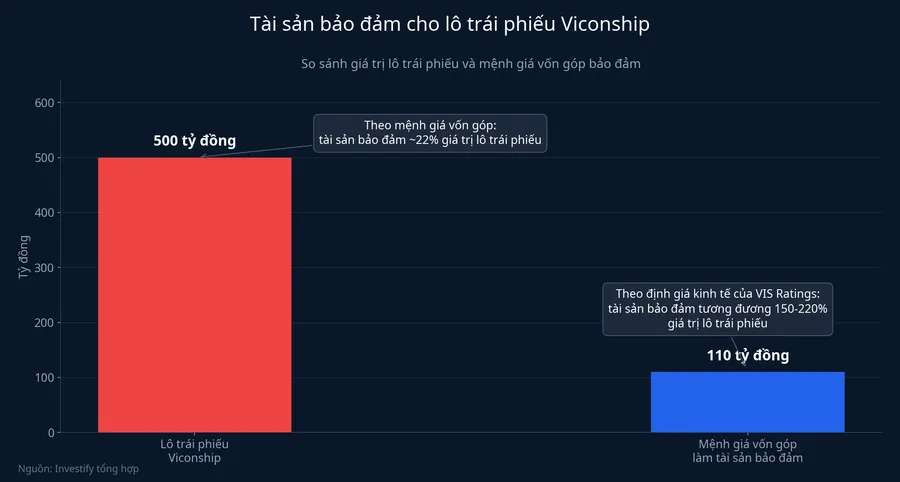
Trong khi đó, VIS Ratings xếp hạng lô trái phiếu này ở mức A với triển vọng ổn định, đưa ra tỷ lệ bao phủ từ 150 đến 220%. Hai con số chênh nhau rất xa vì đo hai thứ khác nhau: một bên là mệnh giá vốn góp ghi trên giấy đăng ký kinh doanh, một bên là định giá kinh tế của doanh nghiệp cảng theo đánh giá của tổ chức xếp hạng. Định giá kinh tế của Cảng Xanh chưa được công bố công khai, nên tỷ lệ 150-220% là con số của một bên thứ ba chứ không phải con số người mua tự kiểm chứng được.
Bối cảnh đòn bẩy của công ty mẹ cũng cần đọc kèm. Đến cuối tháng 6/2026, tổng nợ vay và nợ thuê tài chính của Viconship đạt 6.503,5 tỷ đồng, bằng 89,6% vốn chủ sở hữu, còn chi phí lãi vay riêng quý 2/2026 lên tới 144 tỷ đồng. Mục đích của đợt phát hành là cơ cấu lại nợ. Mức lãi suất 11%/năm chính là giá thị trường đặt cho gói rủi ro đó, không phải một con số tùy tiện.
Mua lại trước hạn: tín hiệu tích cực cần đặt cạnh quy mô tổng nợ
Ngày 18/9, HĐQT CII thông qua hai nghị quyết về phương án mua lại trước hạn. Doanh nghiệp dự kiến mua lại 302 trái phiếu mã CII12402, tương ứng 30,2 tỷ đồng theo mệnh giá, thanh toán ngày 19/10/2026, và 45 trái phiếu mã CII12403, tương ứng 4,5 tỷ đồng, thanh toán ngày 26/10/2026.CafeF Cả hai lô đều phát hành tháng 10/2024, kỳ hạn 3 năm, tức đợt mua lại diễn ra sớm hơn ngày đáo hạn khoảng một năm, dùng nguồn tiền hợp pháp từ hoạt động kinh doanh.DNSE
Tổng giá trị mua lại là 34,7 tỷ đồng. Con số này nghe có vẻ là tin tốt cho đến khi đặt cạnh quy mô nợ của chính doanh nghiệp: đến ngày 30/6/2026, tổng nợ phải trả của CII hơn 30.518 tỷ đồng, trong đó vay và nợ thuê tài chính hơn 24.534 tỷ đồng, chiếm 80,4%. Lợi nhuận sau thuế nửa đầu năm 2026 giảm 48,1% so với cùng kỳ, còn hơn 96 tỷ đồng.
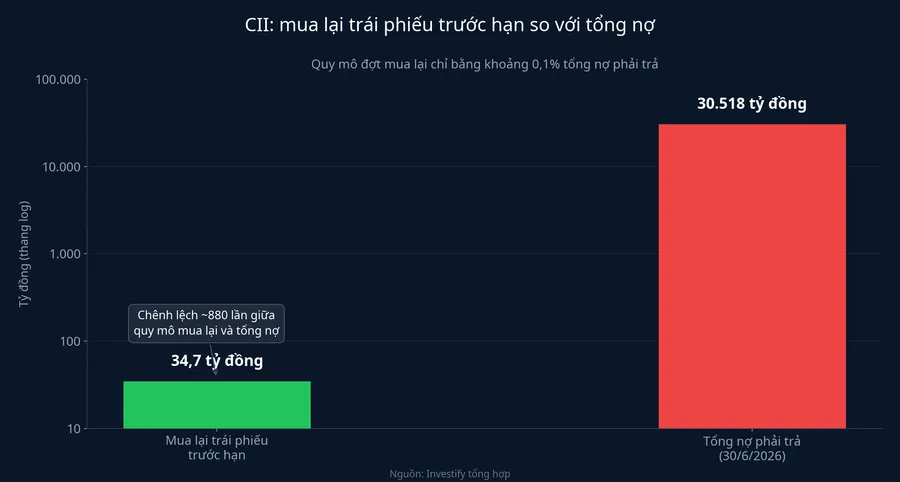
Hành vi mua lại trước hạn có ít nhất ba cách đọc cùng hợp lý, và người mua trái phiếu nên biết cả ba thay vì chọn cách thuận tai nhất. Cách đọc tích cực: doanh nghiệp có dòng tiền và chủ động giảm nghĩa vụ trái phiếu. Cách đọc kỹ thuật: đây có thể là kết quả đàm phán với trái chủ, hoặc bước tiết kiệm chi phí lãi khi lãi suất huy động mới rẻ hơn. Cách đọc thận trọng: quy mô 34,7 tỷ đồng chỉ bằng khoảng một phần nghìn tổng nợ phải trả, nên nó chứng minh thiện chí ở một lô cụ thể chứ không chứng minh doanh nghiệp đã giảm áp lực đòn bẩy tổng thể. Ba cách đọc không loại trừ nhau, và dữ liệu hiện có chưa đủ để chọn hẳn một cách.
Khung đọc bản công bố thông tin cho người mua trái phiếu
Ba hồ sơ trên tạo thành một khung đọc chung cho bất kỳ bản công bố thông tin trái phiếu doanh nghiệp nào. Xem hệ số nợ trên vốn chủ sở hữu thì đọc luôn thuyết minh cơ cấu nợ, tách phần nợ vay có lãi khỏi phần phải trả người bán và tiền khách trả trước. Hai loại nghĩa vụ này tạo áp lực dòng tiền hoàn toàn khác nhau. Xem dòng tài sản bảo đảm thì tìm tỷ lệ bao phủ và cơ sở định giá đứng sau con số đó, vì mệnh giá vốn góp và định giá kinh tế cho ra hai kết quả rất khác nhau dù cùng mô tả một tài sản. Xem lịch sử mua lại trước hạn thì đặt giá trị mua lại cạnh tổng dư nợ trái phiếu đang lưu hành của tổ chức phát hành, thay vì chỉ nhìn hành động đó một cách biệt lập.
Điều bản công bố thông tin không nói ra chính là việc người đọc phải tự làm ba phép so sánh này. Không có quy định nào bắt doanh nghiệp phải giải thích 38% nợ là tiền trả trước, hay phải nói rõ tỷ lệ bao phủ tài sản bảo đảm theo giá trị kinh tế thay vì mệnh giá. Đó là khoảng trống mà người mua trái phiếu cá nhân đang phải tự lấp đầy bằng cách đọc kỹ hơn, chứ không phải bằng cách tin vào một con số tổng hợp duy nhất.
Tín hiệu gần nhất để kiểm chứng khung đọc này rơi vào ngày 19/10/2026, khi CII dự kiến thanh toán đợt mua lại đầu tiên. Nếu kết quả mua lại được công bố đúng kế hoạch và đủ khối lượng, đó là dấu hiệu dòng tiền doanh nghiệp đang chạy đúng cam kết. Nếu ngày thanh toán bị lùi hoặc khối lượng mua lại giảm, bản nghị quyết tháng 9 mới chỉ dừng ở mức một kế hoạch chưa được thực thi đầy đủ.