
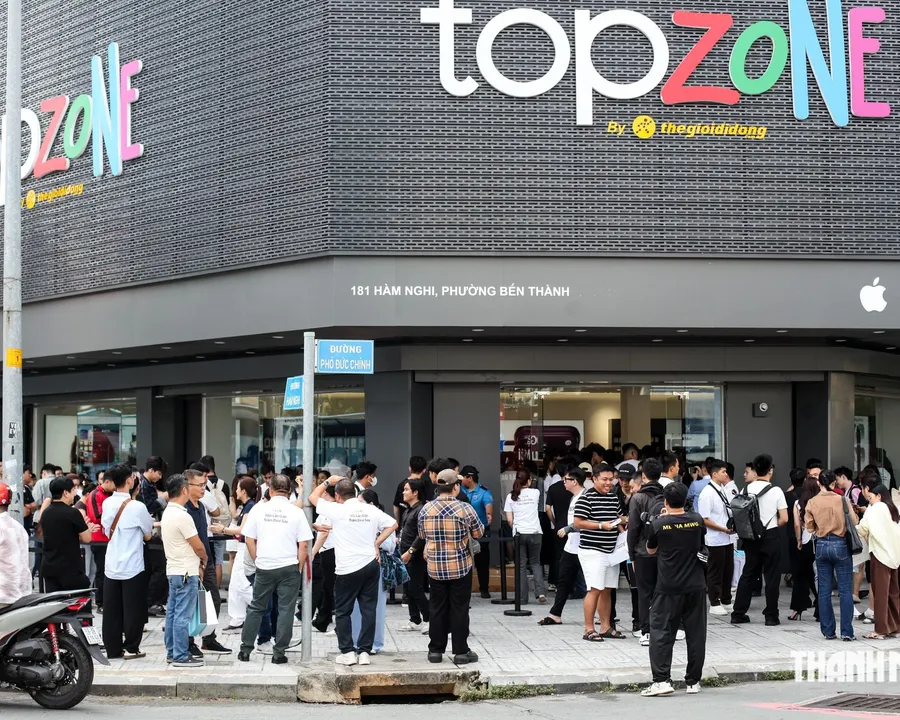
Ngày 18/9/2026, iPhone 18 Pro Max mở bán tại Việt Nam.Tao247 Đúng như mọi năm, đời máy liền trước lập tức hạ giá: iPhone 17 Pro Max bản 256GB hiện được FPT Shop niêm yết từ 34.590.000 đồngFPT Shop và CellphoneS bán từ 34.599.000 đồngCellphoneS, trong khi giá chính thức của Apple cho cấu hình này vẫn là 37.990.000 đồng.Apple
Bạn có thể hiểu đơn giản: nếu đang cầm khoảng 35 triệu đồng nhàn rỗi, câu hỏi hôm nay rất cụ thể. Mang chiếc máy về nhà, hay để số tiền đó ở một chỗ khác thêm 12 tháng? Bài viết này đặt bốn lựa chọn cạnh nhau trên cùng một thước đo: số tiền còn lại sau một năm.
Chiếc máy đã đi trọn năm đầu tiên, và mức mất giá đã đo được
Điểm may mắn của phép so sánh này là iPhone 17 Pro Max không phải sản phẩm mới. Nó mở bán từ tháng 9/2025, nên toàn bộ đường trượt giá năm đầu đã diễn ra và đo được, không cần dự báo. Trên thị trường máy cũ chính hãng, bản 256GB hiện được rao khoảng 28-30 triệu đồng cho máy như mới và 25-27 triệu đồng cho máy đã qua sử dụng.Chợ Tốt
Đối chiếu với giá chính thức 37,99 triệu đồng khi máy còn mới, năm đầu tiên đã lấy đi khoảng 10-13 triệu đồng, tức 26-34% giá trị. Đây mới là giá người bán rao; giá một cửa hàng thực trả khi thu lại máy còn thấp hơn nữa. Chiếc máy mua hôm nay bước vào năm thứ hai, đường trượt thường thoải hơn năm đầu nhưng vẫn đi cùng một chiều. Đổi lại, bạn có 12 tháng sử dụng thật, đó là giá trị chứ không phải khoản lỗ thuần. Vấn đề chỉ nằm ở chỗ: mức giá của 12 tháng đó đặt cạnh những gì 35 triệu đồng làm được ở nơi khác thì ra sao.
Gửi tiết kiệm: khoảng cách giữa các ngân hàng nhỏ hơn nhiều người tưởng
Khảo sát 29 ngân hàng ngày 19/9/2026 cho thấy lãi suất tiết kiệm kỳ hạn 12 tháng trung bình 6,15%/năm qua kênh trực tuyến. LPBank dẫn đầu với 7,15%/năm, kế đến là BacABank 7,10% và SaigonBank 7,00%. Nhóm quốc doanh lớn như Vietcombank và VietinBank giữ quanh 5,90%.
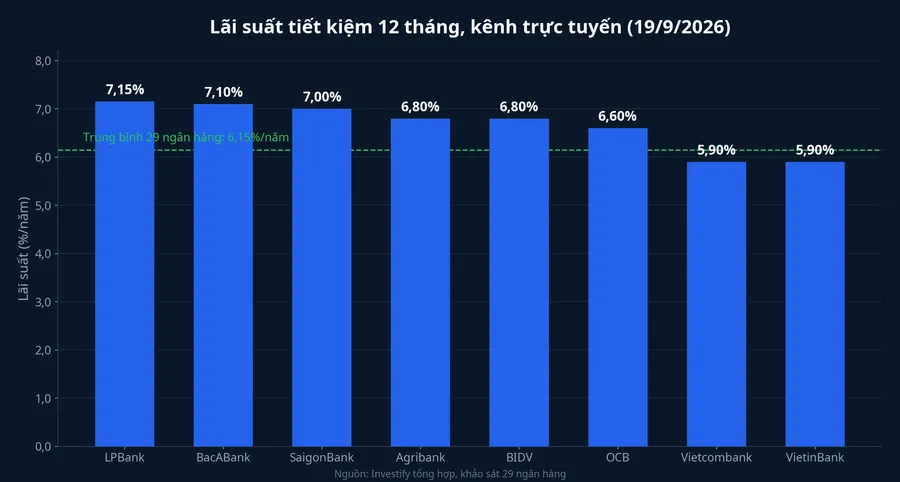
Quy ra tiền trên khoản 35 triệu đồng gửi 12 tháng, mức trung bình 6,15%/năm cho 2.152.500 đồng tiền lãi, mức cao nhất thị trường 7,15%/năm cho 2.502.500 đồng, còn mức 5,90%/năm của nhóm quốc doanh lớn chỉ cho 2.065.000 đồng. Chênh lệch giữa ngân hàng trả cao nhất và nhóm trả thấp là 437.500 đồng cho cả năm, không lớn như nhiều người hình dung.
Điều đáng chú ý hơn nằm ở một khoản chênh dễ nhặt hơn nhiều: Agribank và BIDV trả 6,80%/năm qua kênh trực tuyến, so với 5,90% khi gửi tại quầy, tức 315.000 đồng chỉ khác nhau ở chỗ bạn bấm điện thoại hay xếp hàng tại quầy. Kéo dài kỳ hạn cũng gần như không thêm được gì, vì mặt bằng 24 tháng trung bình chỉ 5,71%/năm, thấp hơn cả kỳ hạn 12 tháng do đường cong lãi suất huy động đang rất phẳng ở nhóm kỳ hạn trung bình.
Vàng: mất tiền ngay trước khi giá kịp nhúc nhích
Ngày 19/9/2026, vàng miếng SJC được niêm yết mua vào 144.600.000 đồng/lượng và bán ra 147.600.000 đồng/lượng, tức 14,46 và 14,76 triệu đồng mỗi chỉ. Với 35 triệu đồng mua theo giá bán ra, bạn nhận về 2,37 chỉ. Nếu đổi ý và bán lại ngay chiều cùng ngày ở giá mua vào, số vàng đó chỉ quy ra 34.288.618 đồng.
Nói đơn giản thì bạn mất 711.382 đồng trong vài giờ, dù giá vàng không đổi một đồng nào. Khoản này bằng đúng một phần ba toàn bộ tiền lãi mà 35 triệu đồng kiếm được sau cả năm gửi tiết kiệm ở mức trung bình. Đó là chênh lệch mua vào bán ra khoảng 2,07%, một mức bình thường chứ không hề bất thường, và nó luôn đứng sẵn ở đó chờ người mua bước vào.
Về hiệu quả 12 tháng, vàng đúng là đã vượt tiết kiệm: giá SJC bán ra tăng 11,82%, từ 132 triệu lên 147,6 triệu đồng/lượng. Nhưng con số này phụ thuộc gần như hoàn toàn vào ngày bạn bước vào thị trường. Cả năm nay, giá vàng đã đi qua một vòng biến động lớn: lập đỉnh tháng 2/2026 ở mức 187 triệu đồng/lượng, rồi điều chỉnh mạnh về 141,9 triệu đồng/lượng vào tháng 7, trước khi nhích lại về 147,6 triệu đồng/lượng hôm nay.
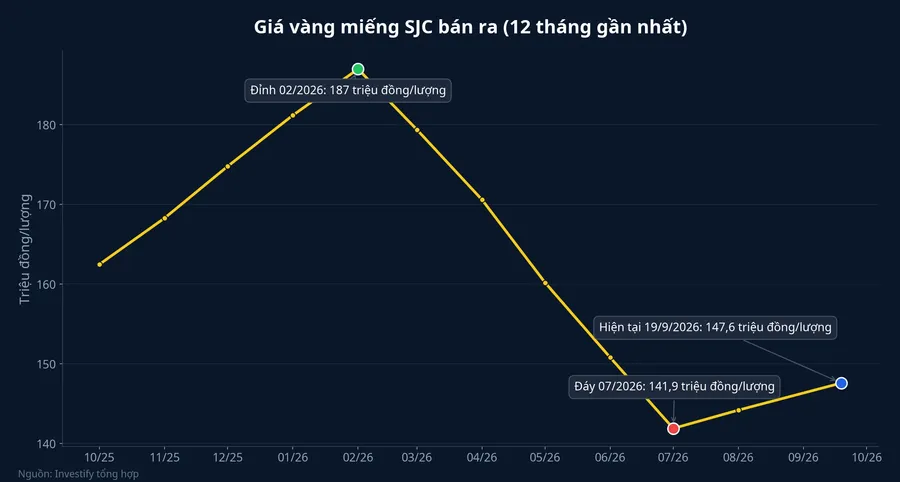
Người mua đúng đỉnh tháng 2, bán hôm nay ở giá mua vào 144,6 triệu, chỉ còn giữ lại 77,3% số tiền bỏ ra, tức lỗ 22,67%. Người mua tháng 7 thì đang lãi 1,9%. Cùng một tài sản, cùng một năm, hai kết quả cách nhau gần 25 điểm phần trăm chỉ vì thời điểm vào khác nhau. Điều quan trọng nhất với người đang cầm 35 triệu đồng: vàng không trả lãi. Toàn bộ kết quả đến từ biến động giá, và giá thì không ai biết trước được.
Lãi suất cố định: lãi cao hơn thật, nhưng cánh cửa hẹp với 35 triệu đồng
Sản phẩm lãi suất cố định mà các nền tảng đầu tư đang phân phối thực chất là trái phiếu doanh nghiệp được đóng gói lại, không phải tiền gửi ngân hàng. Bạn có thể hiểu đơn giản: khác biệt bản chất này quyết định toàn bộ phần còn lại của câu chuyện.
Về mức lãi, số liệu trái phiếu niêm yết cập nhật 18/9/2026 cho thấy nhóm trả lãi cố định có mức trung bình 6,72%/năm với phát hành riêng lẻ và 6,82%/năm với phát hành ra công chúng. Trên 35 triệu đồng, mức 6,82% cho 2.387.000 đồng tiền lãi, nhiều hơn tiết kiệm trung bình khoảng 234.500 đồng. Phần chênh đó không miễn phí: trái phiếu chính phủ kỳ hạn 1 năm chỉ trả 3,90%/năm, thấp hơn cả tiết kiệm ngân hàng, nên khoảng vượt của trái phiếu doanh nghiệp so với mức chuẩn đó chính là phần bù cho rủi ro tín dụng của bên phát hành.
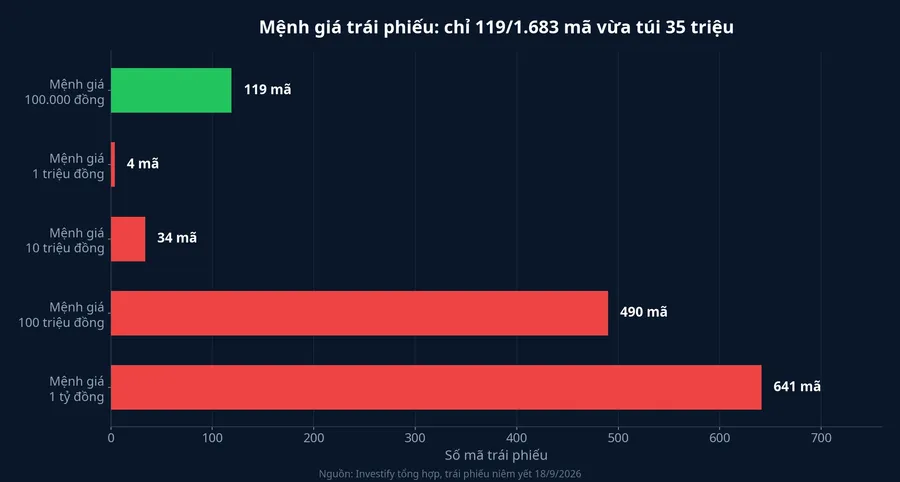
Với riêng khoản 35 triệu đồng, rào cản đầu tiên là mệnh giá. Trong 1.683 mã trái phiếu khảo sát, 641 mã có mệnh giá 1 tỷ đồng và 490 mã có mệnh giá 100 triệu đồng, chỉ 119 mã xuống tới mệnh giá 100.000 đồng. Phần lớn thị trường đóng cửa với khoản tiền này.
Rào cản thứ hai là lớp bảo vệ. Tiền gửi ngân hàng được bảo hiểm tiền gửi tới 125 triệu đồng cho mỗi người tại mỗi tổ chức, và gốc luôn được bảo toàn kể cả khi rút trước hạn, chỉ bị hạ lãi về mức không kỳ hạn. Trái phiếu doanh nghiệp không có cơ chế nào tương đương. Muốn lấy lại tiền trước hạn, bạn phải bán lại trên thị trường thứ cấp hoặc thỏa thuận với bên phân phối, và giá bán có thể thấp hơn số tiền đã bỏ ra nếu lãi suất thị trường tăng hoặc chất lượng tín dụng của bên phát hành xấu đi.
Bốn lựa chọn trên cùng một thước đo
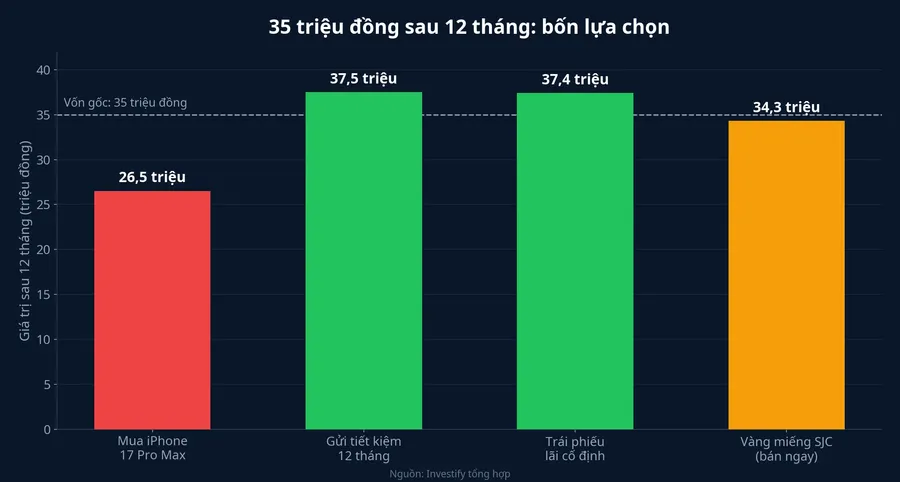
Đặt cạnh nhau, ba kênh giữ tiền — tiết kiệm, trái phiếu lãi cố định và vàng bán ngay — chỉ chênh nhau khoảng 400.000 đến 800.000 đồng cho cả năm. Trong khi đó, khoản mất giá của chiếc iPhone trong năm đầu tiên lớn hơn toàn bộ tiền lãi của kênh tốt nhất khoảng bốn đến năm lần.
| Lựa chọn | 35 triệu đồng sau 12 tháng | Điều kiện đi kèm |
|---|---|---|
| Mua iPhone 17 Pro Max | Còn khoảng 25-28 triệu đồng giá trị bán lại | Đổi lại là 12 tháng sử dụng thật |
| Tiết kiệm 12 tháng | 37,07-37,50 triệu đồng tùy ngân hàng | Gốc được bảo hiểm tới 125 triệu, rút bất cứ lúc nào |
| Vàng miếng SJC | Mất ngay 711.382 đồng chênh mua bán tại thời điểm vào, kết quả sau đó hoàn toàn theo giá | Không trả lãi, phụ thuộc ngày vào |
| Trái phiếu lãi suất cố định | 37,39-37,98 triệu đồng nếu mua được | Phần lớn mã có mệnh giá từ 100 triệu, không có bảo hiểm tiền gửi |
Khung để bạn tự quyết
Hai đòn bẩy trong quyết định này lệch nhau một bậc độ lớn. Chọn tiêu hay giữ định đoạt hàng chục triệu đồng, còn chọn kênh nào — nếu đã quyết giữ — chỉ định đoạt vài trăm nghìn đồng. Rất nhiều thời gian đang bị dồn vào đòn bẩy nhỏ hơn.
Nếu đã quyết giữ tiền với kỳ hạn quanh một năm, mặc định hợp lý hiện nay là tiết kiệm trực tuyến kỳ hạn 12 tháng ở nhóm trả cao 7,00-7,15%/năm. Mức này gần bằng lợi suất trung bình của trái phiếu doanh nghiệp trả lãi cố định, mà vẫn giữ nguyên bảo hiểm tiền gửi và quyền rút bất cứ lúc nào. Trái phiếu lãi suất cố định chỉ đáng cân nhắc khi bạn chắc chắn không cần đến khoản tiền trong suốt kỳ hạn, mua được mã có mệnh giá phù hợp, và chấp nhận rủi ro tín dụng của bên phát hành. Vàng đứng riêng một nhóm vì không trả lãi, nên đây là lựa chọn phân bổ dài hạn chứ không phải nơi giữ một khoản tiền trong đúng 12 tháng.
Con số đáng theo dõi trong quý tới là mặt bằng lãi suất huy động 12 tháng. Nếu nhóm ngân hàng tư nhân còn giữ được mức trên 7%/năm, chênh lệch giữa tiết kiệm và trái phiếu doanh nghiệp vẫn hẹp, và phần bù rủi ro tín dụng chưa đáng để đánh đổi. Còn nếu mặt bằng này lùi về dưới 6,5%/năm, khoảng cách sẽ mở rộng trở lại, và bài toán cần tính lại từ đầu.