
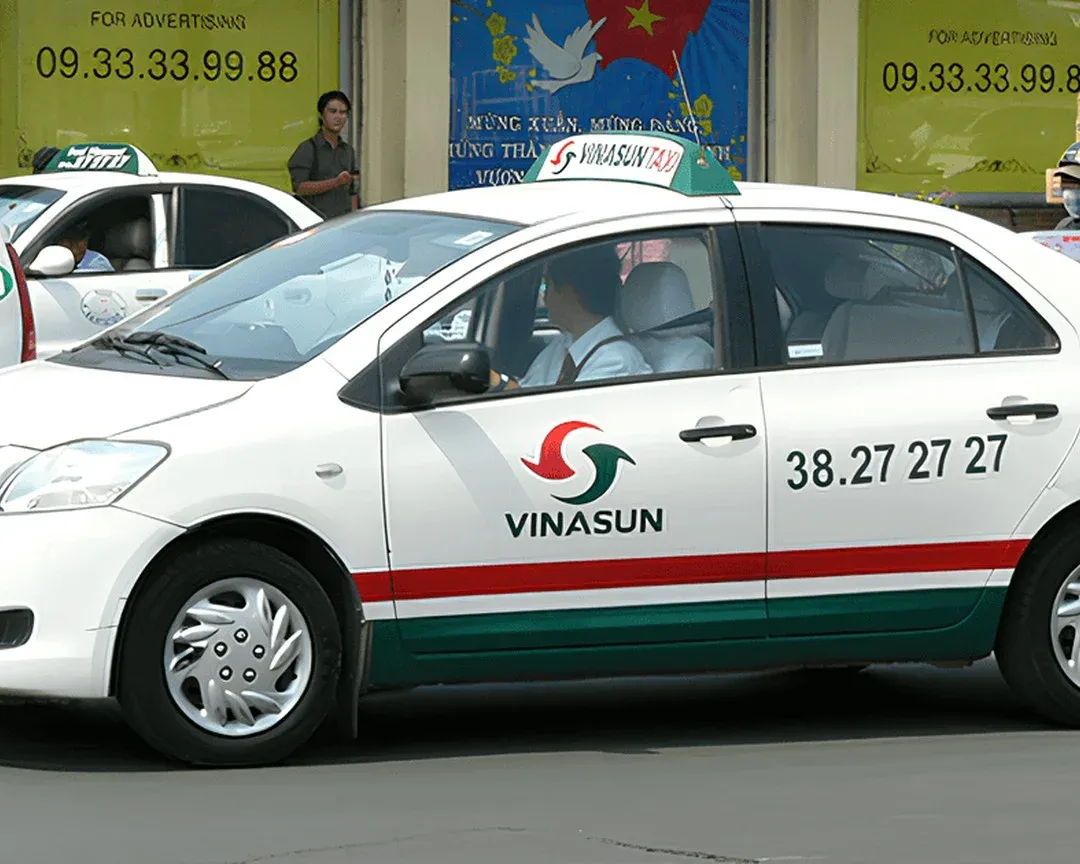
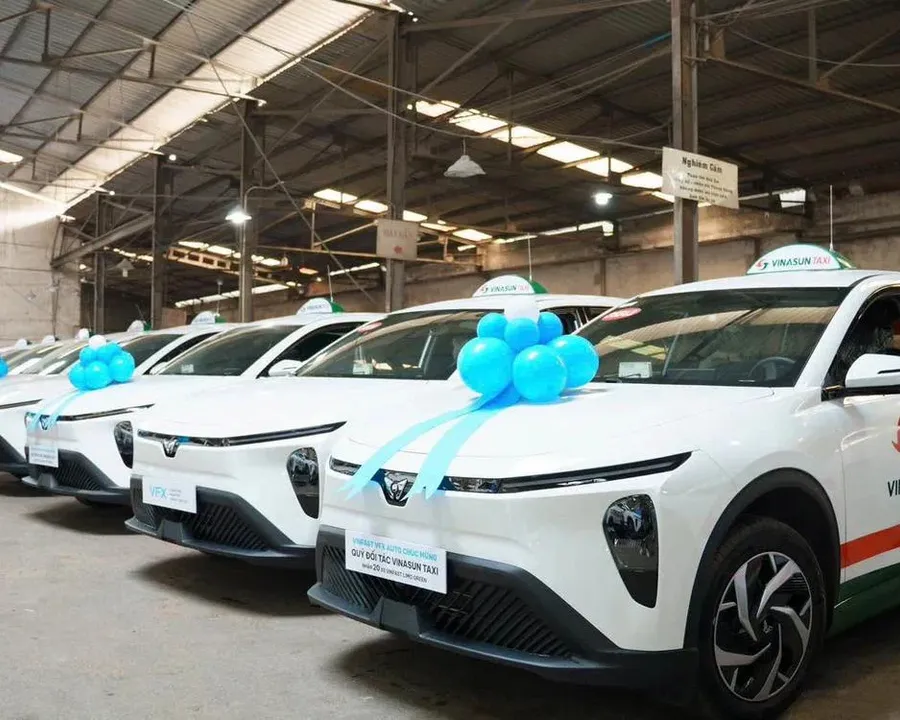
Sáng 16/9/2026, tại bãi xe Công ty Cổ phần Ánh Dương Việt Nam, hai mươi chiếc VinFast Limo Green xếp hàng chờ dán logo Vinasun, lô xe điện đầu tiên trong 22 năm lịch sử hãng.CafeF Cách đó vài dãy là hàng nghìn chiếc Toyota hybrid mà chính công ty đã vay ngân hàng hàng trăm tỷ đồng để mua, với lý do được nêu rõ chỉ mười bảy tháng trước: không muốn phụ thuộc trạm sạc.
Cũng phiên 16/9, cổ phiếu VNS đóng cửa ở 6.070 đồng, thấp nhất từ đầu năm.Tin nhanh Chứng khoán Hai sự kiện trùng ngày nhưng không phải nguyên nhân của nhau: giá cổ phiếu đã đi xuống từ tháng 3, còn cú trượt sâu nhất đến sau báo cáo quý II công bố cuối tháng 7. Điểm chung là cả hai cùng phản ánh một doanh nghiệp đang mua thêm thời gian bằng chính số tiền mà mô hình kinh doanh cũ không còn tạo ra đủ.
Lập luận từ chối xe điện từng rất chặt chẽ
Tháng 4/2025, khi cả ngành taxi đổ về xe điện, Vinasun công khai giải thích vì sao chọn hướng khác, và lập luận khi đó không hời hợt. Mỗi sáng công ty phải gom xe về bãi kiểm tra kỹ thuật, mà không trạm sạc nào lúc đó chứa nổi 40-50 xe cùng lúc.Người Lao Động Xe hybrid tiết kiệm khoảng một nửa lượng xăng, tài xế không mất thời gian chờ sạc nên không mất cuốc khách. Ban lãnh đạo cũng lo xe điện xuống giá nhanh hơn khi thanh lý, trong khi bán xe cũ là nguồn thu quan trọng của hãng.
Từ đó, Vinasun dồn tiền vào hybrid: 806 xe năm 2024, thêm khoảng 400 xe năm 2025, với khoản vay tối đa 264 tỷ đồng từ Vietcombank kỳ hạn 48 tháng để mua 550 xe Toyota hybrid.CafeF Kế hoạch 2026 thêm 310 xe hybrid, thanh lý 150 xe cũ, hướng tới khoảng 2.345 xe cuối năm.Người Quan Sát Mỗi quyết định hợp lý nếu xét riêng, nhưng tất cả đặt trên một nền doanh thu đang co lại.
Quý II/2026 là lúc phép tính lộ ra
Quý II/2026, Vinasun đạt doanh thu thuần 194,3 tỷ đồng, giảm 10,3% so với cùng kỳ.Tin nhanh Chứng khoán Doanh thu chỉ giảm một phần mười, nhưng lợi nhuận lật hẳn chiều: từ lãi 9,94 tỷ đồng cùng kỳ 2025 sang lỗ sau thuế 20,1 tỷ đồng, quý thua lỗ đầu tiên sau 17 quý liên tiếp có lãi, tức lần đầu kể từ giai đoạn dịch bệnh.
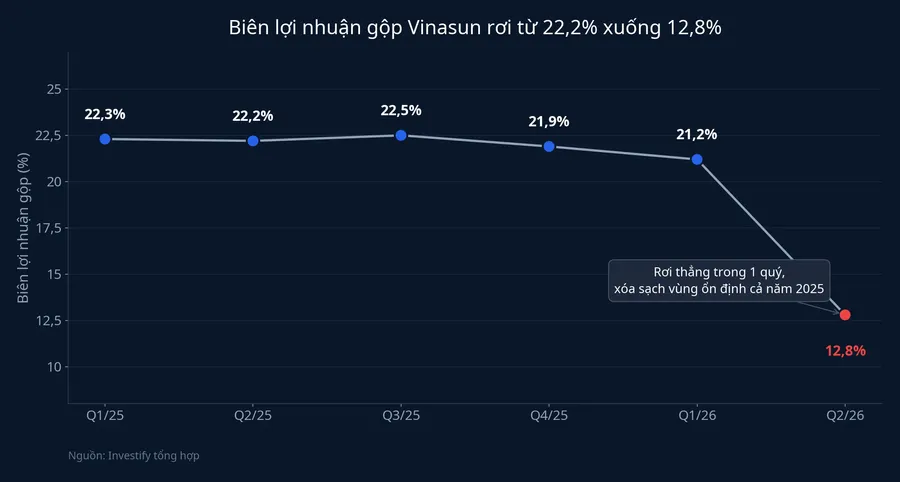
Con số đáng đọc trước tiên là biên lợi nhuận gộp, rơi từ 22,2% xuống còn 12,8%, kéo lợi nhuận gộp giảm 48,3% còn 24,91 tỷ đồng. Đây là chỗ cấu trúc chi phí taxi hiện nguyên hình: doanh thu chạy theo số cuốc khách nên co lại được, nhưng khấu hao đội xe khoảng 55 tỷ đồng mỗi quý, lãi vay, lương bộ khung vận hành, chi phí bảo dưỡng bãi xe đều chạy đều bất kể xe chở khách hay nằm bãi. Khi doanh thu tụt 10% mà giá vốn gần như đứng yên, toàn bộ chênh lệch ăn thẳng vào biên lợi nhuận.
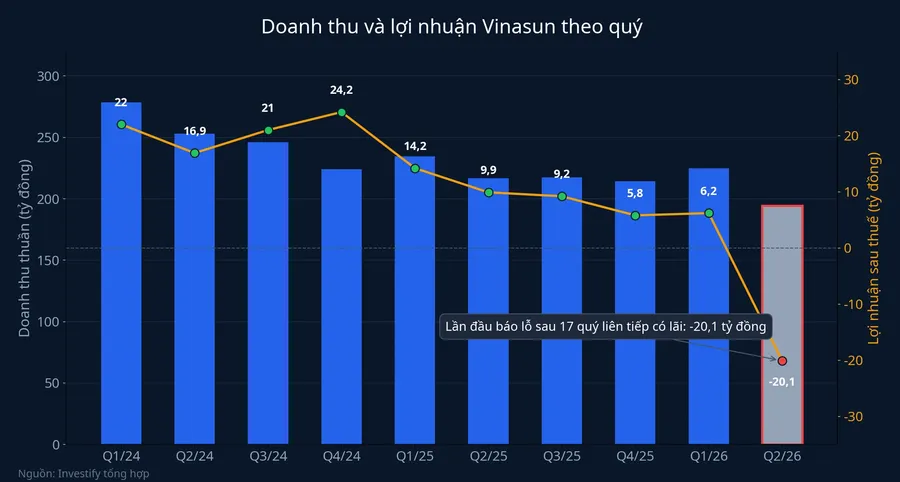
Lũy kế nửa đầu năm, Vinasun đạt doanh thu 419,06 tỷ đồng, lỗ sau thuế 13,92 tỷ đồng, so với lãi 24,1 tỷ đồng cùng kỳ năm trước.Doanh nhân Pháp luật Kế hoạch lợi nhuận cả năm là 32,68 tỷ đồng, nghĩa là hai quý còn lại phải kiếm gần 47 tỷ đồng mới chạm mục tiêu.
Khoản lỗ không đến từ một nguyên nhân duy nhất. Công ty giải trình doanh thu giảm trong khi vẫn duy trì chính sách hỗ trợ tài xếNgười Quan Sát, còn giá dầu tăng theo căng thẳng địa chính trị và chi phí tài chính tăng 11% lên gần 9 tỷ đồng cũng góp phần. Nhưng dữ liệu nghiêng về nguyên nhân cấu trúc hơn là cú sốc nhất thời: nếu chỉ do nhiên liệu, biên gộp sẽ dao động theo chu kỳ giá dầu rồi hồi lại, trong khi thực tế nó giữ đều quanh 21-22,5% suốt 2025 rồi sụt thẳng đúng quý doanh thu chạm đáy. Diễn biến đó khớp với giả thuyết mất sức định giá và mất sản lượng hơn là một cú sốc chi phí đầu vào.
Thị trường lớn lên, nhưng phần lớn lên không thuộc về Vinasun
Ngành gọi xe Việt Nam vẫn tăng trưởng mạnh, quy mô khoảng 1,54 tỷ USD năm 2025, dự báo 1,94 tỷ USD năm 2026, tốc độ kép quanh 19% mỗi năm. Trong khi đó, doanh thu Vinasun đã giảm 10 quý liên tiếp so với cùng kỳ. Quý I/2026, Xanh SM chiếm 54,51% thị phần gọi xe bốn bánh tính theo tổng giá trị giao dịch, Grab 40,92%, Be 4,57%.CafeF Vinasun từng có 2,44% quý IV/2024 và nay không còn xuất hiện trong bảng thống kê.Người Quan Sát
Sức co hiện rõ ở đội xe: từng vượt 6.000 chiếc trước 2020, cuối 2025 còn 2.167 chiếc; nhân sự từ khoảng 17.000 người năm 2016 xuống còn khoảng 1.400 người cuối 2025, giảm hơn 90%.Người Quan Sát Áp lực còn đến từ vốn đối thủ: Xanh SM nâng vốn điều lệ từ 25.000 tỷ đồng lên 54.000 tỷ đồng chỉ sau bốn lần tăng vốn nửa đầu 2026. Toàn ngành đang chuyển gần 20.000 xe sang xe điện VinFast, Mai Linh gần 4.000 xe, Sun Taxi 3.000 xe, G7 gần 4.000 xe.Người Quan Sát Đặt cạnh những con số ấy, 20 chiếc Limo Green của Vinasun là bước thăm dò, chưa phải chuyển đổi.
Bảng cân đối vẫn còn đệm, nhưng đang mỏng đi
Dòng tiền kinh doanh của Vinasun vẫn dương ở mọi quý kể cả quý lỗ: quý II/2026 thu về 53,5 tỷ đồng nhờ khấu hao 55,2 tỷ đồng là chi phí không chi tiền. Vốn chủ sở hữu ở mức 1.106 tỷ đồng, nợ trên vốn chủ khoảng 0,55 lần, đòn bẩy chưa ở vùng báo động. Với vốn hóa quanh 420 tỷ đồng, cổ phiếu giao dịch ở mức khoảng 0,5 lần giá trị sổ sách.
Nhưng phần đệm đang mỏng đi từng quý. Tiền mặt còn 53,4 tỷ đồng cuối quý II, thấp nhất trong chuỗi quan sát, giảm mạnh từ 209,6 tỷ đồng một năm trước. Tỷ lệ thanh toán hiện hành xuống 0,95 lần, tài sản ngắn hạn không còn đủ trang trải nợ ngắn hạn. Nợ ròng trên EBITDA nhảy từ 3,73 lần đầu 2025 lên 9,53 lần, không phải vì nợ tăng mà vì lợi nhuận trước lãi vay, thuế và khấu hao sụt xuống. Đây là nút thắt thật của chiến lược đội xe: mỗi đợt mua xe mới cần tiền mặt hoặc nợ vay, rồi khóa thêm khấu hao và lãi vay vào kết quả kinh doanh trong bốn năm tiếp theo. Nếu doanh thu phục hồi, chi phí đó được hấp thụ dần; nếu doanh thu tiếp tục co lại, mỗi chiếc xe mua thêm chỉ làm chi phí cố định dày lên so với phần doanh thu còn lại.
Cổ đông đang chia làm hai phe
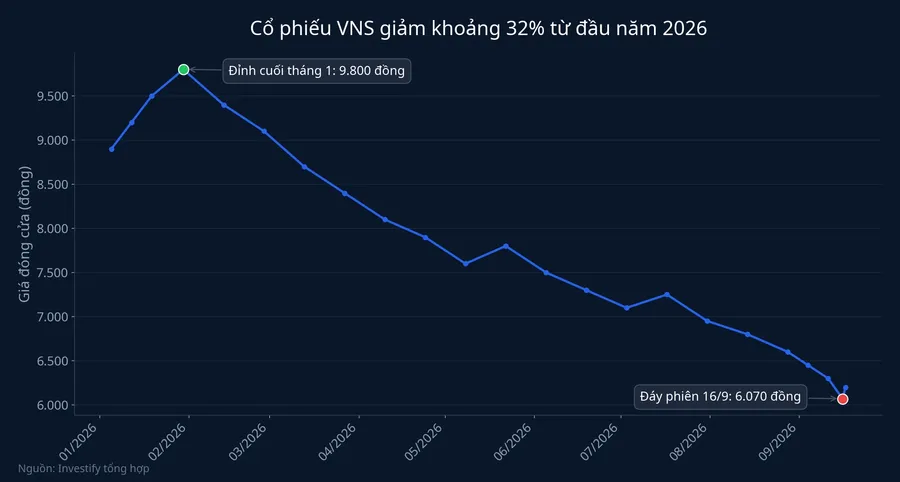
Thị trường đã định giá lại VNS khá sâu: mở năm 2026 quanh 9.300 đồng, đỉnh 9.800 đồng cuối tháng 1, về 6.070 đồng ngày 16/9 và đóng cửa phiên 17/9 ở 6.200 đồng, giảm khoảng 32% từ đầu năm. Sau kết quả bán niên âm, HoSE bổ sung VNS vào danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ, làm hẹp thêm lực cầu từ nhà đầu tư dùng đòn bẩy.FireAnt
Nội bộ cổ đông lớn đang đi hai hướng ngược nhau. Công ty TNHH Tư vấn Kim Ngưu, tổ chức liên quan một thành viên HĐQT, liên tục đăng ký thoái vốn từ tháng 4 đến cuối tháng 8/2026 nhưng nhiều đợt chỉ bán được một phần nhỏ vì thanh khoản quá mỏng. Ngược lại, ông Lê Hải Đoàn, Thành viên HĐQT Công ty Cổ phần Ánh Dương Việt Nam, mua thêm hơn 909.000 cổ phiếu tháng 5/2026, nâng sở hữu từ 13,55% lên 14,89%; ông và người liên quan hiện nắm hơn 17,8 triệu cổ phiếu, tương đương 26,29% vốn điều lệ.StockBiz Sự phân cực này cho thấy ngay cả những người gần sổ sách nhất cũng đang đọc ra hai tương lai khác nhau cho cùng một doanh nghiệp.
Hai thói quen đọc số liệu cho nhà đầu tư
Câu chuyện Vinasun không phải về một ban lãnh đạo ra quyết định tệ. Lập luận hybrid năm 2025 chặt chẽ ở thời điểm đó, và bổ sung xe điện năm nay là điều chỉnh hợp lý khi hạ tầng sạc đã khác. Vấn đề nằm sâu hơn: khi một mô hình kinh doanh bị thay thế bởi mô hình có cấu trúc chi phí và quy mô vốn vượt trội, mọi khoản đầu tư phòng thủ chỉ mua thêm thời gian, chứ chưa đảo được chiều suy giảm.
Với nhà đầu tư đang cân nhắc cổ phiếu doanh nghiệp truyền thống trong ngành bị thay thế, có hai thói quen đọc số liệu hữu ích. Thứ nhất, đọc biên lợi nhuận gộp trước dòng lãi lỗ: lợi nhuận có thể được đỡ tạm bằng thanh lý tài sản hoặc thu nhập tài chính, còn biên gộp phản ánh trực tiếp sức định giá với khách hàng. Thứ hai, đặt tốc độ tăng tài sản cố định cạnh tốc độ tăng doanh thu: tài sản cố định thuần của Vinasun ở mức 1.424,8 tỷ đồng cuối quý II/2026, cao hơn một năm trước, trong khi doanh thu cùng kỳ lại giảm, dấu hiệu chi phí cố định đang dồn lên một nền doanh thu hẹp dần.
Mốc kiểm chứng gần nhất rơi vào cuối tháng 10, khi báo cáo quý III/2026 công bố. Biên lợi nhuận gộp quay lại vùng 20% sẽ cho thấy đội xe mới bắt đầu trả lại hiệu quả vận hành. Nếu vẫn quanh mức 12,8% của quý II, phần lớn khoản đầu tư đội xe đang làm gánh nặng chi phí cố định dày thêm thay vì mỏng đi.