
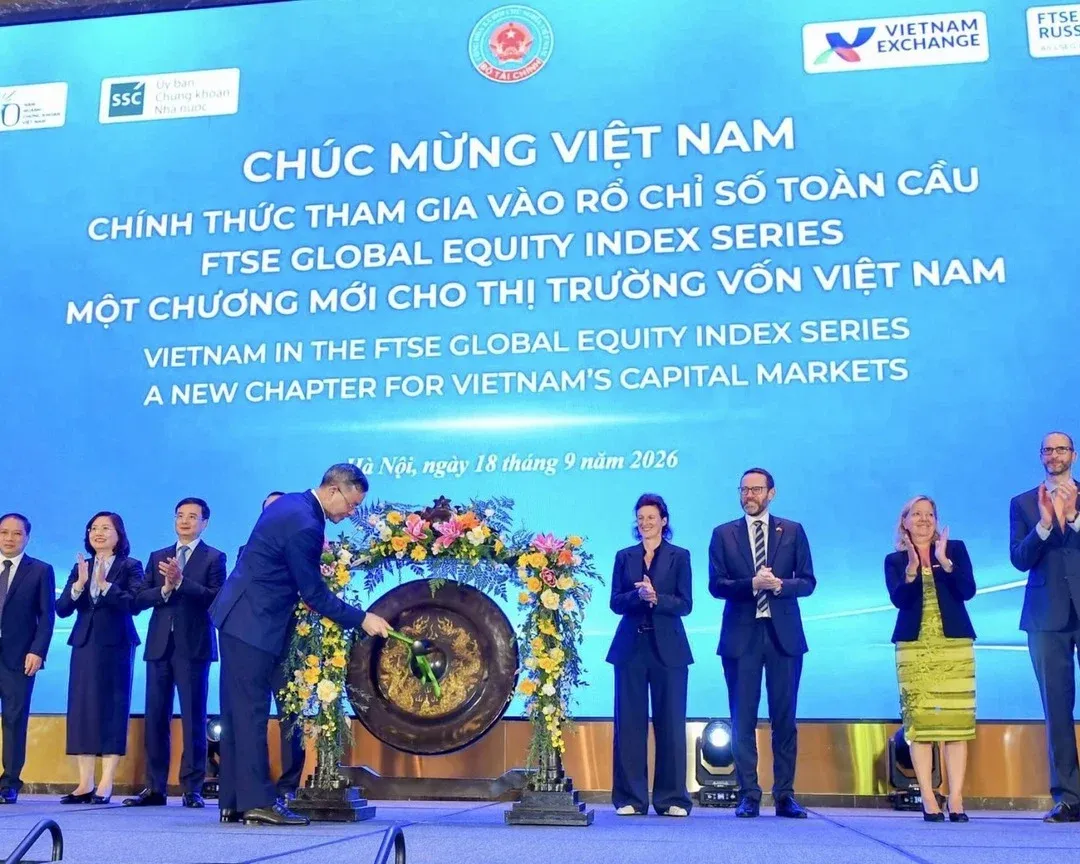
Tối 18/9/2026, tiếng cồng vang lên tại hội nghị do Bộ Tài chính, Ủy ban Chứng khoán Nhà nước và FTSE Russell đồng tổ chức, đánh dấu cổ phiếu Việt Nam chính thức bước vào rổ chỉ số thị trường mới nổi thứ cấp sau nhiều năm nằm trong nhóm cận biên.VnEconomy Trên các diễn đàn đầu tư, câu chuyện được kể lại theo một mạch quen thuộc: đánh cồng xong là tiền ngoại đổ vào, giá cổ phiếu bật lên.
Bức tranh lớn hơn cho thấy điều đó chỉ đúng một nửa. Việt Nam được nâng hạng thật, với 117 cổ phiếu lần đầu xuất hiện trong hệ thống chỉ số FTSE GEIS, gồm 27 mã vốn hóa lớn, vừa và nhỏ cùng 90 mã vốn hóa siêu nhỏ.VnBusiness Quy mô vốn thụ động mà các quỹ mô phỏng chỉ số phải giải ngân được nhiều công ty chứng khoán ước tính khoảng 1,5 tỷ USD.Tạp chí Công Thương Nhưng chỗ lệch giữa niềm tin và thực tế không nằm ở quy mô dòng vốn, mà ở lịch trình giải ngân.
Ngày hiệu lực thật là thứ Hai, và đợt đầu chỉ mở 10%
Tiếng cồng tối nay mang tính nghi thức. Ngày có hiệu lực thật là thứ Hai 21/9/2026, khi cổ phiếu Việt Nam chính thức có mặt trong các chỉ số của FTSE.Dân Trí Quan trọng hơn, việc đưa cổ phiếu Việt Nam vào rổ không diễn ra trong một lần, mà chia thành bốn đợt kéo dài tới tháng 9/2027, theo tỷ trọng cộng dồn tăng dần.Thời báo Tài chính Việt Nam
Đợt 1 vào tháng 9/2026 chỉ áp dụng 10% tỷ trọng. Đợt 2 vào tháng 3/2027 cộng thêm 20%, nâng lũy kế lên 30%. Đợt 3 vào tháng 6/2027 cộng thêm 35%, đạt 65%. Đợt 4 vào tháng 9/2027 mới cộng nốt 35% còn lại, hoàn tất 100%.
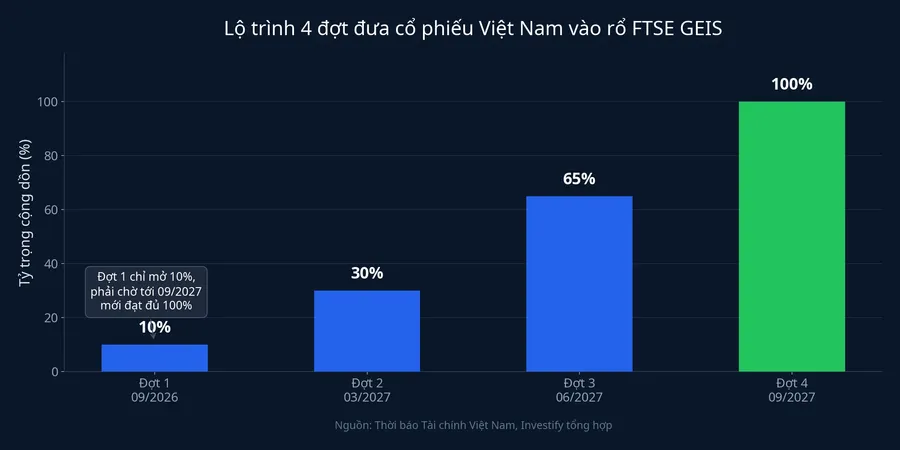
FTSE Russell nêu rõ lý do chia nhỏ lộ trình là để hạn chế xáo trộn thị trường và bảo đảm khả năng hấp thụ thanh khoản. Nói cách khác, tính đến sáng thứ Hai, thị trường Việt Nam mới mở đúng một phần mười cánh cửa vốn mà con số 1,5 tỷ USD đại diện. Tỷ trọng đầy đủ của Việt Nam trong rổ FTSE Emerging All Cap được chốt ở mức khoảng 0,488%, và mức đó chỉ đạt được vào tháng 9 năm sau.VietnamFinance
Bán trọn một lần, mua rải bốn lần
Đây là chi tiết ít được nhắc tới nhất, dù nó quyết định phần lớn cảm giác của nhà đầu tư trong vài tuần tới. Khi một thị trường được nâng hạng, nó rời rổ cận biên và vào rổ mới nổi, nhưng hai việc này không diễn ra cùng nhịp độ.
Theo danh sách rà soát tháng 9/2026, 126 cổ phiếu Việt Nam rời toàn bộ các chỉ số FTSE Frontier ngay sau khi phiên 18/9 đóng cửa.Vietstock Các quỹ bám theo rổ cận biên buộc phải bán hết một lần, vì Việt Nam không còn nằm trong phạm vi đầu tư của họ. Ở chiều ngược lại, các quỹ bám theo rổ mới nổi chỉ mua 10% trong đợt đầu.
ACBS ước tính 27 cổ phiếu nhóm vốn hóa lớn, vừa và nhỏ nhận khoảng 216 triệu USD, tương đương 5.588 tỷ đồng, trong lần phân bổ đầu tiên.VietnamFinance SSI Research đưa ra con số tương tự cho tuần giải ngân đầu, khoảng 240,5 triệu USD mua ròng.Tin nhanh Chứng khoán Một bên bán trọn 100% trong một phiên, một bên mua 10% rồi chờ sáu tháng mới có đợt tiếp theo. Chênh lệch nhịp độ này là lý do dòng vốn ngoại ròng quanh ngày hiệu lực thường mỏng hơn nhiều so với con số tổng mà thị trường quen nhắc tới.
Tiền đã vào rồi, và chỉ số vẫn giảm
Phần lớn dòng tiền đợt đầu không chờ đến thứ Hai. Các quỹ mô phỏng chỉ số thường cơ cấu danh mục vào những phiên sát ngày hiệu lực, nên tuần 14-18/9 mới là tuần đảo hàng thật. Số liệu phiên 18/9 cho thấy điều đó rõ ràng: khối ngoại mua ròng 1.218 tỷ đồng trên toàn thị trường.Tin nhanh Chứng khoán Riêng trong 27 mã thuộc rổ FTSE All-Cap, 21 mã được mua ròng với tổng giá trị 1.717 tỷ đồng.VietnamPlus
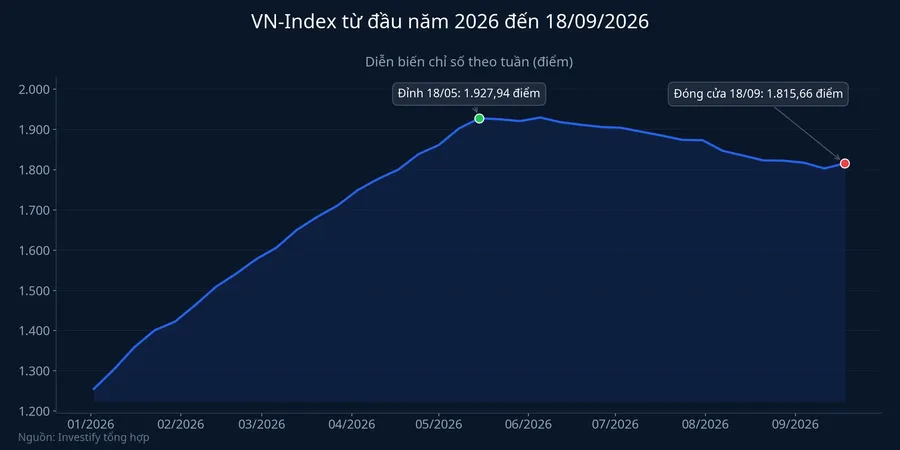
Cùng phiên đó, VN-Index đóng cửa giảm 7,11 điểm, tương đương 0,39%, xuống 1.815,66 điểm. Thanh khoản đạt hơn 881 triệu cổ phiếu, cao hơn rõ rệt so với mức 715 triệu của phiên liền trước. Một phiên giảm điểm không thể quy về một nguyên nhân duy nhất: nhóm cổ phiếu ngân hàng kéo chỉ số đi xuống, áp lực chốt lời trong nước sau nhịp hồi ba phiên cũng có phần, và thị trường vừa hấp thụ quyết định tăng lãi suất của Fed rạng sáng 17/9. Bằng chứng hiện có chưa đủ để tách bạch chính xác đóng góp của từng yếu tố. Điểm cần giữ lại đơn giản hơn nhiều: hơn 1.200 tỷ đồng vốn ngoại chảy vào đúng phiên chỉ số đi xuống. Dòng tiền mua ròng và chiều của chỉ số là hai thứ khác nhau, kể cả trong phiên đảo hàng lớn nhất của cả năm.
Bốn thị trường đi trước đã trả lời câu hỏi này
Nếu một phiên chưa đủ để kết luận, có thể nhìn sang các thị trường đã trải qua đúng quá trình này. Diễn biến quanh thời điểm nâng hạng có hiệu lực của Kuwait, Ả Rập Saudi, Qatar và UAE cho một mẫu hình khá nhất quán.Tuổi Trẻ
Kuwait tăng 13,19% trước ngày hiệu lực, nhưng sáu tháng sau chỉ còn tăng 3,84%, và sau một năm giảm 15,3%. Ả Rập Saudi tăng 10,158% trước ngày hiệu lực, rồi gần như đứng yên ở mức tăng 1,15% sau một năm. Qatar giảm 8,98% trước ngày hiệu lực và giảm tiếp 20,34% sau một năm. UAE giảm 23,28% trước ngày hiệu lực, hồi phục lên 3,4% sau sáu tháng, rồi lại giảm 14,97% sau một năm.
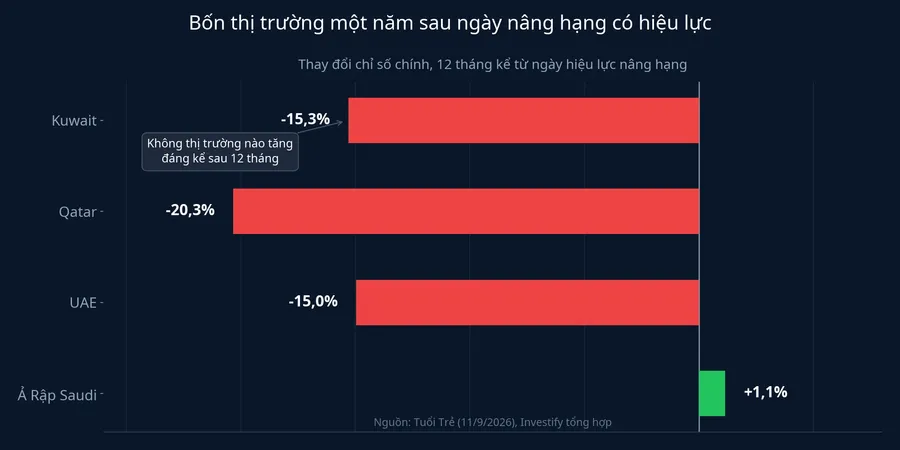
Bốn thị trường, bốn bối cảnh vĩ mô khác nhau, nhưng không thị trường nào tăng đáng kể trong mười hai tháng sau ngày hiệu lực. Phần tăng của câu chuyện nâng hạng chủ yếu xảy ra trước, ở giai đoạn kỳ vọng, chứ không phải sau. Vế còn lại của mẫu hình cũng cần được nói cho đủ: xét trong ba năm, đa số các thị trường này sinh lời khoảng 20% đến 50%, riêng Kuwait tăng 14,8% sau hai năm và 44,84% sau ba năm. Nâng hạng đóng vai trò động lực trung hạn, không phải cú hích một phiên.
Điều thực sự thay đổi từ thứ Hai
Nhìn lại chính thị trường Việt Nam trong năm nay sẽ thấy bức tranh còn rõ hơn. VN-Index đóng cửa năm 2025 ở 1.784,49 điểm và hiện ở 1.815,66 điểm, tức chỉ tăng 1,75% sau gần chín tháng. Chỉ số từng lên đỉnh 1.927,94 điểm ngày 18/5 và đang thấp hơn đỉnh đó 5,8%. Câu chuyện nâng hạng đã chạy suốt năm, nhưng chỉ số không đi theo một đường thẳng đi lên.
Bức tranh chính xác hơn là thế này: nâng hạng FTSE thay đổi tệp nhà đầu tư có quyền mua cổ phiếu Việt Nam, chứ chưa thay đổi ngay giá của chúng. Từ thứ Hai, Việt Nam nằm trong phạm vi đầu tư mặc định của các quỹ mới nổi toàn cầu, gồm cả nhóm quỹ chủ động vốn có dư địa lớn hơn nhiều so với quỹ thụ động. Đó là thay đổi về cấu trúc và nó bền, nhưng diễn ra theo tháng và theo quý chứ không theo phiên.
Với nhà đầu tư cá nhân đang cân nhắc câu chuyện này, khung hợp lý là coi nâng hạng như một quá trình mười hai tháng, và lấy các kỳ rà soát làm điểm kiểm chứng thay vì lấy phiên đầu tuần. Mốc gần nhất có câu trả lời là kỳ rà soát tháng 3/2027, khi tỷ trọng cộng dồn nâng từ 10% lên 30%. Quy mô vốn thụ động thực nhận trong kỳ đó, so với ước tính hiện nay, sẽ cho biết dòng tiền ngoại đang đi đúng lộ trình hay đang hụt so với kỳ vọng.
Trong tuần tới, con số đáng theo dõi nhất không phải là điểm số VN-Index mà là giá trị mua ròng của khối ngoại cộng dồn cả tuần, đặt cạnh mức khoảng 240 triệu USD mà các công ty chứng khoán ước tính cho đợt giải ngân đầu tiên. Nếu con số cộng dồn vượt mức ước tính, đó là tín hiệu có thêm dòng vốn chủ động đi cùng quỹ thụ động. Nếu thấp hơn hẳn, áp lực bán từ các quỹ cận biên rời rổ vẫn đang bù trừ phần lớn lực mua mới.