
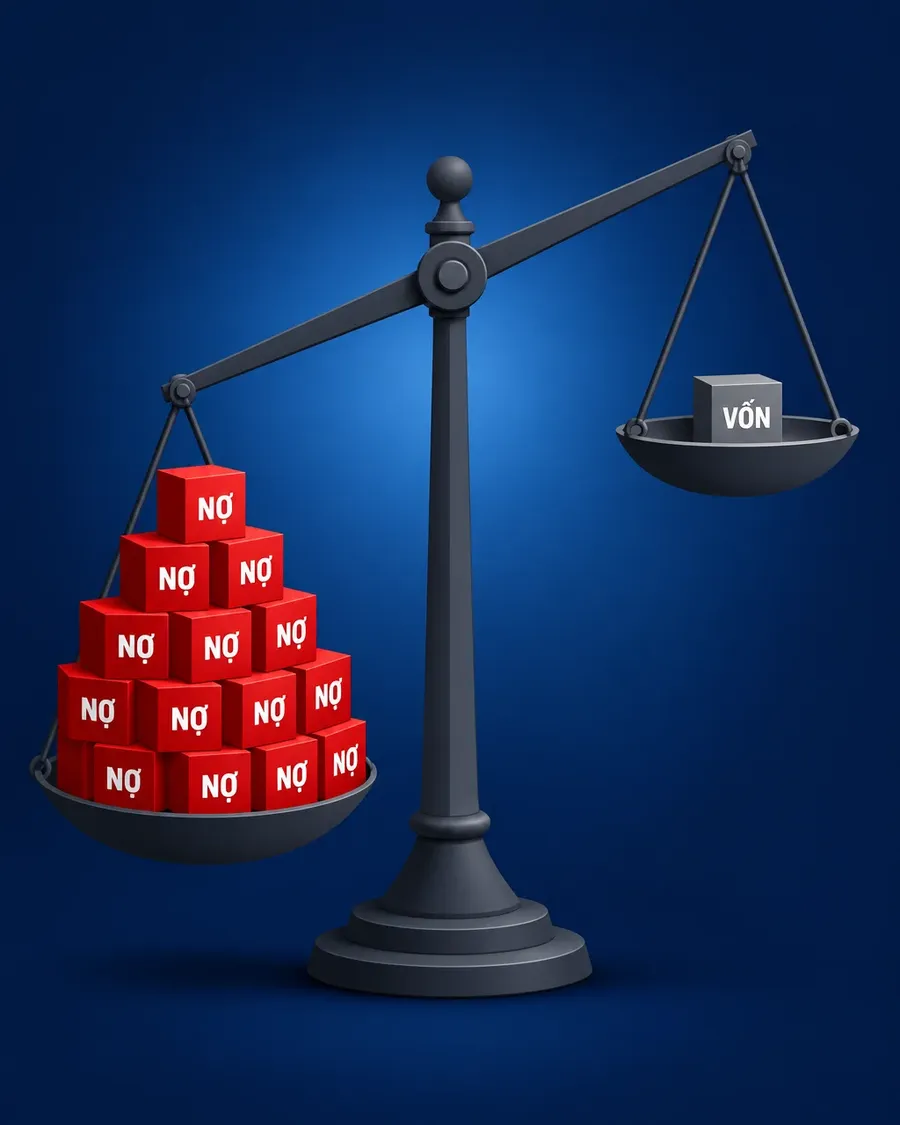
Ngày 15/9/2026, Thanh tra Ủy ban Chứng khoán Nhà nước ban hành quyết định xử phạt hành chính 350 triệu đồng đối với Công ty TNHH Xây dựng dân dụng Phú Quốc, vì chào bán trái phiếu khi hệ số nợ phải trả trên vốn chủ sở hữu đã lên 7,07 lần, vượt trần 5 lần theo quy định.Cafebiz Đây là doanh nghiệp đầu tiên bị phạt vì đúng lỗi này, không phải doanh nghiệp đầu tiên có hệ số nợ vượt trần.
Điều đáng chú ý hơn con số phạt nằm ở thời điểm. Lô trái phiếu 1.500 tỷ đồng đã bán xong, tiền đã về túi doanh nghiệp từ cuối tháng 3, còn án phạt chỉ đến vào giữa tháng 9. Khoảng cách gần sáu tháng đó là đặc tính của cách thị trường trái phiếu riêng lẻ đang vận hành, và nhà đầu tư cá nhân cần hiểu rõ điều này trước khi xuống tiền.
Bán xong trước, án phạt đến sau gần sáu tháng
Ngày 30/3/2026, chuyên trang thông tin trái phiếu doanh nghiệp của Sở Giao dịch Chứng khoán Hà Nội (HNX) tiếp nhận bản công bố thông tin trước đợt chào bán mã PKC12601, giá trị 1.500 tỷ đồng, ngày phát hành dự kiến 31/3/2026.Cafebiz Lô trái phiếu được bán ra và vẫn đang lưu hành.
Báo cáo bán niên 2026 ghi nhận dư nợ trái phiếu 1.479 tỷ đồng. Riêng mã PKC12601, nửa đầu năm công ty đã trả 21 tỷ đồng tiền gốc và hơn 15,8 tỷ đồng tiền lãi, lãi suất 10,5%/năm.Cafebiz Tiền đã chảy về doanh nghiệp và một phần đã quay ngược lại trái chủ dưới dạng lãi, trong khi án phạt chỉ vừa mới xuất hiện. Ai chịu rủi ro trong khoảng gần sáu tháng đó? Chính là người đã mua lô trái phiếu, không phải cơ quan quản lý và cũng không phải doanh nghiệp.
Trần 5 lần đo đúng cái gì
Điều kiện bị vi phạm nằm trong Luật Doanh nghiệp sửa đổi năm 2025, có hiệu lực từ 1/7/2025. Nguyên văn được cơ quan thanh tra trích lại: doanh nghiệp phải "có nợ phải trả (bao gồm giá trị trái phiếu dự kiến phát hành) không vượt quá 05 lần vốn chủ sở hữu của tổ chức phát hành theo báo cáo tài chính năm liền kề trước năm phát hành được kiểm toán".Cafebiz
Câu này chứa ba lựa chọn kỹ thuật đáng chú ý. Tử số là toàn bộ nợ phải trả chứ không chỉ nợ vay, nên một doanh nghiệp vay ngân hàng rất ít vẫn có thể vượt trần nếu nhận trước nhiều tiền của khách hàng. Quy định cũng cộng giá trị lô trái phiếu sắp phát hành vào tử số, tức là đo đòn bẩy sau khi vay, đúng bằng trạng thái mà trái chủ sẽ bước vào. Và mẫu số bị khóa vào báo cáo tài chính năm đã kiểm toán, sau khi Nghị định 200/2026/NĐ-CP ban hành ngày 5/6/2026 bỏ hẳn quy định cho phép dùng báo cáo bán niên hay báo cáo quý gần nhất để tính trần.Nhân Dân Doanh nghiệp không còn được chọn kỳ số liệu thuận lợi nhất cho mình.
Với trường hợp Phú Quốc, phép tính hoàn toàn công khai. Báo cáo tài chính 2025 đã kiểm toán ghi nhận nợ phải trả 28.458,8 tỷ đồng, vốn chủ sở hữu 4.235,8 tỷ đồng. Cộng 1.500 tỷ đồng trái phiếu dự kiến vào tử số rồi chia cho vốn chủ sở hữu, kết quả là 7,07 lần.
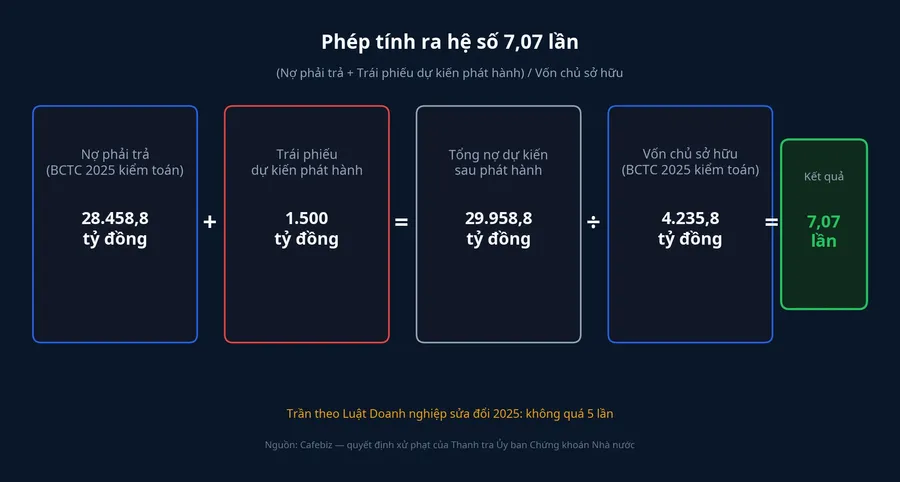
Con số 7,07 lần và chất lượng của khoản nợ
Đến 30/6/2026, vốn chủ sở hữu lên 4.331 tỷ đồng, tăng hơn 10% sau một năm, còn nợ phải trả giảm xuống dưới 30.500 tỷ đồng.Cafebiz Hệ số nợ vẫn trên 7 lần, nhưng cơ cấu khoản nợ không đồng nhất, và đây là chỗ câu chuyện phức tạp hơn một con số.
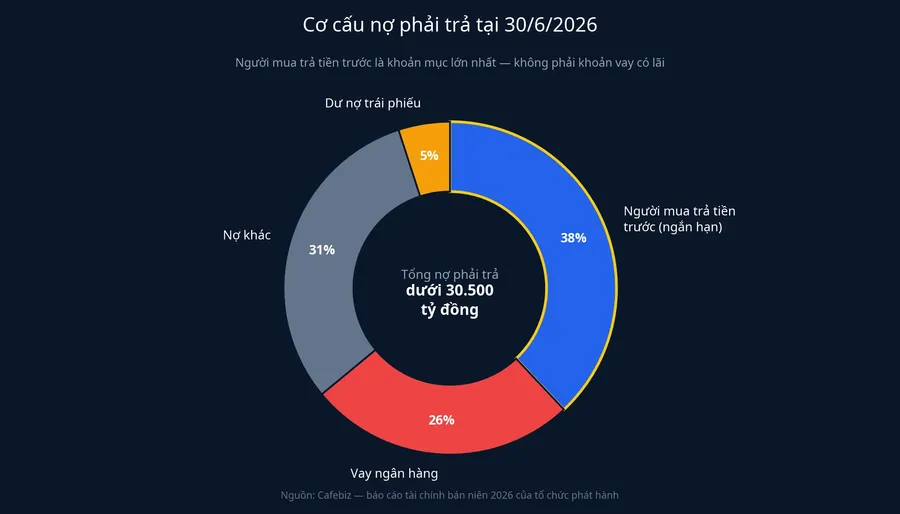
Tiền người mua trả trước ngắn hạn chiếm hơn 11.600 tỷ đồng, khoảng 38% tổng nợ và là khoản mục lớn nhất. Loại khoản này ra, hệ số chỉ còn khoảng 4,4 lần, dưới trần. Nợ vay ngân hàng là 7.836 tỷ đồng.Cafebiz
Cách đọc bênh vực doanh nghiệp có lý: tiền khách trả trước không phải khoản vay có lãi, đó là nghĩa vụ giao sản phẩm, không có ngày đáo hạn phải xoay tiền mặt. Nhưng cách đọc ngược lại cũng đứng vững. Nếu công trình không giao đúng cam kết, nghĩa vụ giao sản phẩm chuyển thành nghĩa vụ hoàn tiền, và khoản hoàn tiền cho hàng nghìn người mua thường được ưu tiên xử lý trước quyền lợi của trái chủ. Với lợi nhuận sau thuế nửa đầu năm chỉ đạt 95,4 tỷ đồng, giảm 64% so với cùng kỳ, năng lực hoàn thành cam kết là biến số thật cần theo dõi.Cafebiz
Nhà làm luật đã chọn một thước đo cố tình thô: trần 5 lần không phân biệt nợ tốt với nợ xấu, không phân biệt nợ có lãi với nợ không lãi. Đổi lại, nó cho ra một con số mà mọi nhà đầu tư đều tính được giống nhau.
Hậu kiểm nghĩa là tiền về trước, chế tài đến sau
Trái phiếu riêng lẻ không cần Ủy ban Chứng khoán Nhà nước cấp phép từng đợt. Doanh nghiệp tự công bố thông tin lên chuyên trang của HNX trước khi chào bán và tự chịu trách nhiệm về điều kiện của mình, còn cơ quan quản lý chỉ kiểm tra sau. Chuỗi sự kiện của vụ Phú Quốc là hệ quả trực tiếp của cơ chế đó: công bố ngày 30/3, phát hành ngày 31/3, xử phạt ngày 15/9.
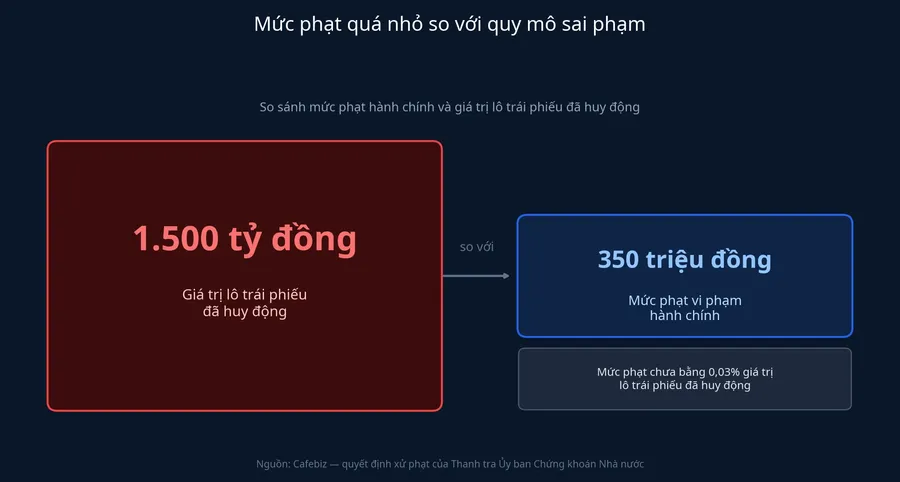
Các bản tin về vụ việc chỉ nêu khoản phạt tiền, không nêu biện pháp khắc phục nào với lô trái phiếu 1.500 tỷ đồng đang lưu hành. Mức phạt 350 triệu đồng chưa bằng 0,03% giá trị lô đã huy động, quá nhỏ để đóng vai trò răn đe thực sự.
Trong hai ngày 14 và 15/9, Thanh tra Ủy ban Chứng khoán Nhà nước công bố 10 quyết định xử phạt với tổng số tiền gần 1,33 tỷ đồng, trong đó 8 trường hợp liên quan trái phiếu với tổng mức phạt 990 triệu đồng.Vietstock Bảy trong số đó cùng chịu mức 92,5 triệu đồng vì chậm hoặc không công bố báo cáo tài chính, báo cáo sử dụng vốn, tình hình thanh toán gốc lãi.Vietstock Phần lớn chế tài lâu nay rơi vào khâu giấy tờ, còn điều kiện tài chính của tổ chức phát hành chưa từng bị chạm tới. Vụ Phú Quốc là lần đầu tiên ranh giới đó được vượt qua.
Trần 5 lần không chạm tới nhóm nào, và nhà đầu tư tự kiểm tra ở đâu
Trần 5 lần không áp dụng với doanh nghiệp nhà nước, tổ chức tín dụng, doanh nghiệp bảo hiểm, và doanh nghiệp phát hành trái phiếu để thực hiện dự án bất động sản.Nhân Dân Nhóm cuối cùng đáng chú ý nhất với nhà đầu tư cá nhân: trái phiếu bất động sản là nhóm hay xuất hiện nhất trong các lời chào mời lãi suất cao, và cũng chính là nhóm được miễn trừ khỏi cái trần vừa được đem ra xử phạt. Một lô trái phiếu không vi phạm trần 5 lần có thể vì đòn bẩy thực sự thấp, nhưng cũng có thể chỉ vì lô đó không thuộc diện bị áp trần. Hai tình huống này rất khác nhau về rủi ro.
Chuyên trang trái phiếu doanh nghiệp của HNX là nơi tập trung thông tin công bố của tổ chức phát hành: báo cáo tài chính, tình hình sử dụng vốn, tình hình thanh toán gốc lãi, tài sản bảo đảm. Với một lô trái phiếu đang được chào mời, việc kiểm tra bắt đầu từ chính phép tính mà cơ quan thanh tra đã dùng: lấy nợ phải trả chia cho vốn chủ sở hữu trên báo cáo tài chính năm gần nhất đã kiểm toán, rồi cộng giá trị lô dự kiến phát hành vào tử số. Tiếp theo là đọc cơ cấu khoản nợ đó, xem bao nhiêu là vay có lãi, bao nhiêu là tiền khách trả trước, và đối chiếu xem tổ chức phát hành có thuộc nhóm được miễn trần hay không. Bản công bố thông tin trước đợt chào bán là tài liệu do chính doanh nghiệp tự lập, chưa qua ai duyệt.
Phép chia làm trước khi mua, không phải sau khi đọc tin phạt
Vụ Phú Quốc không phải câu chuyện về một doanh nghiệp xấu bị bắt quả tang. Nó là minh chứng cho cách một thị trường vận hành theo cơ chế hậu kiểm: doanh nghiệp tự công bố, tự chịu trách nhiệm, cơ quan quản lý chỉ có thể phạt sau khi tiền đã đổi chủ. Trần 5 lần là công cụ giám sát thô nhưng cần thiết, còn khoảng trống gần sáu tháng giữa lúc tiền về và lúc án phạt ban hành là cái giá mà thiết kế thị trường này buộc trái chủ phải trả.
Con số 350 triệu đồng không bảo vệ được người đã mua lô trái phiếu 1.500 tỷ đồng. Phép chia nợ trên vốn chủ sở hữu thì hoàn toàn làm được trước khi mua, chỉ cần vài phút với báo cáo tài chính công khai trên HNX. Những tín hiệu đáng theo dõi tiếp theo: liệu Ủy ban Chứng khoán Nhà nước có mở rộng diện rà soát sang các đợt phát hành khác đang lưu hành, và liệu cơ chế miễn trừ cho trái phiếu bất động sản có được siết lại trong các văn bản hướng dẫn sắp tới.