
Sáng 17/9, tại hội thảo "Lộ trình Niêm yết cho Doanh nghiệp FDI tại Việt Nam", ông Thomas Nguyen, Lãnh đạo phụ trách Ngân hàng đầu tư và Khối khách hàng tổ chức tại Công ty CP Chứng khoán SSI (SSI), đưa ra một con số đáng chú ý: khoảng 10 tỷ USD có thể chảy vào chứng khoán Việt Nam trong 12 tháng tới.CafeF
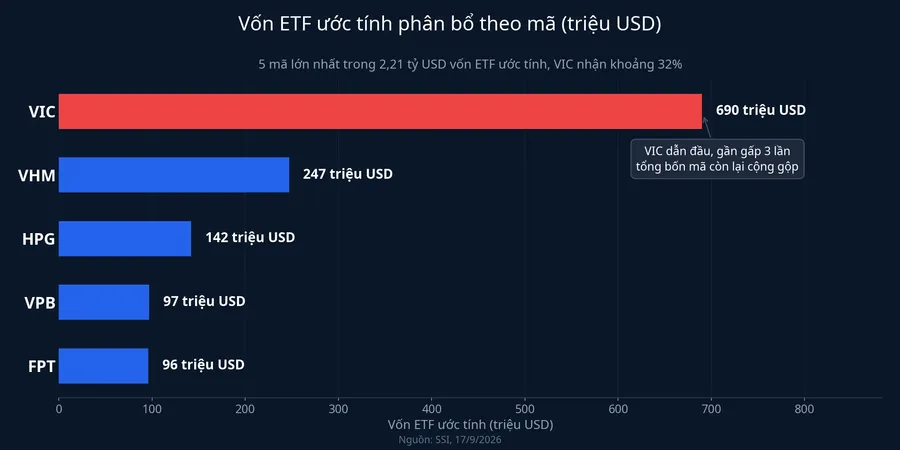
Bảng phân bổ đi kèm mới là phần đáng đọc kỹ. Trong khoảng 2,21 tỷ USD vốn ETF mới mà SSI tính toán sẽ phân bổ vào cổ phiếu Việt Nam, riêng VIC được tính nhận khoảng 690 triệu USD, tương đương 32%.CafeF Xếp sau là VHM khoảng 247 triệu USD, HPG khoảng 142 triệu USD, VPB khoảng 97 triệu USD và FPT khoảng 96 triệu USD. Năm mã đầu bảng hấp thụ hơn một nửa số tiền.
Không quỹ nào trong số đó ngồi đọc báo cáo tài chính của Vingroup trước khi bấm lệnh mua. Câu chuyện thật sự là một phép nhân giữa tỷ trọng quốc gia và tỷ lệ cổ phiếu tự do chuyển nhượng.
Tiền chỉ số chia theo công thức, không theo quan điểm
Quỹ chỉ số và quỹ ETF thụ động cam kết với nhà đầu tư của họ một việc duy nhất: bám sát chỉ số tham chiếu. Mỗi đồng vốn vào quỹ vì thế được chia cho từng cổ phiếu đúng bằng trọng số của cổ phiếu đó trong rổ. Ông Thomas Nguyen diễn đạt điều này rất thẳng: "Nếu VIC chiếm 19% chỉ số thì 19% số tiền sẽ đi vào đó. Không quan trọng bạn có đi xe điện VinFast hay bạn nghĩ doanh nghiệp tốt hay xấu, dòng tiền vẫn sẽ vào".CafeF
Tầng đầu tiên của phép nhân là tỷ trọng quốc gia. Sau kỳ rà soát tháng 8/2026, tỷ trọng Việt Nam trong FTSE Emerging All Cap Index tăng lên khoảng 0,49-0,50%.CafeF Nói cách khác, mỗi 1 tỷ USD tài sản quản lý bám theo chỉ số này chỉ đưa vào Việt Nam khoảng 4,9-5 triệu USD. Con số 2,21 tỷ USD nghe lớn, nhưng chỉ là phần nhỏ cắt ra từ một khối tài sản rất lớn ở bên ngoài.
Vốn hóa nhân với phần tự do chuyển nhượng
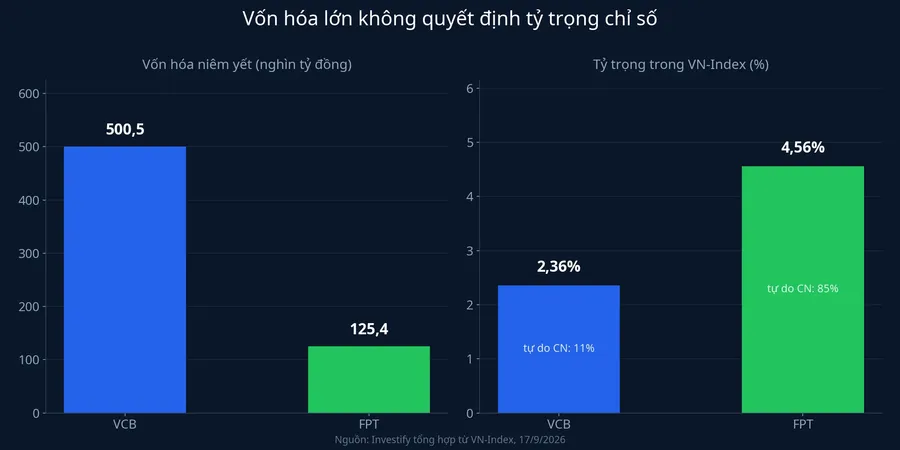
Tầng thứ hai mới là chỗ quyết định thứ tự ai nhiều ai ít. Chỉ số không tính trọng số trên toàn bộ vốn hóa niêm yết, mà trên vốn hóa đã điều chỉnh theo tỷ lệ cổ phiếu tự do chuyển nhượng, tức phần cổ phiếu thực sự trôi nổi sau khi trừ đi lượng do cổ đông lớn và nhà nước nắm giữ.
Rổ VN-Index trong nước cho một minh họa rất rõ. VCB có vốn hóa niêm yết lớn nhất rổ, khoảng 500,5 nghìn tỷ đồng, nhưng phần tự do chuyển nhượng chỉ chiếm 11%, nên tỷ trọng thực tế trong chỉ số chỉ đạt 2,36%. FPT có vốn hóa 125,4 nghìn tỷ đồng, nhỏ hơn bốn lần, nhưng phần tự do chuyển nhượng lên tới 85% nên tỷ trọng đạt 4,56%. Doanh nghiệp lớn hơn nhiều lần vẫn nhận trọng số chỉ bằng một nửa.
Cùng logic đó, độ tập trung của rổ VN-Index rất cao: 15 mã đầu bảng chiếm 57,40% tổng chỉ số, trong khi hơn 360 mã còn lại chia nhau phần dưới 43%. Khi tiền chảy theo trọng số, phần lớn tiền dừng lại ở đầu bảng.
Vì sao VIC đứng đầu
VIC hội đủ ba điều kiện cùng lúc. Thứ nhất là quy mô: vốn hóa hơn 1,86 triệu tỷ đồng ở phiên sáng 17/9, thuộc nhóm lớn nhất sàn, nên dù chỉ một phần được tính là tự do chuyển nhượng thì phần đó vẫn rất lớn so với mặt bằng rổ Việt Nam.
Thứ hai là cấu trúc sở hữu. Nhóm cổ đông lớn đang nắm khoảng 70,86% vốn điều lệ VIC, tương đương hơn 5,35 tỷ cổ phiếu bị khóa ngoài thị trường, nên lượng hàng thực sự trôi nổi mỏng hơn nhiều so với quy mô doanh nghiệp.
Thứ ba là dư địa sở hữu nước ngoài. Tỷ lệ sở hữu nước ngoài tại VIC hiện chỉ khoảng 3,05%, room còn lại tương đương 44,9% vốn điều lệ. Với nhóm ngân hàng, room ngoại thường là nút thắt chặn dòng vốn chỉ số đi vào. Với VIC thì không.
Thanh khoản là chỗ phép tính gặp thực tế
Ba điều kiện trên giải thích trọng số, không giải thích tốc độ. Số tiền khoảng 690 triệu USD quy đổi ra khoảng 18.078 tỷ đồng, trong khi giá trị khớp lệnh bình quân 20 phiên của VIC chỉ khoảng 1.377,6 tỷ đồng mỗi phiên. Nếu một quỹ ôm trọn toàn bộ thanh khoản của mã này, giả định không quỹ nào làm được, vẫn cần khoảng 13 phiên liên tiếp để mua hết. Thực tế quỹ thụ động chỉ tham gia một phần nhỏ giá trị giao dịch mỗi phiên để tránh tự đẩy giá, nên quá trình giải ngân kéo dài nhiều tuần.
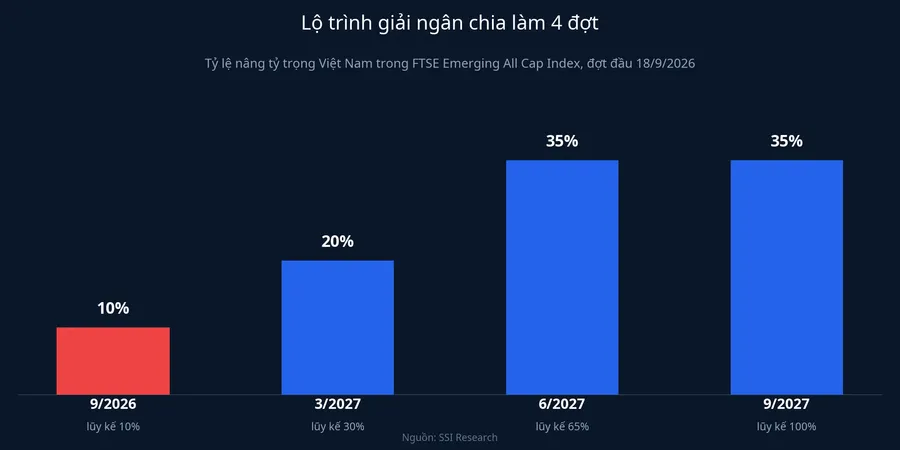
Lộ trình cũng được chia nhỏ theo thời gian: 4 đợt giải ngân với tỷ lệ 10% tháng 9/2026, 20% tháng 3/2027, 35% tháng 6/2027 và 35% tháng 9/2027.VietnamPlus Đợt đầu tiên rơi vào ngày 18/9/2026 với giá trị mua ròng ước đạt khoảng 240,49 triệu USD cho 27 cổ phiếu, trước khi các chỉ số mới chính thức có hiệu lực từ 21/9/2026.VietnamPlus
Vào rổ không đồng nghĩa được mua ròng ngay. Trong chính tuần giải ngân đầu tiên, VIC được SSI ước tính là mã bị bán ròng mạnh nhất, khoảng 28,06 triệu USD, do một số quỹ ngoại hạ tỷ trọng danh mục cùng lúc, lấn át lực mua mới.VietnamPlus Cơ chế chỉ số quyết định tiền sẽ đi về đâu, không quyết định giá tuần này đi hướng nào.
Con số 10 tỷ USD được xếp chồng như thế nào
Con số 10 tỷ USD và con số 2,21 tỷ USD không cùng một độ tin cậy, và đây là chỗ nhà đầu tư dễ đọc lẫn nhất. Phần có cơ sở tính toán rõ ràng là dòng vốn thụ động: khoảng 2,21 tỷ USD theo kịch bản tỷ trọng giữ nguyên quanh 0,49%. Nếu tỷ trọng Việt Nam được nâng dần qua các kỳ rà soát tới, kịch bản tích cực đưa tổng dòng vốn lên khoảng 4,453 tỷ USD.VietnamPlus Riêng việc tỷ trọng có nhích lên hay không đã tạo chênh lệch hơn 2 tỷ USD.
Phần còn lại, từ khoảng 4,4 tỷ USD lên 10 tỷ USD, là dòng vốn chủ động. Ông Thomas Nguyen nêu rõ 2,21 tỷ USD mới là phần thụ động, và cho rằng con số này quá thận trọng dựa trên kinh nghiệm các thị trường khác.CafeF Nhưng dòng vốn chủ động không chạy theo công thức nào, nó phụ thuộc tâm lý nhà đầu tư toàn cầu, mặt bằng định giá, triển vọng lợi nhuận doanh nghiệp và lãi suất thế giới. Con số 3 tỷ USD riêng cho nhóm quỹ Vanguard là kỳ vọng, không phải cam kết.CafeF Cách đọc hợp lý: 2,21 tỷ USD là nền, 10 tỷ USD là trần của một kịch bản lạc quan.
Hệ quả: thị trường tập trung hơn
Tin tốt là tiền đang đến. Tin kém vui là độ tập trung sẽ tăng thêm. Nhóm Vingroup đã chiếm khoảng 19% VN-Index tại thời điểm cuối tháng 7/2026, và dòng vốn chỉ số mới sẽ mua theo đúng tỷ trọng đó.CafeF
Đây không phải đặc sản Việt Nam. SK Hynix và Samsung chiếm khoảng 52% chỉ số KOSPI của Hàn Quốc, TSMC một mình chiếm 42% chỉ số Đài Loan, 5 cổ phiếu lớn nhất chiếm 41% Nikkei 225 và nhóm Magnificent 7 chiếm khoảng 34% S&P 500.CafeF Tại Việt Nam, tỷ trọng giao dịch của nhà đầu tư nước ngoài cũng đã tăng từ 7,4% năm 2021 lên 13,2% trong 7 tháng đầu năm 2026.CafeF Với nhà đầu tư cá nhân, hệ quả rất cụ thể: một danh mục đi theo rổ chỉ số sẽ ngày càng giống nhau ở phần đầu, và biến động của một vài mã lớn sẽ quyết định phần lớn kết quả.
Nhà đầu tư cá nhân đứng ở đâu
Không ai mua được đúng theo tỷ trọng mà các quỹ ngoại đang mua. Nhưng chính cơ chế trên lại là cách vận hành của quỹ chỉ số nội địa: các quỹ ETF mô phỏng VN30, VNDIAMOND hay VNFIN LEAD cũng chia tiền theo trọng số rổ, phí quản lý thường quanh 0,6-0,8% mỗi năm. Quỹ mở chủ động đi theo hướng ngược lại, cho phép người quản lý lệch khỏi rổ, đổi lại phí quản lý cao hơn, phổ biến trong khoảng 1,30-1,95% mỗi năm, và mức mua tối thiểu theo chương trình định kỳ chỉ từ 10.000-100.000 đồng.
Khung lựa chọn khá rõ. Nếu điều nhà đầu tư muốn là đi cùng dòng tiền chỉ số, quỹ thụ động phí thấp bám sát được mục tiêu đó, với điều kiện chấp nhận luôn mức độ tập trung của rổ. Nếu điều nhà đầu tư muốn là có người điều chỉnh khi rổ trở nên quá lệch về một nhóm, quỹ chủ động hợp hơn, và phần phí chênh lệch chính là giá của quyền điều chỉnh đó.
Một lưu ý về kỳ vọng: hiệu suất từ đầu năm của phần lớn ETF nội địa mô phỏng VN30 hiện vẫn âm quanh 3%, dù câu chuyện nâng hạng đã được nói suốt nhiều tháng. Thị trường đã phản ánh trước một phần, và dòng vốn được chia làm bốn đợt kéo dài tới tháng 9/2027.
Kết luận
Phần 2,21 tỷ USD vốn ETF thụ động là con số có cơ sở tính toán rõ ràng, dựa trên công thức tỷ trọng quốc gia nhân với vốn hóa tự do chuyển nhượng, và VIC nhận phần lớn nhất trong đó vì hội đủ quy mô, cơ cấu sở hữu và room ngoại. Phần vượt lên tới 10 tỷ USD vẫn là kỳ vọng dựa trên dòng vốn chủ động, chưa có cơ chế nào bảo đảm.
Mốc kiểm chứng gần nhất là kỳ rà soát tháng 3/2027. Con số cần theo dõi chỉ có một: tỷ trọng Việt Nam trong FTSE Emerging All Cap Index. Nếu tỷ trọng này nhích lên trên mức 0,49-0,50% hiện tại, kịch bản dòng vốn lớn hơn có thêm cơ sở. Nếu nó đứng yên, phần vượt trên 2,21 tỷ USD vẫn chỉ dừng ở mức kỳ vọng.