
Nửa đầu năm 2026, dư nợ tín dụng bất động sản của toàn hệ thống ngân hàng đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025 và chiếm khoảng 25,5% tổng dư nợ nền kinh tế.1thegioi.vn Đặt cạnh mức tăng 36,24% của cả năm 2025, con số này rất dễ bị đọc gọn thành một kết luận: tín dụng địa ốc đã bị siết, ngân hàng gần cạn dư địa cho vay.
Cách đọc đó không sai hoàn toàn. Cuối năm 2025, Ngân hàng Nhà nước ban hành Công văn 11686/NHNN-CSTT, đặt nguyên tắc cứng cho năm 2026: tốc độ tăng trưởng tín dụng bất động sản tại từng tổ chức tín dụng không được cao hơn tốc độ tăng trưởng tín dụng chung của chính tổ chức đó.1thegioi.vn Nguyên tắc này vẫn còn hiệu lực, và tốc độ tăng trưởng thực tế cũng đã hạ rõ rệt so với năm ngoái. Nhưng con số 8,3% và cái ràng buộc hành vi cho vay thực sự của ngân hàng lại không phải là một thứ.
Hai phép đo khác nhau, một con số được công bố
Mức 8,3% là số liệu thống kê cộng gộp. Nó bao gồm toàn bộ dư nợ mà hệ thống ngân hàng cấp cho bất động sản, kể cả nhà ở xã hội, khu công nghiệp và khu nghỉ dưỡng. Còn cái mà mỗi ngân hàng phải canh để khỏi vi phạm Công văn 11686 lại là một phép đo khác: dư nợ bất động sản sau khi đã trừ đi các nhóm được Ngân hàng Nhà nước cho phép loại ra khỏi rổ kiểm soát. Phép đo thứ hai này mới thật sự quyết định một ngân hàng còn được giải ngân thêm bao nhiêu cho địa ốc, và nó đã bị thu hẹp hai lần chỉ trong chín tháng qua.
Ngày 29/5/2026, Công văn 4551/NHNN-CSTT gửi 25 tổ chức tín dụng, cho phép không tính phần dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp và khu chế xuất vào rổ bị kiểm soát.1thegioi.vn Đến ngày 16/9/2026, Công văn 8509/NHNN-CSTT mở thêm một nhánh: từ nay đến hết năm 2026, các tổ chức tín dụng không phải tính phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch sinh thái và nghỉ dưỡng vào rổ này.Vietstock Danh sách kèm theo gồm 25 ngân hàng, trong đó có VietinBank, Agribank, BIDV, ACB, Techcombank, Sacombank, SHB, VIB, TPBank và OCB.Tin nhanh Chứng khoán
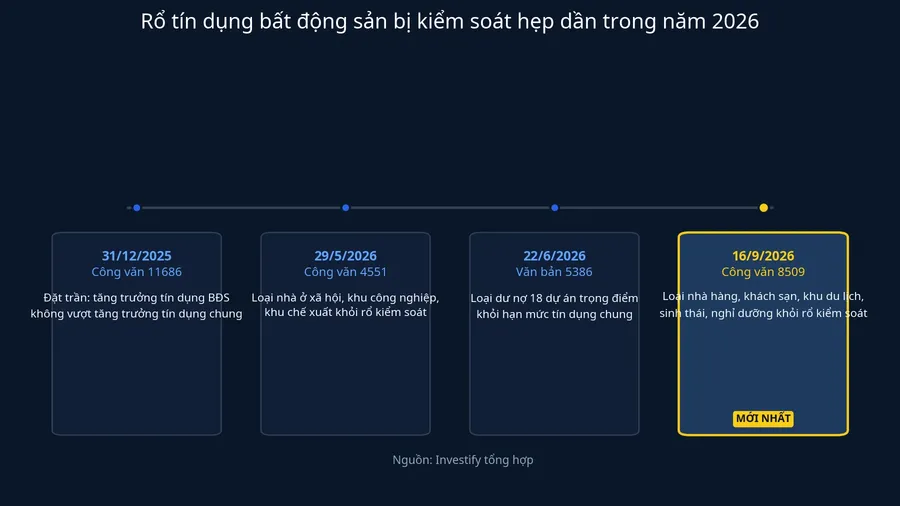
Song song đó, ngày 22/6/2026, một văn bản riêng theo kiến nghị của Vingroup, Sun Group và Masterise đã hướng dẫn loại trừ dư nợ của 18 dự án trọng điểm khỏi hạn mức tăng trưởng tín dụng hằng năm, tỷ lệ vốn ngắn hạn cho vay trung dài hạn và giới hạn cấp tín dụng cho một khách hàng. Đây là cơ chế tác động lên hạn mức tín dụng chung, không phải lên rổ bất động sản, nên không nên gộp chung khi đếm số lần nới. Tổng nhu cầu vốn của nhóm dự án này được nêu ở mức khoảng 752.000 tỷ đồng.Người Quan Sát
Bằng chứng nằm trong chính bảng phân nhánh
Nếu rổ kiểm soát thực sự không ảnh hưởng đến dòng vốn, các nhánh nhỏ bên trong tín dụng bất động sản phải tăng trưởng tương đối đồng đều với nhau. Số liệu cuối tháng 6/2026 lại cho thấy điều ngược lại, và khoảng cách giữa các nhánh mới là phần đáng chú ý nhất của câu chuyện.
Dư nợ khu công nghiệp và khu chế xuất, nhóm đã ra khỏi rổ kiểm soát từ cuối tháng 5, tăng 32,38% lên hơn 184.100 tỷ đồng, nhanh gấp gần bốn lần tốc độ chung 8,3% của toàn lĩnh vực.VietnamNet Dư nợ cho vay mua quyền sử dụng đất tăng từ 255.352 tỷ đồng cuối tháng 3 lên 314.449 tỷ đồng cuối tháng 6, tương đương 23,14% chỉ trong một quý.1thegioi.vn Ngược lại, dư nợ du lịch sinh thái và nghỉ dưỡng, nhóm còn kẹt trong rổ kiểm soát cho đến tận 16/9, giảm 4,35% xuống khoảng 80.600 tỷ đồng.VietnamNet
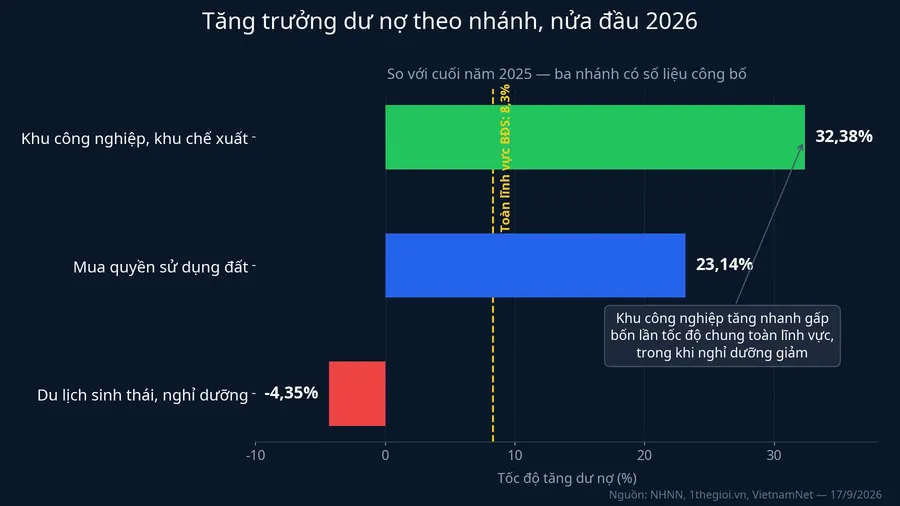
Cần thừa nhận vị thế trong rổ kiểm soát không phải lời giải duy nhất cho chênh lệch này. Nhu cầu vay của khu công nghiệp đang được nâng đỡ bởi dòng vốn FDI và nhu cầu thuê đất, còn phân khúc nghỉ dưỡng vốn đã yếu về thanh khoản sản phẩm và khả năng tạo dòng tiền từ giai đoạn trước. Hai lực này giải thích được một phần khoảng cách 32,38% và âm 4,35%, nhưng không giải thích được vì sao chính nhánh nghỉ dưỡng, chứ không phải nhánh nào khác, lại là nhánh vừa được đưa ra khỏi rổ. Theo tường thuật của Markettimes, khi giải ngân cho nghỉ dưỡng bị cộng thẳng vào dư nợ bất động sản, ngân hàng có động cơ từ chối khoản vay đó để dành phần dư địa còn lại cho nhà ở thương mại.Markettimes Chính sách mới gỡ đúng điểm vướng đó, và đó là lý do khoảng cách giữa hai nhánh này lớn hơn hẳn những gì hai lực cầu nói trên có thể giải thích.
Không phải một cú mở van lớn
Đọc theo hướng ngược lại cũng dễ sai không kém. Các khoản vay được loại ra khỏi rổ bất động sản vẫn nằm trong hạn mức tăng trưởng tín dụng chung mà Ngân hàng Nhà nước giao cho từng ngân hàng. Chúng chỉ đổi chỗ trong cách đo, không được cấp thêm nguồn vốn mới.
Chứng khoán KB Việt Nam từng ước tính riêng tác động của Công văn 4551 chỉ tạo thêm khoảng 1 đến 2% dư địa tín dụng bất động sản cho toàn hệ thống.1thegioi.vn Quy mô nhánh nghỉ dưỡng còn nhỏ hơn nhiều: khoảng 80.600 tỷ đồng, tương đương chỉ khoảng 1,6% tổng dư nợ bất động sản. Phần dư nợ tăng thêm được miễn tính trong năm nay vì vậy chỉ là một lát rất mỏng của con số đó, không phải một đợt mở van vốn lớn cho toàn ngành.
Phản ứng của thị trường trong phiên 17/9 cũng phản ánh đúng quy mô khiêm tốn này. CEO tăng 2,61% lên 11.800 đồng, DXG tăng 2,37%, NVL tăng 1,22% và VPL tăng 0,95%, trong khi VN-Index tăng 0,70%. Mức tăng nhỉnh hơn chỉ số một chút, chứ không phải một cú định giá lại của nhóm cổ phiếu bất động sản nghỉ dưỡng.
Rủi ro đi kèm cũng chưa hề biến mất. Đến cuối tháng 6/2026, nợ xấu lĩnh vực bất động sản tăng 10,5% so với cuối năm 2025, nhanh hơn tốc độ tăng dư nợ, ngay cả khi tỷ lệ nợ xấu nội bảng toàn hệ thống đã giảm từ 3,44% xuống 3,31%.1thegioi.vn Một khoản vay được đưa ra khỏi rổ thống kê không làm thay đổi khả năng trả nợ của dự án đứng sau nó. Với những nhà đầu tư đang cân nhắc cổ phiếu bất động sản nghỉ dưỡng, đây là điểm cần tách bạch rõ: cơ chế đo lường được nới, nhưng chất lượng tài sản bên dưới thì chưa có gì thay đổi.
Chỉ số nào đáng theo dõi hơn
Từ nay đến hết năm 2026, tốc độ tăng trưởng tín dụng bất động sản toàn hệ thống không còn là thước đo đáng tin để ước lượng dư địa cho vay địa ốc của từng ngân hàng. Phạm vi bị kiểm soát đã đổi hai lần trong năm, nên các kỳ báo cáo không còn so sánh trực tiếp với nhau được nữa.
Hai chỉ số thay thế sẽ lộ diện trong báo cáo tài chính quý ba, dự kiến công bố cuối tháng 10. Thứ nhất là chênh lệch giữa tốc độ tăng trưởng tín dụng chung của từng ngân hàng và tốc độ tăng dư nợ bất động sản của chính ngân hàng đó. Chênh lệch càng rộng, ngân hàng càng còn chỗ để giải ngân thêm theo đúng nguyên tắc của Công văn 11686. Thứ hai là cơ cấu dư nợ theo mục đích vay, nơi phần tăng thêm của nhà hàng, khách sạn và nghỉ dưỡng sẽ lộ ra rõ hơn sau khi rào cản kỹ thuật được gỡ.
Nếu quý bốn xuất hiện thêm một văn bản loại trừ nữa, đó sẽ là tín hiệu đáng chú ý hơn nhiều so với bất kỳ con số tăng trưởng tổng nào được công bố. Nó cho biết chính cơ quan điều hành đang đánh giá dư địa trong rổ kiểm soát hiện tại chặt đến mức nào, thay vì để thị trường tự suy đoán qua một con số phần trăm duy nhất.