
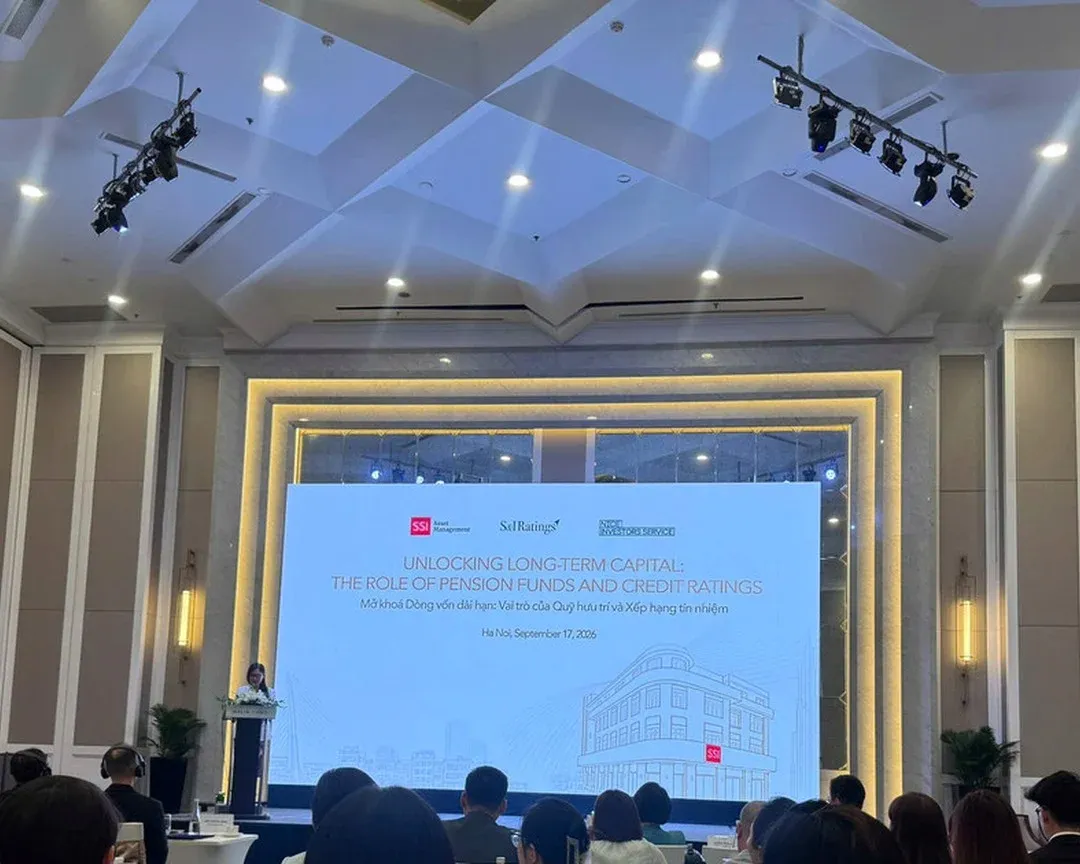
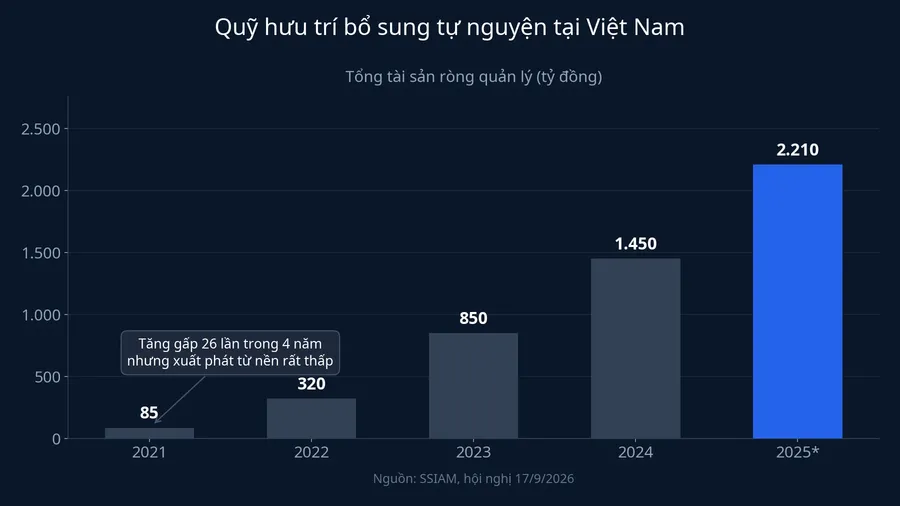
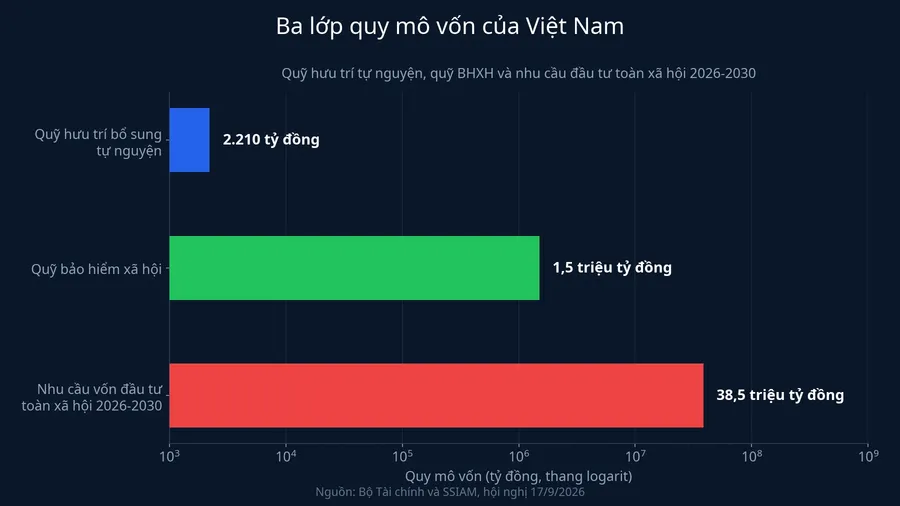
Chiều 17/9/2026, tại hội nghị "Mở khóa dòng vốn dài hạn: Vai trò của Quỹ hưu trí và Xếp hạng tín nhiệm" ở Hà Nội, SSI Asset Management (SSIAM) cùng S&I Rating và Nice Investors Service đặt cạnh nhau hai con số đến từ cùng một báo cáo. Tài sản ròng của toàn bộ 7 quỹ hưu trí bổ sung tự nguyện Việt Nam đã tăng gấp 26 lần trong 4 năm, đạt gần 2.210 tỷ đồng vào cuối năm 2025.Người Quan Sát Nhưng đặt cạnh nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026-2030, khoảng 38,5 triệu tỷ đồng, khối tài sản ấy chỉ chiếm khoảng 0,006%.Người Quan Sát
Tốc độ tăng trưởng nghe ấn tượng, nhưng gốc rễ của con số nhỏ bé không nằm ở nhu cầu tích lũy của người dân, mà ở một giới hạn mang tính cơ chế: kênh này chỉ mở qua doanh nghiệp, và tốc độ mở rộng phụ thuộc vào chính sách nhiều hơn ví tiền cá nhân.
Một tỷ lệ tăng trưởng ngoạn mục, nhưng xuất phát từ số 0
Lời giải nằm ngay trong phép chia. Lấy 2.210 tỷ đồng chia cho 26, quy mô toàn ngành năm 2021 chỉ khoảng 85 tỷ đồng, đúng vào năm các công ty quản lý quỹ bắt đầu triển khai sản phẩm này sau khi Nghị định 88/2016 có hiệu lực. Một nền xuất phát gần bằng không khiến mọi tỷ lệ tăng trưởng đều trông ngoạn mục: bình quân khoảng 126% mỗi năm trong bốn năm, con số phản ánh việc ngành mới ra đời nhiều hơn là sức hút thật của sản phẩm.
Phép chia thứ hai cho thấy quy mô rõ hơn con số phần trăm. Tổng số người tham gia đến cuối năm 2025 là hơn 28.500 người, tăng 17,1% so với năm trước.Người Quan Sát Chia 2.210 tỷ đồng cho số người đó, mỗi tài khoản trung bình có khoảng 77 triệu đồng. Đặt cạnh lực lượng lao động 53,8 triệu người quý 2/2026 theo Cục Thống kê, cứ khoảng 1.900 người đi làm mới có một người sở hữu loại tài khoản này.NSO
Vì sao bạn không thể tự mở tài khoản này
Đây là điểm nhà đầu tư cá nhân dễ hiểu nhầm nhất: hưu trí bổ sung tự nguyện không phải sản phẩm bạn tự mở như sổ tiết kiệm hay tài khoản chứng khoán. Theo Nghị định 85/2026/NĐ-CP về bảo hiểm hưu trí bổ sung, do Chính phủ ban hành tháng 3/2026 và có hiệu lực từ 10/5/2026, chương trình được các công ty quản lý quỹ triển khai thông qua người sử dụng lao động.Chính phủ Người lao động và doanh nghiệp đang tham gia bảo hiểm xã hội bắt buộc thỏa thuận với nhau về mức đóng, và việc tham gia không được đặt làm điều kiện tuyển dụng.
Hệ quả rất trực tiếp: công ty chưa lập chương trình thì bạn không có cách nào tự tham gia. Tốc độ mở rộng của kênh này vì thế phụ thuộc vào số doanh nghiệp chịu lập chương trình, chứ không phụ thuộc vào nhu cầu tích lũy của từng cá nhân, và đó là lý do cấu trúc khiến con số 28.500 người chưa nhúc nhích lên hàng trăm nghìn.
Một đặc điểm khác cần biết rõ: tiền trong quỹ được chi trả theo số dư tài khoản cá nhân, theo nguyên tắc thị trường, và Nhà nước không bảo đảm số tiền chi trả. Rút sớm ngoài các trường hợp bất khả kháng phải chịu phí tới 5%. Rủi ro đầu tư do người tham gia chịu, khác hẳn tiền gửi tiết kiệm có bảo hiểm tiền gửi.
Đặt vào hệ thống: một tầng gần như đơn độc
Phát biểu tại cùng hội nghị, bà Phạm Thị Thanh Tâm, Phó Vụ trưởng Vụ Các định chế tài chính, Bộ Tài chính, cho biết đến cuối quý 1/2026, quy mô các quỹ bảo hiểm xã hội đạt trên 1,5 triệu tỷ đồng, còn hệ thống quỹ đầu tư và quỹ hưu trí có tổng tài sản quản lý khoảng hơn 835.000 tỷ đồng, tương đương 6,5% GDP.CafeF So sánh trực tiếp cho thấy độ lệch: 2.210 tỷ đồng của tầng tự nguyện chỉ bằng khoảng 0,15% quy mô tầng bắt buộc. Hệ thống hưu trí Việt Nam hiện gần như chỉ có một tầng.
Bà Tâm dẫn kinh nghiệm quốc tế: tổng tài sản hệ thống quỹ hưu trí tại Australia tương đương khoảng 230% GDP, tại Mỹ khoảng 151% GDP, còn Quỹ Tiết kiệm Trung ương Singapore có quy mô khoảng 82% GDP.CafeF Ở những nền kinh tế đó, quỹ hưu trí là nhà đầu tư tổ chức lớn trên thị trường vốn, nắm nguồn tiền kỳ hạn 20-40 năm, đúng vòng đời một dự án hạ tầng.
Nhu cầu vốn dài hạn của Việt Nam đã hiện rõ bằng con số. Cũng tại hội nghị, bà Nguyễn Ngọc Anh, Tổng Giám đốc SSIAM, dẫn Điều chỉnh Quy hoạch điện VIII: riêng giai đoạn 2026-2030, nhu cầu vốn phát triển nguồn điện và lưới truyền tải khoảng 136,3 tỷ USD, các tuyến đường sắt mới cần khoảng 28,5 tỷ USD, còn đường sắt đô thị tại Hà Nội và TP.HCM cần thêm hơn 95 tỷ USD.Người Quan Sát
Mục tiêu 14,5% mỗi năm: cơ quan quản lý cũng đặt cược vào việc hạ nhiệt
Theo bà Tâm, tại Quyết định số 144/QĐ-TTg, Thủ tướng Chính phủ đã giao mục tiêu quy mô tổng tài sản các quỹ hưu trí tăng trưởng bình quân 14,5% trong giai đoạn 2026-2030.CafeF Con số này đáng chú ý chính vì nó khiêm tốn: thấp hơn nhiều mức 53% riêng năm 2025, và thấp hơn rất xa mức bình quân 126% mỗi năm bốn năm trước đó. Chính cơ quan đặt mục tiêu cũng giả định hiệu ứng nền thấp sẽ nhạt dần.
Áp đúng nhịp 14,5% mỗi năm cho riêng khối 2.210 tỷ đồng hiện tại, đến năm 2030 con số sẽ vào khoảng 4.350 tỷ đồng. Đây chỉ là phép tính minh họa cho một mục tiêu nêu cho tổng tài sản các quỹ hưu trí nói chung, không riêng phần bổ sung tự nguyện, nhưng độ lớn đã đủ rõ: ngay cả khi đạt mục tiêu, khối tài sản này vẫn ở mức vài nghìn tỷ đồng, trong khi nhu cầu vốn được tính bằng triệu tỷ.
Có ba yếu tố có thể phá vỡ phép ngoại suy đó. Thứ nhất là chính sách thuế vừa đổi: khoản chi trả từ quỹ được miễn thuế thu nhập cá nhân, doanh nghiệp được tính vào chi phí hợp lý khoản đóng góp tối đa 5 triệu đồng mỗi người mỗi tháng từ kỳ tính thuế 2025, người lao động được giảm trừ thu nhập chịu thuế 3 triệu đồng mỗi người mỗi tháng từ kỳ tính thuế 2026. Thứ hai, chỉ cần một tập đoàn lớn có hàng chục nghìn nhân viên lập chương trình, quy mô ngành có thể nhảy bậc trong một năm chứ không tăng tuyến tính. Thứ ba, Nghị định 85 mở rộng danh mục đầu tư và đối tượng tham gia so với Nghị định 88 trước đó. Điểm chung của cả ba: đều tác động qua phía doanh nghiệp, không qua phía cá nhân.
Nhà đầu tư cá nhân đọc câu chuyện này thế nào
Với người mới, có ba việc đáng làm rõ trước khi kỳ vọng vào kênh này.
Thứ nhất, hưu trí bổ sung tự nguyện là tầng bổ sung, không thay thế bảo hiểm xã hội bắt buộc và cũng không thay thế khoản tiền gửi dùng cho nhu cầu ngắn hạn. Thanh khoản của nó thấp hơn hẳn cả hai kênh kia.
Thứ hai, điều kiện tiên quyết là công ty của bạn đã lập chương trình. Câu hỏi thực tế cần đặt cho bộ phận nhân sự là doanh nghiệp có chương trình này không, và nếu có thì phần đóng góp của công ty là bao nhiêu mỗi tháng, vì đây mới là khoản tạo ra khác biệt so với việc tự tích lũy.
Thứ ba, với phần đông người lao động chưa tiếp cận được kênh này, dòng tiền tích lũy dài hạn vẫn phải đi qua các kênh mở cho cá nhân: tiền gửi có kỳ hạn, chứng chỉ quỹ mở, sản phẩm thu nhập cố định trả lãi định kỳ. Khác biệt lớn nhất của quỹ hưu trí không nằm ở lợi suất kỳ vọng mà ở ưu đãi thuế cùng tính kỷ luật của một tài khoản khó rút sớm.
Tín hiệu đáng theo dõi trong 12 tháng tới không phải quy mô tài sản, vì con số đó sẽ tiếp tục tăng mạnh theo tỷ lệ phần trăm bất kể điều gì xảy ra ở nền xuất phát thấp như hiện nay. Tín hiệu thực sự đáng theo dõi là số người tham gia: nếu chính sách thuế mới có tác dụng, số tài khoản sẽ tăng nhanh hơn nhiều mức 17,1% của năm 2025; nếu vẫn quanh mức đó, kênh này đang tăng trưởng chủ yếu nhờ tiền đóng thêm từ nhóm người đã tham gia sẵn, chứ chưa bước ra khỏi phạm vi một số doanh nghiệp lớn.