
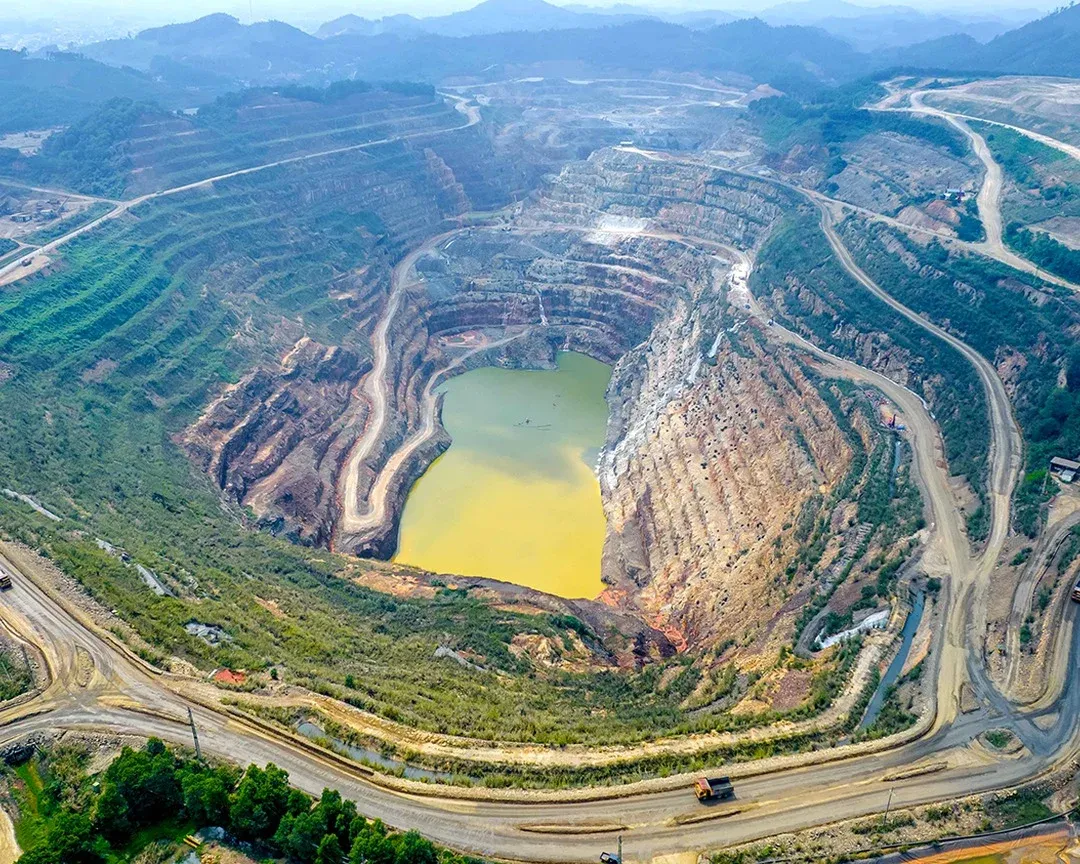
Hôm nay 17/9, Công ty Cổ phần Masan High-Tech Materials (UPCoM: MSR) chốt danh sách cổ đông để tạm ứng cổ tức tiền mặt tỷ lệ 10%, tương đương 1.000 đồng mỗi cổ phiếu, tổng số tiền chi trả khoảng 1.100 tỷ đồng, dự kiến về tài khoản nhà đầu tư ngày 24/9.Tinnhanhchungkhoan Đây là lần đầu tiên MSR chia cổ tức bằng tiền mặt, và mốc này đến sau hơn một thập kỷ cùng hơn 700 triệu USD đầu tư để dựng chuỗi từ khai thác quặng tại Núi Pháo (Thái Nguyên) đến tinh luyện vonfram trong nước.Znews Nói cách khác, mỏ vonfram lớn nhất Việt Nam vừa lần đầu chuyển thành dòng tiền chảy về túi cổ đông.
Con số 7,6 tỷ USD đang bị hiểu sai
Tuần trước, giới đầu tư vonfram chuyền tay nhau một con số đáng chú ý: ngân hàng đầu tư Jefferies ước tính hoạt động vonfram của Almonty Industries, doanh nghiệp Canada niêm yết trên Nasdaq sở hữu mỏ Sangdong tại Hàn Quốc và mỏ Panasqueira tại Bồ Đào Nha, có giá trị khoảng 7,6 tỷ USD, trong bối cảnh Trung Quốc đang chiếm khoảng 80% nguồn cung vonfram toàn cầu.Znews
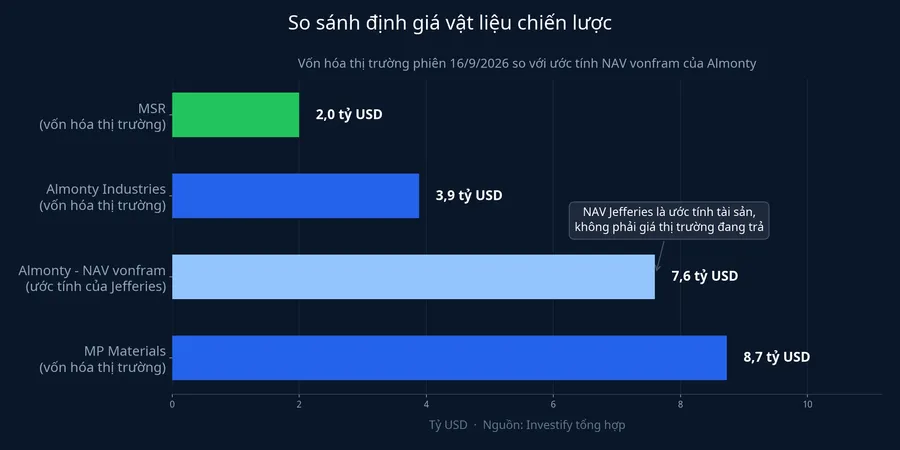
Nhiều bài viết đã đặt con số này cạnh vốn hóa MSR để kết luận cổ phiếu đang rẻ, nhưng phép so sánh đó bỏ qua một chi tiết quan trọng: 7,6 tỷ USD là mức định giá tài sản do một nhà phân tích đưa ra, không phải mức giá thị trường đang trả cho Almonty. Đóng cửa phiên 16/9, vốn hóa thực tế của Almonty chỉ là 3,89 tỷ USD, tức bằng khoảng một nửa con số Jefferies gán cho riêng mảng vonfram của chính doanh nghiệp này.Stockanalysis
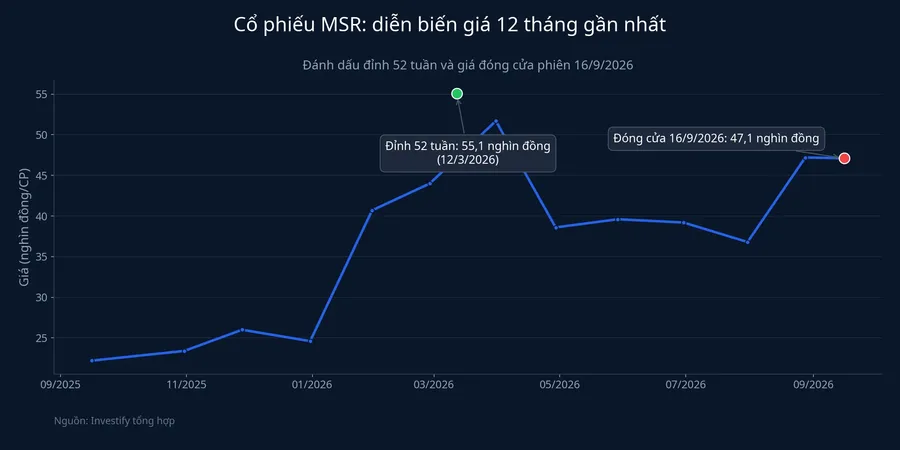
Vậy mặt bằng thật sự ra sao? Cùng phiên 16/9, MSR đóng cửa tại 47.100 đồng mỗi cổ phiếu, vốn hóa 51.802 tỷ đồng, tương đương khoảng 2,0 tỷ USD; một doanh nghiệp vật liệu chiến lược khác là MP Materials đang được định giá 8,73 tỷ USD.Stockanalysis Khoảng cách giữa MSR và Almonty vì thế chỉ khoảng hai lần, không phải bốn lần như phép so sánh với 7,6 tỷ USD gợi ra, nhưng hai lần vẫn là một khoảng cách đáng để hỏi tại sao.
Quy mô kinh doanh đang đi ngược khoảng cách định giá
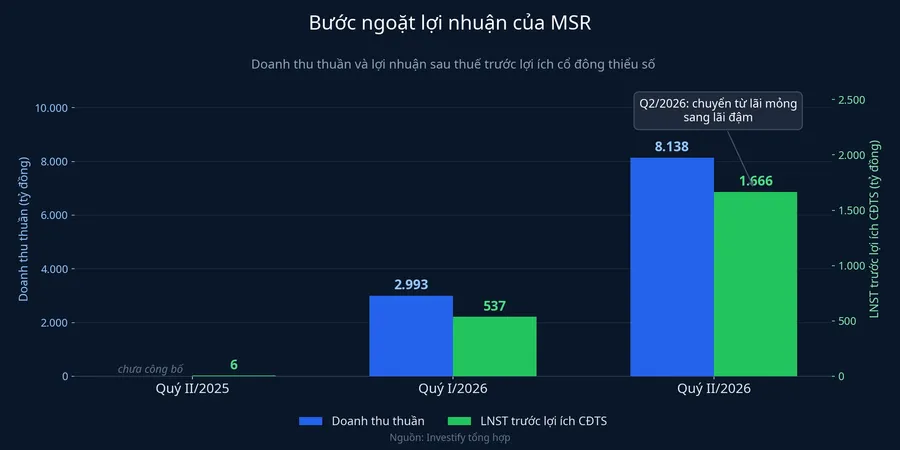
Nếu nhìn vào hoạt động thực, MSR không phải bên nhỏ hơn. Quý II/2026, doanh thu thuần của MSR đạt 8.138 tỷ đồng, gấp hơn 5 lần cùng kỳ, còn lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 1.666 tỷ đồng so với chỉ 6 tỷ đồng cùng kỳ năm trước.Báo Chính phủ Lũy kế 6 tháng, doanh thu đạt 11.131 tỷ đồng, tăng 270%, và lợi nhuận 2.202 tỷ đồng đã hoàn thành khoảng 88% kế hoạch cả năm chỉ sau nửa năm.
Quy đổi ra USD, doanh thu nửa đầu năm của MSR vào khoảng 428 triệu USD. Doanh thu 12 tháng gần nhất của Almonty chỉ là 60,42 triệu USD.Stockanalysis Nói cách khác, doanh thu sáu tháng của MSR lớn hơn doanh thu cả năm của Almonty khoảng bảy lần, trong khi vốn hóa chỉ bằng một nửa.
Chỉ số định giá phản ánh đúng điều đó. MSR đang giao dịch ở P/E 21,3 lần, còn Almonty ở mức 49,2 lần theo dữ liệu cùng phiên. Thị trường đang trả cho Almonty một mức giá của kỳ vọng tương lai, và trả cho MSR một mức giá của lợi nhuận đã có sẵn trên báo cáo tài chính.
MSR đang nắm những gì
Tài sản của MSR chia thành ba nhóm: tài nguyên, năng lực chế biến và chu kỳ giá. Núi Pháo là một trong những mỏ vonfram lớn đang hoạt động bên ngoài Trung Quốc; khu vực mở rộng và Núi Chiếm có tiềm năng bổ sung khoảng 115 triệu tấn tài nguyên, đủ kéo dài khai thác thêm 20-30 năm nếu hoàn tất thủ tục, theo công bố của doanh nghiệp.Znews
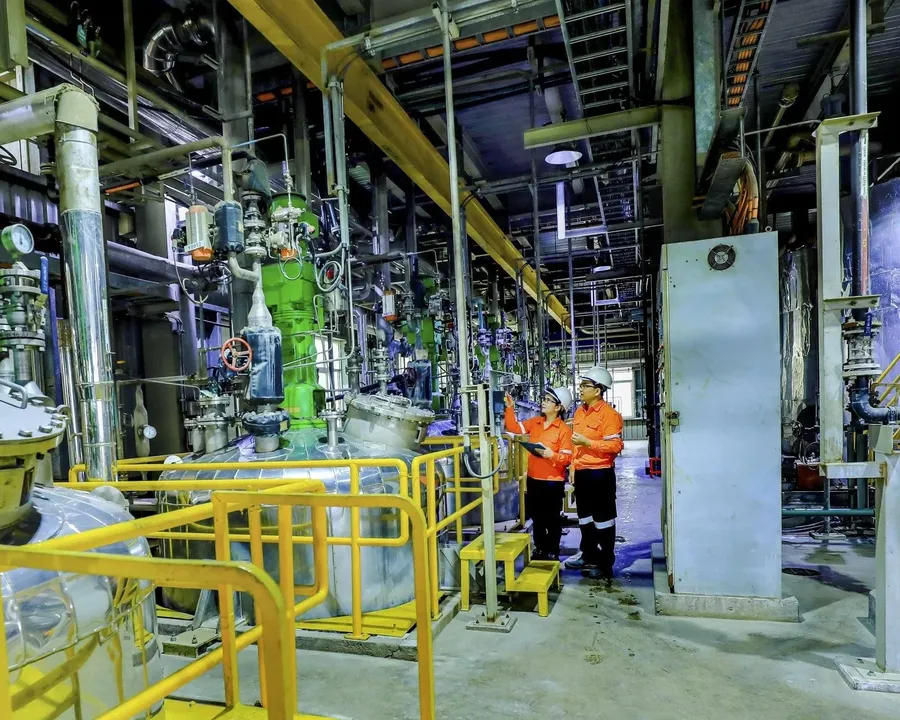
Về năng lực chế biến, giai đoạn 2020-2025, MSR chiếm bình quân khoảng 21% nguồn cung vonfram bên ngoài Trung Quốc. Quý II/2026, khối lượng quặng chế biến đạt 708.000 tấn, tăng 29% so với cùng kỳ, sản lượng tinh luyện tăng 91%, và doanh nghiệp đặt mục tiêu nâng công suất oxit vonfram lên 8.000 tấn mỗi năm vào 2027 qua hợp tác với GB Innovation của Hàn Quốc.
Về chu kỳ giá, giá APT (ammonium paratungstate, dạng bột tinh chế trung gian của vonfram) bình quân quý II/2026 đạt 3.245 USD mỗi mtu, cao hơn sáu lần cùng kỳ năm trước. Đây là biến số giải thích phần lớn cú đảo chiều lợi nhuận của MSR, và cũng là biến số rủi ro lớn nhất với nhà đầu tư đang cầm cổ phiếu này.
Bối cảnh chính sách đang đẩy theo cùng hướng: ngày 14/9, Bộ Quốc phòng Mỹ công bố cam kết đầu tư 450 triệu USD vào The Elmet Group, kèm quyền mua tới 19,9% cổ phần, nhằm dựng năng lực vonfram nội địa.BBW Ở trong nước, Kết luận 83-KL/TW ngày 8/8/2026 của Bộ Chính trị xác định công nghiệp vật liệu là ngành nền tảng, đặt mục tiêu nâng tỷ lệ nội địa hóa một số vật liệu chiến lược lên 50% vào năm 2030.Báo Chính phủ
Vì sao khoảng cách vẫn chưa hẹp lại
Câu trả lời dễ chịu nhất là thị trường chưa kịp nhìn ra, nhưng dữ liệu cho thấy ít nhất ba lý do khác, và cả ba đều thuộc về phía MSR.
Thứ nhất, cổ phiếu gần như không có hàng để mua. Sau đợt bán 2% vốn hồi tháng 5/2026, Masan Group giảm sở hữu tại MSR về 92,89%, đưa tỷ lệ cổ phiếu tự do chuyển nhượng lên 7,11%, tương đương khoảng 3.700 tỷ đồng theo vốn hóa hiện tại.Masan High-Tech Materials Mười phiên gần nhất, MSR khớp bình quân chỉ khoảng 1,6 triệu cổ phiếu mỗi phiên, tương đương gần 80 tỷ đồng, mức thanh khoản mà một quỹ đầu tư quy mô trung bình không thể xây vị thế, trong khi cổ phiếu vẫn ở UPCoM chứ chưa lên HOSE.
Thứ hai, bảng cân đối vẫn nặng nợ. Cuối quý II/2026, tổng nợ vay của MSR ở mức 13.288 tỷ đồng, tỷ lệ nợ vay trên vốn chủ sở hữu 1,56 lần. Doanh nghiệp công bố tỷ lệ nợ ròng trên EBITDA đã cải thiện về 2,1 lần vào cuối quý II và kỳ vọng kết thúc năm tốt hơn mục tiêu 1,7 lần.Vietstock Lộ trình giảm đòn bẩy đã rõ ràng, nhưng mức nợ hiện tại vẫn khiến nhà đầu tư tổ chức chiết khấu định giá.
Thứ ba, và đây là điểm ít được nhắc tới, lợi nhuận vẫn phụ thuộc nguyên liệu mua ngoài. Quặng tự khai thác từ Núi Pháo chỉ đóng góp một phần nguyên liệu, phần còn lại MSR phải mua tinh quặng từ hàng chục nhà cung cấp bên ngoài, có biên lợi nhuận thấp hơn nhiều, nên khi giá đầu vào leo theo giá bán, phần lợi nhuận tăng thêm bị bào mòn. Tỷ trọng quặng nội bộ chỉ cải thiện đáng kể từ năm 2027, khi quá trình chuyển giao khu vực khai thác hoàn tất.
Ở phía ngược lại, Almonty được thị trường trả giá cho một câu chuyện tăng trưởng thuần: mỏ Sangdong đang vào giai đoạn nâng công suất, niêm yết trên Nasdaq với thanh khoản dồi dào, nằm gọn trong nhóm nguồn cung được phương Tây ưu tiên. Khoảng cách định giá vì thế không hoàn toàn là chuyện thị trường bỏ quên MSR, mà một phần đáng kể là chiết khấu hợp lý cho thanh khoản, đòn bẩy và cấu trúc nguyên liệu.
Ba tín hiệu đáng theo dõi
Gần nhất là mặt bằng giá APT quý III. Khi MSR công bố kết quả vào cuối tháng 10, mức giá bán bình quân của quý đặt cạnh con số 3.245 USD mỗi mtu của quý II sẽ cho biết chu kỳ giá còn đang đẩy hay đã tạo đỉnh.
Tiếp theo là lộ trình chuyển sàn: để lên HOSE, Masan Group cần tiếp tục hạ tỷ lệ sở hữu, mở rộng phần cổ phiếu tự do chuyển nhượng, và mỗi lần công bố bán bớt cổ phần MSR là một nấc gỡ bỏ chiết khấu thanh khoản. Xa hơn là cơ cấu nguyên liệu: từ năm 2027, khi sản lượng quặng tự khai thác tăng lên, biên lợi nhuận sẽ bớt phụ thuộc vào giá tinh quặng mua ngoài, và chất lượng lợi nhuận của MSR sẽ khác hẳn hiện tại.
Cho tới khi ba điều đó xảy ra, cách đọc hợp lý là xem MSR như một khoản đầu tư gắn với chu kỳ giá vonfram, chứ chưa phải một doanh nghiệp có dòng tiền ổn định qua chu kỳ. Đợt cổ tức tiền mặt đầu tiên hôm nay là bằng chứng mỏ đã bắt đầu sinh tiền cho cổ đông, chứ chưa phải bằng chứng dòng tiền đó sẽ đều đặn khi giá vonfram quay đầu. Đó cũng là ranh giới giữa mua MSR vì câu chuyện dài hạn và mua vì tin giá vonfram còn tăng.