
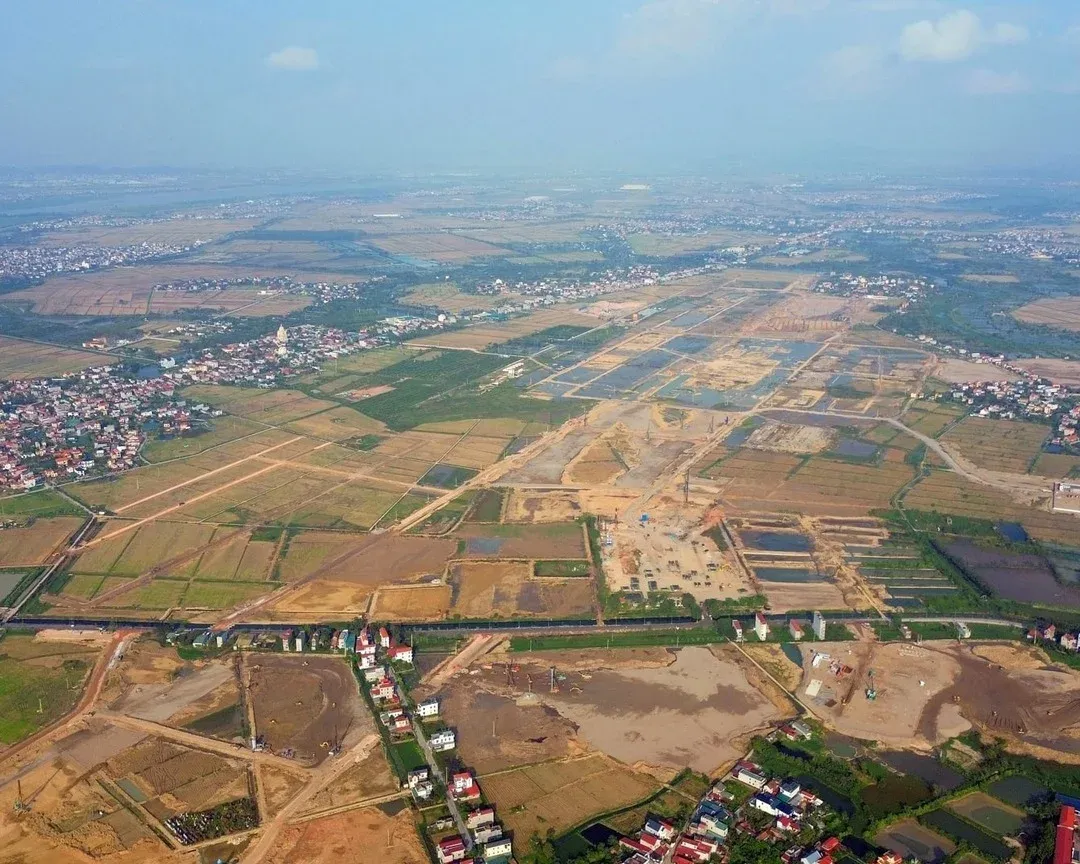
Ngày 17/9/2026, cổ phiếu GEL của Công ty Cổ phần Hạ tầng GELEX tăng kịch trần 6,99% lên 29.100 đồng, đúng phiên Hội đồng quản trị công ty thông qua phương án chào bán riêng lẻ 100 triệu cổ phiếu.CafeF Nhìn thoáng qua, đây là tin tốt: huy động vốn, thị trường phản ứng tích cực. Nhưng đặt con số 2.860 tỷ đồng dự kiến thu về vào dòng thời gian chín tháng trước đó, bức tranh không đơn giản như vậy.
Trước khi chào bán cổ phiếu lần này, Hạ tầng GELEX đã rót hơn 8.000 tỷ đồng vào một dự án sân bay. Phần vốn đó, theo kế hoạch ban đầu, lẽ ra phải dùng để trả nợ ngân hàng. Câu hỏi đáng theo dõi không phải là công ty có huy động được tiền hay không, mà là ai đang gánh chi phí của việc đảo hướng dòng vốn này.
Đấu giá cuối 2025 và đỉnh giá ngắn ngủi
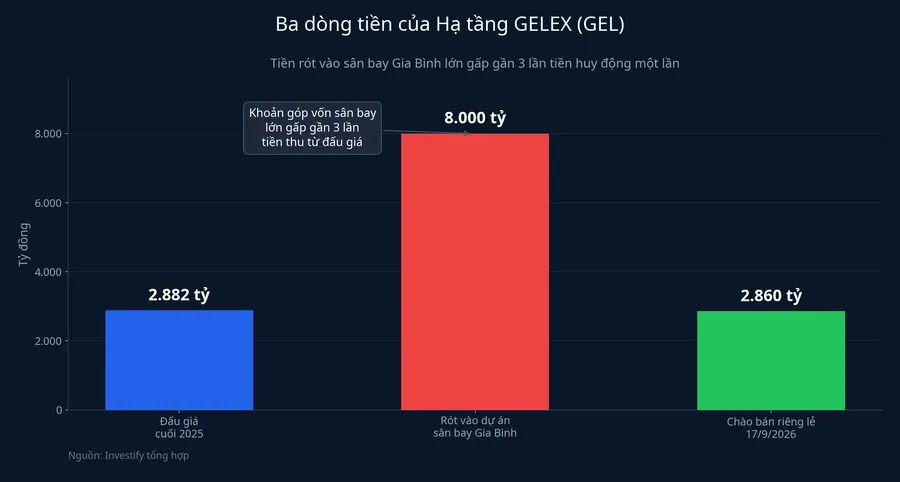
Ngày 31/12/2025, Hạ tầng GELEX đấu giá thành công 100 triệu cổ phiếu trên HoSE, thu về 2.882 tỷ đồng từ 172 nhà đầu tư.VnExpress Lượng đăng ký vượt 23% so với lượng chào bán, giá trúng bình quân 28.820 đồng một cổ phiếu, vốn điều lệ theo đó tăng lên 8.900 tỷ đồng.
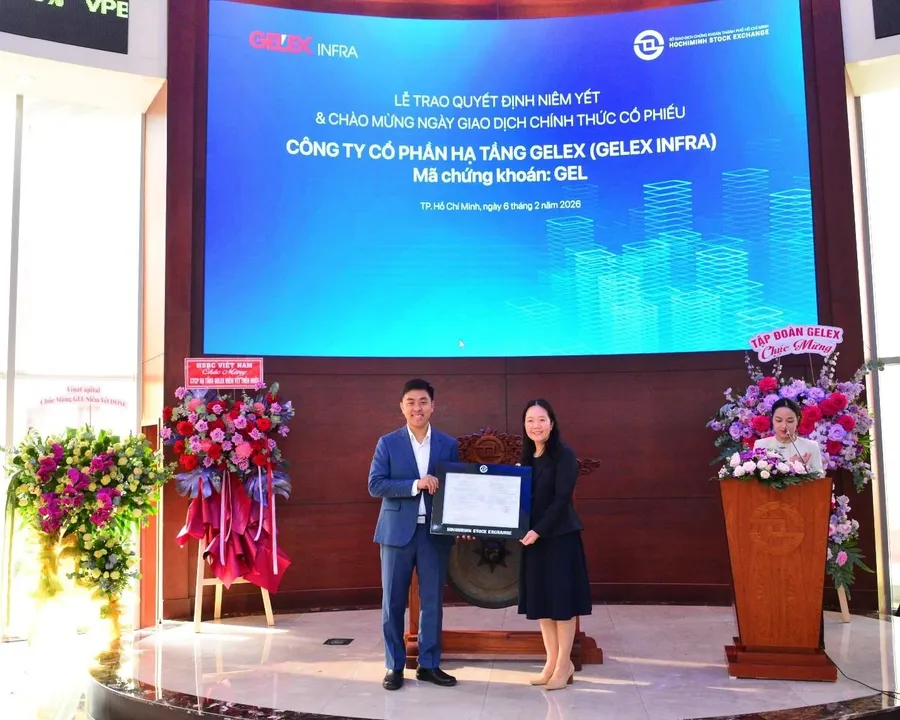
Ngày 6/2/2026, GEL chào sàn với giá tham chiếu 28.800 đồng và đóng cửa ngay phiên đầu ở mức trần. Ba tuần sau, cổ phiếu lập đỉnh đóng cửa 40.600 đồng vào ngày 25/2. Đó là chặng thuận lợi nhất, và cũng là chặng ngắn nhất. Ngay sau đỉnh đó, công ty đưa ra một quyết định vốn lớn hơn nhiều so với số tiền vừa huy động được.
Một khoản góp vốn gấp gần ba lần tiền vừa thu
Ngày 13/2/2026, Hội đồng quản trị Hạ tầng GELEX thông qua việc góp 20% vốn điều lệ vào doanh nghiệp thực hiện dự án Cảng hàng không quốc tế Gia Bình, cùng Tập đoàn Masterise nắm 80% còn lại.VietnamBiz Số tiền thực rót lên tới hơn 8.000 tỷ đồng.Nhà Đầu Tư So với 2.882 tỷ đồng thu từ đợt đấu giá cuối 2025, khoản góp vốn này lớn gấp gần ba lần, phần chênh lệch chủ yếu đến từ vay nợ.
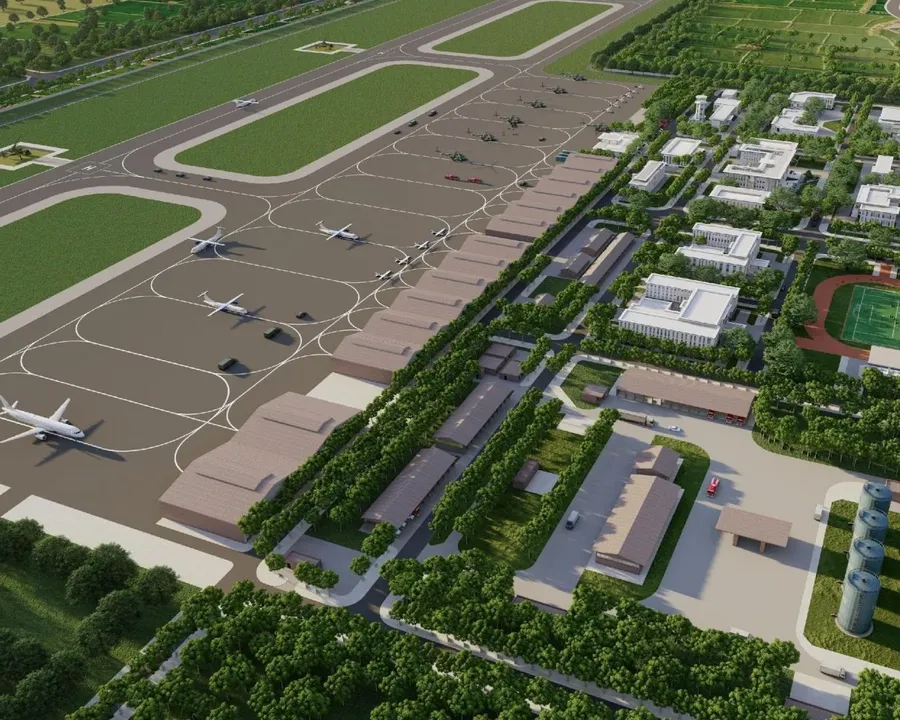
Bản thân dự án có quy mô hiếm thấy: tổng mức đầu tư khoảng 196.378 tỷ đồng, quy hoạch cấp 4F, công suất thiết kế 30 triệu hành khách mỗi năm vào 2030, toàn bộ vốn do nhà đầu tư tự thu xếp ngoài ngân sách.Người Quan Sát Với một doanh nghiệp có vốn điều lệ 8.900 tỷ đồng, giữ 20% một dự án gần 8 tỷ USD là bước đi rất nặng về vốn.
Khoản nợ đáng lẽ được trả lại chảy vào sân bay
Đây là mắt xích quan trọng nhất, và cũng là phần ít được nhắc tới. Theo phương án sử dụng vốn ban đầu, một phần tiền IPO dùng để trả nợ gốc ngân hàng. Tháng 5/2026, công ty điều chỉnh kế hoạch: giảm khoảng 1.358 tỷ đồng ở khoản trả nợ, cộng thêm 82 tỷ đồng còn dư, để chuyển 1.440 tỷ đồng sang góp vốn dự án sân bay Gia Bình.Fili
Đến ngày 8/7/2026, công ty công bố đã giải ngân 2.818 tỷ đồng vốn huy động từ đợt IPO: 900 tỷ đồng tăng vốn cho Titan Hải Phòng, hơn 542 tỷ đồng tái cấu trúc tài chính, và 1.440 tỷ đồng góp vào dự án sân bay.CafeF Nói cách khác, khoản nợ đáng lẽ được trả bằng tiền IPO vẫn còn nguyên đó, còn tiền đã đi vào sân bay. Đợt chào bán chốt ngày 17/9 chính là để xử lý phần nợ bị đẩy lại phía sau, không phải để tài trợ một dự án mới.
Đòn bẩy tăng vọt trong hai quý
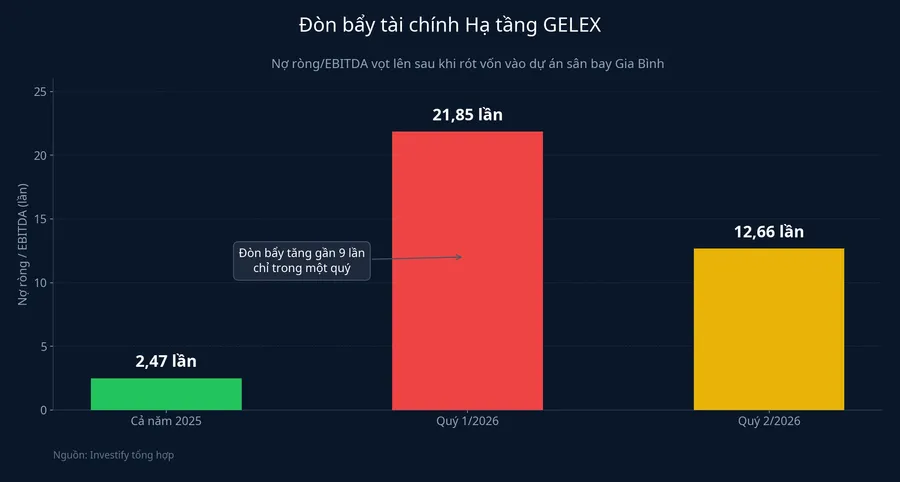
Hệ quả của việc đảo hướng dòng vốn hiện rõ trên báo cáo tài chính. Tỷ lệ nợ ròng trên EBITDA của Hạ tầng GELEX tăng từ 2,47 lần cả năm 2025 lên 21,85 lần ở quý 1/2026, rồi hạ về 12,66 lần ở quý 2/2026. Tỷ lệ nợ trên vốn chủ sở hữu ở mức 1,55 lần cuối quý 2.
Quý 2/2026, doanh thu thuần đạt 4.781,7 tỷ đồng, tăng 36,4% so với cùng kỳ, lợi nhuận sau thuế 826 tỷ đồng. Nhưng phần lợi nhuận thuộc về cổ đông công ty mẹ chỉ 310,5 tỷ đồng, tương đương 37,6% tổng lợi nhuận, phần còn lại thuộc cổ đông thiểu số, chủ yếu tại Viglacera. Quý 1/2026 trước đó, cổ đông công ty mẹ còn chịu lỗ 200 tỷ đồng. Tại đại hội cổ đông ngày 26/6/2026, cổ đông đã thông qua việc không chia lợi nhuận năm 2025 để dồn lực cho các dự án trọng điểm.Báo Pháp Luật
Giá chào bán trượt theo giá thị trường, hụt khoảng 470 tỷ đồng
Phương án trình đại hội hồi tháng 6 dự kiến giá bán trong khoảng 31.400 đến 35.200 đồng một cổ phiếu, thu về khoảng 3.330 tỷ đồng.Mekong ASEAN Nhưng giá cổ phiếu không đi theo kịch bản đó. Từ đỉnh đóng cửa 40.600 đồng ngày 25/2, GEL trượt xuống đáy đóng cửa 22.750 đồng ngày 27/7, rồi hồi về vùng 27.000-29.000 đồng trong tháng 9.
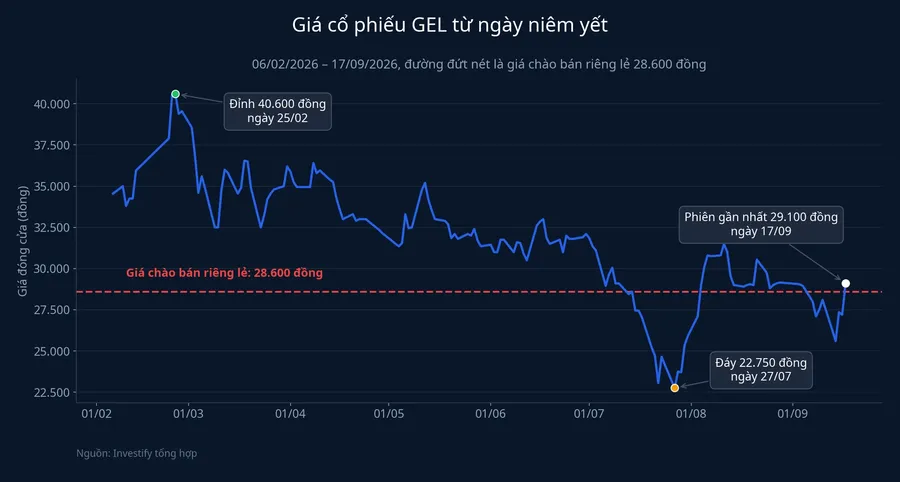
Giá chào bán riêng lẻ được xác định bằng bình quân giá đóng cửa 20 phiên trước ngày Hội đồng quản trị thông qua phương án, một công thức nhìn về quá khứ. Cùng đúng 100 triệu cổ phiếu, số tiền thu về giảm từ khoảng 3.330 tỷ xuống 2.860 tỷ đồng, hụt khoảng 470 tỷ đồng, cái giá của việc chốt giá muộn hơn sáu tháng trên một cổ phiếu đã giảm giá đáng kể.
Cổ đông nhỏ lẻ bị pha loãng bao nhiêu
Danh sách người mua đã được xác định cụ thể, gồm ba nhà đầu tư: Công ty Cổ phần Quản lý quỹ Đầu tư Chứng khoán An Bình mua 49 triệu cổ phiếu (4,95% vốn điều lệ sau phát hành), Công ty Quản lý quỹ Ngân hàng TMCP Công Thương Việt Nam mua 49 triệu cổ phiếu (cũng 4,95%), và một nhà đầu tư cá nhân mua 2 triệu cổ phiếu.An Ninh Tiền Tệ Cổ phiếu phát hành riêng lẻ bị hạn chế chuyển nhượng một năm.
Số lượng cổ phiếu lưu hành sẽ tăng từ 890 triệu lên 990 triệu đơn vị, tương đương 11,24%. Tỷ lệ sở hữu của Tập đoàn GELEX tại công ty con giảm từ 70,21% xuống khoảng 63,12%. Nhưng với cổ đông nhỏ lẻ không tham gia đợt này, mức pha loãng tương đối lên tới khoảng 10,1% trên tỷ lệ sở hữu, chi phí âm thầm họ phải chịu để công ty có tiền lấp lại khoản nợ từng bị đẩy sang một dự án khác.
Vì sao giá tăng trần đúng phiên chốt giá
Mức tăng 6,99% ngày 17/9 có nhiều cách giải thích cùng tồn tại. Thứ nhất, thông tin chốt danh sách nhà đầu tư có sức nặng riêng: hai công ty quản lý quỹ cam kết mua 98% lượng chào bán và chịu ràng buộc nắm giữ một năm. Thứ hai, cổ phiếu vừa trải qua nhịp giảm 6,91% phiên 14/9, nên phần tăng ngày 17/9 có thành phần hồi phục kỹ thuật. Thứ ba, cả thị trường đi lên trong phiên, với VN-Index tăng 0,70% lên 1.822,77 điểm.
Khối lượng khớp lệnh ngày 17/9 đạt gần 2,95 triệu cổ phiếu, gấp hơn hai lần phiên liền trước, nghiêng về cách giải thích thứ nhất: có lực cầu mới chứ không chỉ dao động kỹ thuật. Dù vậy, thanh khoản GEL trong tháng 9 khá mỏng, bình quân dưới 2 triệu cổ phiếu mỗi phiên, nên một phiên khối lượng tăng chưa đủ xác nhận xu hướng.
Hai mốc cần theo dõi tiếp theo
Với giá thị trường 29.100 đồng và giá chào bán 28.600 đồng, khoảng cách giữa hai mức chỉ còn 1,7%. Nếu giá cổ phiếu giữ trên vùng này tới khi phát hành, ba nhà đầu tư mua vào ở mức tương đương thị trường. Nếu giá trượt xuống dưới 28.600 đồng, họ trả cao hơn thị trường để đổi lấy một lô lớn và vị thế cổ đông, rủi ro họ đã chấp nhận khi cam kết mua.
Rủi ro đòn bẩy của Hạ tầng GELEX chưa được giải quyết dứt điểm bằng đợt chào bán này, mà chỉ được hoãn lại một phần. Hai mốc đáng theo dõi: quyết định chấp thuận của Ủy ban Chứng khoán Nhà nước, vì đợt phát hành càng chậm thì công ty càng phải gánh thêm chi phí lãi vay trước khi tiền về; và báo cáo tài chính quý 3/2026, cụ thể ở dòng nợ ròng trên EBITDA. Chỉ số này tiếp tục hạ từ mức 12,66 lần nghĩa là áp lực đòn bẩy đang được kiểm soát. Đi ngang hoặc tăng trở lại nghĩa là 2.860 tỷ đồng sắp huy động chỉ đủ xử lý một phần bài toán, và cổ đông nhỏ lẻ có thể đối mặt thêm một đợt pha loãng khác.