
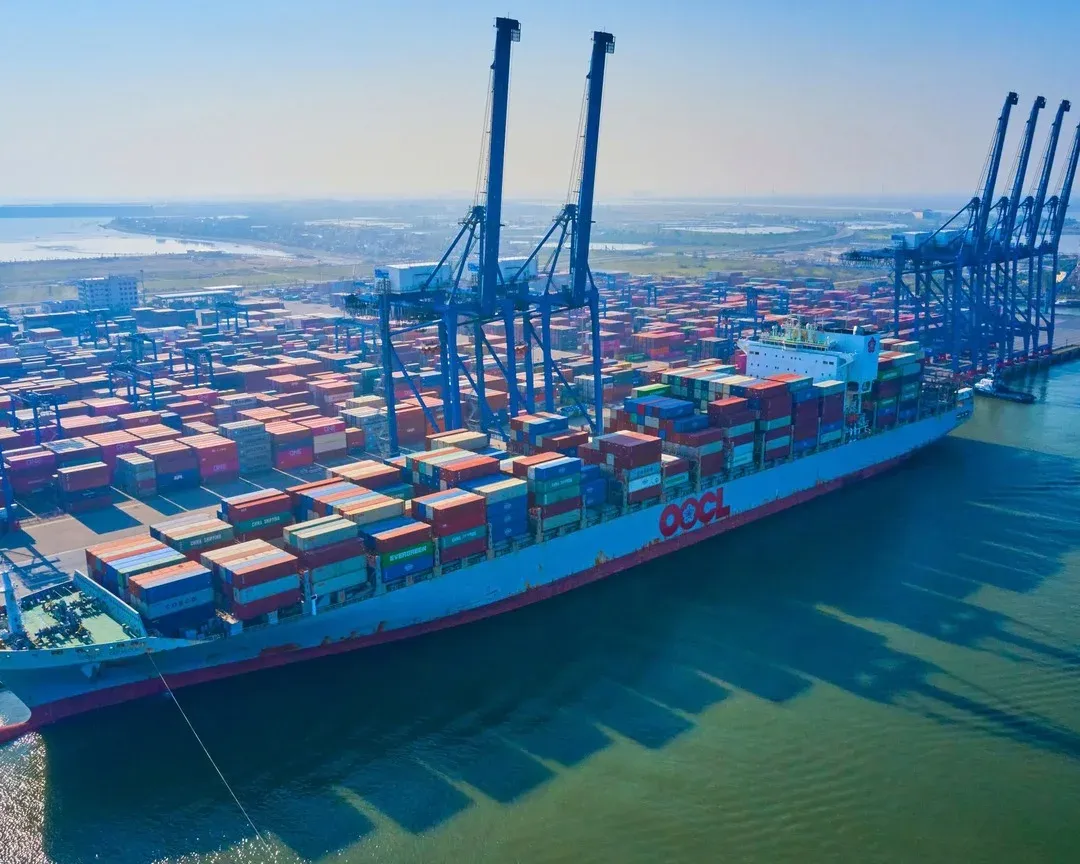
Viconship (VSC) vừa hoàn tất một lô trái phiếu riêng lẻ trị giá 500 tỷ đồng, mã VSCL12601, lãi suất cố định 11%/năm, kỳ hạn 36 tháng.MarketTimes Trái phiếu phát hành ngày 26/8/2026, đáo hạn 26/8/2029. Tài sản bảo đảm là toàn bộ phần vốn góp của Viconship tại Công ty TNHH MTV Dịch vụ Cảng Xanh (Green Port), mệnh giá 110 tỷ đồng.Vietstock
Với người mới cầm tiền đi đầu tư, con số 11%/năm là thứ đập vào mắt trước tiên, vì nó gần gấp đôi lãi tiết kiệm. Nhưng đó cũng là chỗ dễ so sánh sai nhất. Không ai trả thêm lãi vì hào phóng. Khoảng chênh giữa 11% và 6,3% luôn là giá của một rủi ro nào đó, và câu hỏi đáng hỏi không phải "lãi cao có ham không" mà là "rủi ro đó nằm ở đâu, lớn cỡ nào".
Ba mức lãi cố định đang chạy song song
Mặt bằng tiết kiệm kỳ hạn 12 tháng, tính đến 16/9/2026, có trung vị 6,3%/năm ở kênh trực tuyến và 5,9%/năm tại quầy, khảo sát trên 29 ngân hàng.
Bậc tiếp theo lẽ ra phải cao hơn tiết kiệm mới đúng logic, nhưng thực tế đi ngược lại. Những lô trái phiếu ngân hàng quy mô lớn phát hành gần đây trả lãi thấp hơn hẳn sổ tiết kiệm: MBB12508 của MBBank 5,00%/năm kỳ hạn 36 tháng, ACB12507 của ACB 4,95%/năm kỳ hạn 24 tháng, TCB12405 của Techcombank 4,60%/năm kỳ hạn 36 tháng, mỗi lô đều quy mô 5.000 tỷ đồng. Tính trên toàn bộ 998 trái phiếu của 26 ngân hàng đang lưu hành, lãi suất trung vị là 6,26%/năm, xấp xỉ mặt bằng huy động 12 tháng.
Hai con số này cần đọc đúng phạm vi. 6,26% là trung vị của cả kho trái phiếu cũ và mới cộng lại, còn 6,3% là lãi suất niêm yết ngay lúc này. Riêng nhóm lô phát hành mới trong 2025-2026, với lãi suất chỉ 4,5-5,4%/năm, đã đủ nói lên một điều đáng chú ý: người mua trái phiếu ngân hàng hiện tại không được trả thêm đồng nào cho rủi ro so với người gửi tiết kiệm.
Bậc cao nhất thuộc về bất động sản. Trong 102 trái phiếu của 14 doanh nghiệp bất động sản đang lưu hành, nhóm lãi cố định có trung vị 12,00%/năm, nhóm lãi thả nổi trung vị 8,85%/năm. Vinhomes có các lô VHM12501 và VHM12502 cùng lãi cố định 11,00%/năm, VHM12410 lãi 12,00%/năm; Vingroup có lô VIC12502 lãi cố định 12,00%/năm.
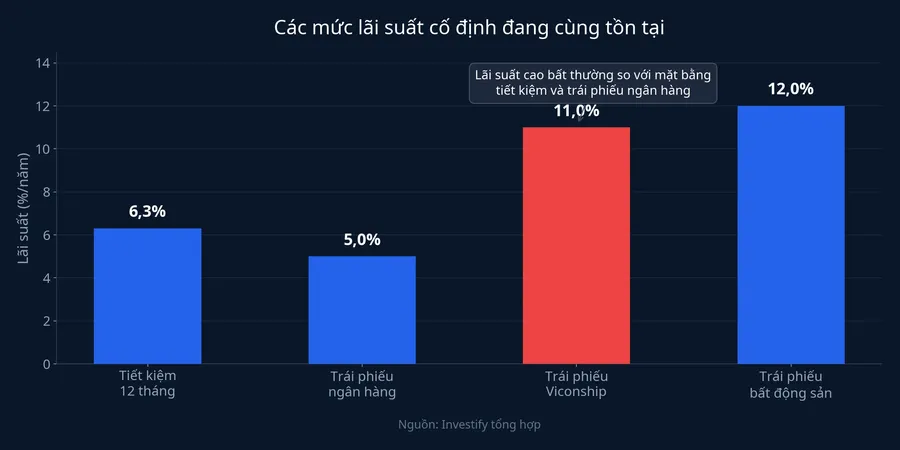
Mức 11%/năm của Viconship rơi đúng vào vùng lãi của bất động sản, dù đây là một doanh nghiệp cảng biển. Phần chênh 4,7 điểm phần trăm so với sổ tiết kiệm đang trả cho cái gì. Đó là câu hỏi cần bóc tách, không phải câu hỏi để lướt qua.
Tiêu chí thứ nhất: tiền vay về để làm gì
Viconship công bố rõ toàn bộ 500 tỷ đồng huy động được dùng để cơ cấu lại các khoản nợ hiện hữu, không phải để mở rộng năng lực khai thác.Người Quan Sát Đây chỉ là một mắt xích trong kế hoạch rộng hơn: lãnh đạo doanh nghiệp dự kiến huy động thêm khoảng 1.880 tỷ đồng vốn cổ phần và 2.000 tỷ đồng trái phiếu kỳ hạn 3-5 năm trong năm 2026, nhằm tái cấu trúc khoảng 1.900 tỷ đồng vay ký quỹ và vay ngân hàng.
Đây là điểm nhà đầu tư hay bỏ qua nhất: khoản vay để đảo nợ và khoản vay để mở rộng có hồ sơ rủi ro hoàn toàn khác nhau. Khoản đầu tiên phụ thuộc vào việc doanh nghiệp có tiếp tục huy động được vòng tiếp theo hay không, tức phụ thuộc vào niềm tin thị trường chứ không phải một tài sản mới sinh tiền. Khoản thứ hai thì ngược lại, tạo ra dòng tiền thật. Bản công bố của Viconship đã nói thẳng lô này thuộc loại nào, và đó là tín hiệu đầu tiên cần ghi nhận trước khi nhìn đến lãi suất.
Tiêu chí thứ hai: dòng tiền trả nợ đến từ đâu
Tính đến 30/6/2026, tổng tài sản của Viconship đạt 14.853,7 tỷ đồng, vốn chủ sở hữu 7.260,8 tỷ đồng. Điều đáng đọc không phải quy mô tài sản, mà là tốc độ phình ra của nợ vay: vay ngắn hạn 2.498,5 tỷ đồng, vay dài hạn 4.005 tỷ đồng, tổng vay nợ thuê tài chính khoảng 6.503,5 tỷ đồng, tăng khoảng 1.130 tỷ đồng so với đầu năm. Tỷ lệ nợ vay trên vốn chủ sở hữu đã lên xấp xỉ 89,6% vào cuối tháng 6/2026, so với khoảng 38% hồi đầu năm 2025.Tinnhanhchungkhoan
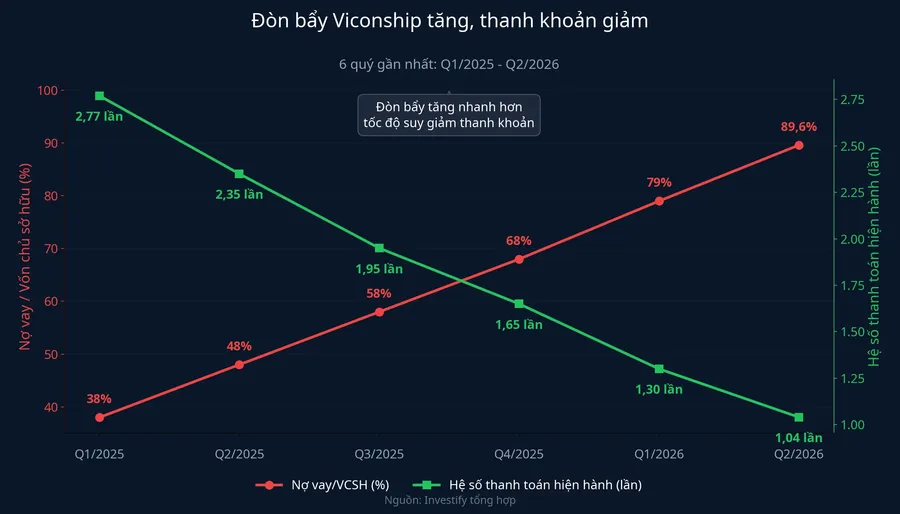
Song song đó, hệ số thanh toán hiện hành co từ 2,77 lần ở quý I/2025 về 1,04 lần ở quý II/2026. Nói đơn giản, tài sản ngắn hạn hiện chỉ vừa đủ trang trải nghĩa vụ ngắn hạn, không còn dư địa an toàn như trước. Chi phí lãi vay riêng quý II/2026 khoảng 144 tỷ đồng, gần gấp ba lần cùng kỳ năm trước và tương đương khoảng một nửa lợi nhuận trước thuế quý đó.Người Quan Sát
Doanh thu thuần 6 tháng đạt 1.721,8 tỷ đồng, tăng 15,6% so với cùng kỳ, biên lợi nhuận gộp 41,1%. Đọc riêng thì những con số này tích cực. Nhưng lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ 199,1 tỷ đồng, gần như đi ngang so với mức 196,9 tỷ đồng của nửa đầu 2025: doanh thu tăng nhưng chi phí lãi vay đã ăn gần hết phần tăng thêm đó.
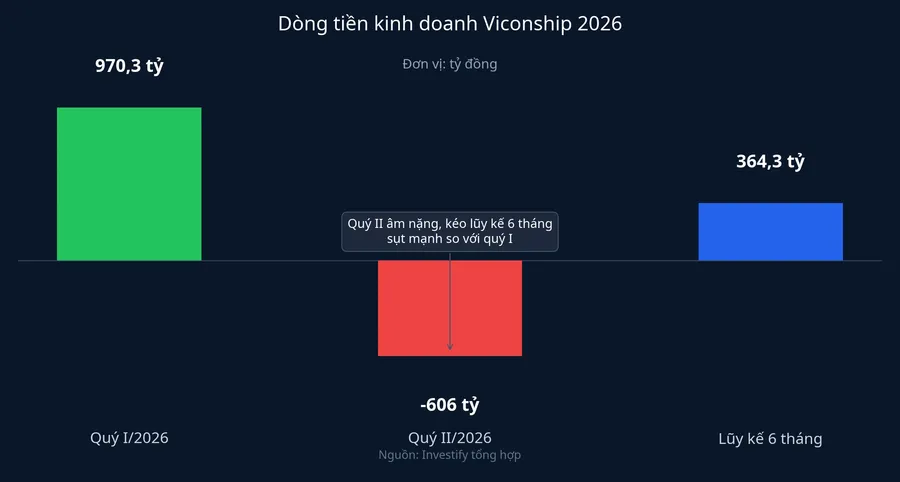
Dòng tiền kinh doanh biến động mạnh giữa hai quý gần nhất: dương 970,3 tỷ đồng trong quý I rồi âm 606 tỷ đồng trong quý II, lũy kế 6 tháng còn dương 364,3 tỷ đồng. Cùng kỳ, chi mua sắm tài sản cố định lên tới 1.324,1 tỷ đồng, phần hụt được bù bằng vay mới 2.445,7 tỷ đồng. Mức 11%/năm vì thế không phải một khoản lãi hào phóng bất thường. Nó phản ánh đúng chi phí vốn mà thị trường đang đòi ở một doanh nghiệp có đòn bẩy tăng nhanh và thanh khoản mỏng dần.
Tiêu chí thứ ba: tài sản bảo đảm là gì, định giá bằng cách nào
Đây là chỗ khác biệt rõ nhất giữa lô Viconship và phần lớn trái phiếu bất động sản cùng vùng lãi suất. Tài sản bảo đảm ở đây là phần vốn góp tại một công ty con chưa niêm yết, không phải một thửa đất có giấy chứng nhận quyền sử dụng.
Điều báo cáo không nói rõ: con số 110 tỷ đồng được công bố là mệnh giá phần vốn góp, tức vốn điều lệ của Green Port, không phải kết quả định giá lại. Một cảng đang vận hành ở Hải Phòng hoàn toàn có thể được định giá cao hơn nhiều lần vốn điều lệ danh nghĩa, và Green Port là một trong hai cảng Viconship trực tiếp khai thác, tức tài sản vận hành cốt lõi chứ không phải một pháp nhân trống. Vì vậy không nên đọc tỷ lệ 110 trên 500 như một tỷ lệ bảo đảm thật. Đó là con số dễ gây hiểu lầm nhất trong toàn bộ hồ sơ phát hành.
Điều cần đọc thay vào đó là khung pháp lý đứng sau con số này. Nghị định 200/2026/NĐ-CP có hiệu lực từ 5/6/2026 yêu cầu tài sản bảo đảm hoặc bảo lãnh thanh toán phải đủ trả toàn bộ gốc trái phiếu, đồng thời cấm dùng cổ phần, cổ phiếu, trái phiếu và phần vốn góp của chính doanh nghiệp phát hành làm tài sản bảo đảm.Chính phủ Vốn góp tại Green Port không thuộc diện bị cấm, vì đây là một pháp nhân khác với tổ chức phát hành. Về mặt thủ tục, lô trái phiếu này không sai quy định.
Nhưng đúng quy định không có nghĩa là dễ xử lý khi có chuyện. Khác biệt thật giữa hai loại tài sản bảo đảm nằm ở kịch bản xấu nhất. Với bất động sản, trái chủ hướng tới một tài sản có khung định giá quen thuộc theo vị trí và giao dịch so sánh. Với phần vốn góp công ty chưa niêm yết, việc phát mại gần như không có thị trường: cổ đông lớn nhất của FCC chỉ bán được 1.000 cổ phiếu trong gần 2,1 triệu cổ phiếu đã đăng ký, sau gần một tháng chào bán.Fili Thủ tục xử lý còn vướng quy trình nội bộ doanh nghiệp về xác nhận sở hữu và đăng ký chuyển nhượng.
Còn một lớp rủi ro nữa mà hồ sơ phát hành không ghi: cơ chế đại diện trái chủ. Vụ trái phiếu Nam Land cho thấy ngân hàng không bán được tài sản bảo đảm vì bên phát hành chưa bàn giao, trong khi Luật Các tổ chức tín dụng 2024 đã bỏ chức năng quản lý tài sản bảo đảm khỏi giấy phép ngân hàng.Tinnhanhchungkhoan Nói thẳng ra: có tài sản bảo đảm trên giấy chưa đồng nghĩa với thu hồi được tiền khi doanh nghiệp mất khả năng trả nợ.
Nhà đầu tư cá nhân đứng ở đâu
Một chi tiết thực tế cần nói rõ trước khi đi xa hơn: nhà đầu tư cá nhân thông thường không được mua trái phiếu riêng lẻ không chuyển đổi, không kèm chứng quyền như lô VSCL12601. Loại này chỉ dành cho nhà đầu tư chứng khoán chuyên nghiệp. Từ 1/1/2026, cá nhân chuyên nghiệp muốn mua còn phải thỏa thêm điều kiện kép: trái phiếu phải có xếp hạng tín nhiệm và có tài sản bảo đảm hoặc bảo lãnh thanh toán toàn bộ gốc từ tổ chức tín dụng.Thời báo Tài chính Việt Nam
Vậy kênh tiếp cận trái phiếu doanh nghiệp của người không chuyên là trái phiếu phát hành ra công chúng, hoặc qua quỹ trái phiếu. Nhưng bộ tiêu chí đọc thì giống hệt trường hợp Viconship. Mọi mức lãi cố định cao hơn tiết kiệm, dù đến từ kênh nào, đều đang bán cùng một thứ: rủi ro tín dụng của bên đi vay.
Đọc theo thứ tự nào
Khi gặp một mức lãi cố định cao hơn sổ tiết kiệm, thứ tự đọc hợp lý gồm ba lớp. Trước hết là khoảng chênh so với tiết kiệm cùng kỳ hạn, tính bằng điểm phần trăm, để biết thị trường đang định giá rủi ro ở mức nào. Tiếp đó là mục đích sử dụng vốn ghi trong bản công bố, phân biệt đảo nợ với mở rộng. Cuối cùng là loại tài sản bảo đảm cùng phương pháp định giá của nó, phân biệt giá trị sổ sách với giá trị định giá lại, và phân biệt tài sản có thị trường phát mại rõ ràng với tài sản gần như không có.
Với riêng Viconship, tín hiệu đáng theo dõi tiếp theo là dòng tiền kinh doanh quý III, công bố vào cuối tháng 10. Nếu dòng tiền dương trở lại và đủ bù chi phí lãi vay, việc kéo dài kỳ hạn nợ đang phát huy tác dụng thật. Nếu dòng tiền tiếp tục âm trong khi nợ vay vẫn tăng, lô trái phiếu 36 tháng mới chỉ mua thêm thời gian, chưa xử lý được gốc rễ của bài toán đòn bẩy. Khi đó, phần chênh 4,7 điểm phần trăm sẽ càng cho thấy nó không phải một món hời.