
Sáng 16/9, VietinBank mang 6.940.023 cổ phiếu Cảng Hải Phòng (UPCoM: PHP) ra đấu giá qua Sở Giao dịch Chứng khoán Hà Nội, giá khởi điểm 40.048 đồng, thấp hơn giá đang giao dịch trên sàn hơn một chục phần trăm.VietnamFinance Nhìn thoáng qua, đây là kiểu thương vụ nhà đầu tư cá nhân hay gọi là "hời": mua rẻ hơn giá thị trường, doanh nghiệp làm ăn tốt, lẽ ra phải tranh nhau đăng ký.
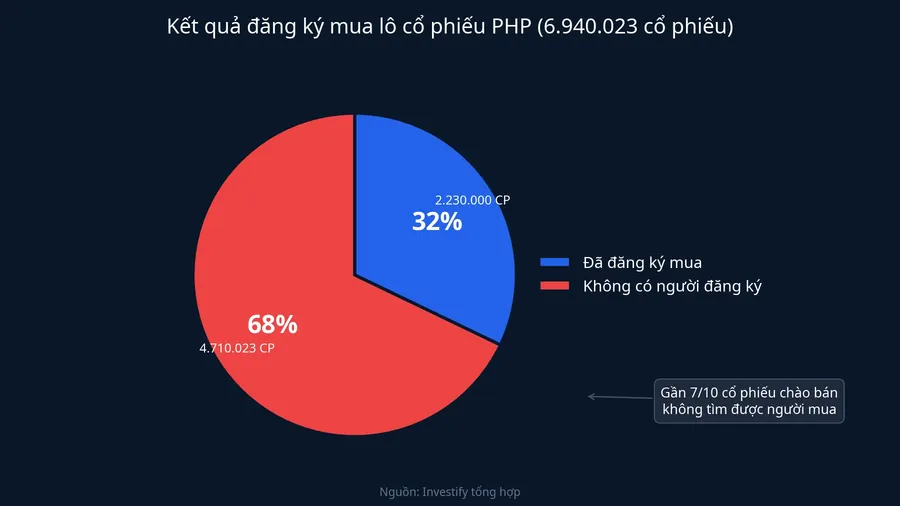
Thực tế diễn ra ngược lại. Kết quả đăng ký do HNX công bố cho thấy chỉ 15 nhà đầu tư tham gia, tổng khối lượng đăng ký mua hơn 2,23 triệu cổ phiếu, khoảng 32% lượng chào bán.VietnamFinance Hơn 4,7 triệu cổ phiếu còn lại, 68% lô hàng, không ai đăng ký mua. Số tiền tối thiểu VietinBank thu về rơi xuống khoảng hơn 89 tỷ đồng, hụt hơn hai phần ba kế hoạch ban đầu gần 278 tỷ đồng.VietnamFinance Câu hỏi đáng đặt ra không phải "vì sao PHP ế", mà là: phần chiết khấu 13% mà nhiều nhà đầu tư cá nhân coi là bằng chứng của món hời, thực chất đang trả cho cái gì?
Công thức "giá thấp hơn sàn" không sai, nhưng thiếu một vế
Với PHP, vế "giá rẻ" có cơ sở kiểm chứng rõ ràng. Ngày mở sổ đăng ký 27/8, PHP đóng cửa ở 46.200 đồng, giá khởi điểm thấp hơn 13,3%. Đến ngày đóng sổ 9/9, PHP còn 45.800 đồng, chênh lệch vẫn ở mức 12,6%.
Nền tảng kinh doanh cũng không có gì để chê trong ngắn hạn. Quý 2/2026, Cảng Hải Phòng đạt doanh thu thuần 950 tỷ đồng, tăng 44% so với cùng kỳ, lợi nhuận sau thuế 486 tỷ đồng, tăng 110%, biên lợi nhuận gộp khoảng 55%, mức lợi nhuận quý cao nhất trong lịch sử doanh nghiệp.VietnamFinance Tỷ lệ nợ trên vốn chủ sở hữu chỉ 0,44 lần, bảng cân đối lành mạnh. Một doanh nghiệp đang lãi kỷ lục, cổ phần chào bán rẻ hơn giá sàn, vậy mà hai phần ba lô hàng ế. Đây chính là chỗ công thức "giá rẻ = món hời = phải hết hàng" gãy, và nguyên nhân không nằm ở chất lượng doanh nghiệp.
Rủi ro thực sự nằm ở chỗ không ai nhìn thấy trên bảng giá
Cổ phiếu PHP có thanh khoản rất mỏng. Bình quân 120 phiên gần nhất, PHP khớp khoảng 149.100 cổ phiếu mỗi phiên, tương đương 5,9 tỷ đồng. Nguyên nhân nằm ở cơ cấu sở hữu: Tổng công ty Hàng hải Việt Nam (VIMC) nắm gần 92,6% vốn, phần cổ phiếu tự do chuyển nhượng chỉ quanh 10%.VietnamFinance Đặt lô chào bán cạnh con số này, bài toán hiện ra ngay: lô 6,94 triệu cổ phiếu tương đương khoảng 46 phiên giao dịch bình quân, phần đã đăng ký, 2,23 triệu cổ phiếu, cũng bằng khoảng 15 phiên.
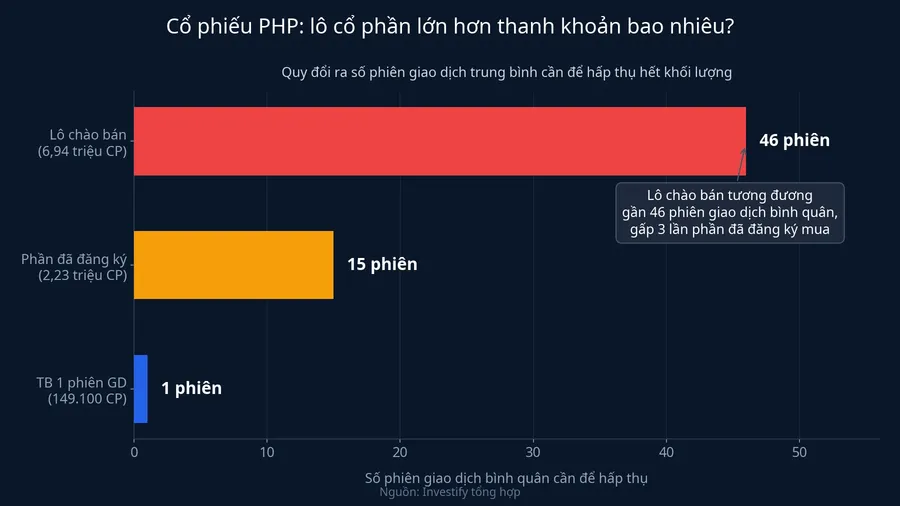
Điều báo cáo đấu giá không nói, nhưng phép tính trên chỉ ra rất rõ: người mua lô này không mua một khoản chiết khấu 13%. Họ mua một vị thế mà việc bán lại sẽ kéo dài hàng chục phiên, hoặc phải chấp nhận hạ giá sâu để đẩy nhanh tốc độ thoát hàng, một loại chi phí có thể định lượng được, và rất có thể nhà đầu tư tổ chức đã định lượng ra con số lớn hơn 13%.
Thị trường đã tự đo chi phí đó, chỉ hai ngày trước phiên đấu giá
Không cần suy đoán, thị trường đã cho câu trả lời bằng dữ liệu thật. Phiên 14/9, hai ngày trước buổi đấu giá, PHP khớp 738.700 cổ phiếu, gần gấp 5 lần bình quân 120 phiên, và giá giảm 7,84% xuống 42.300 đồng. Một phiên xả bằng năm lần khối lượng bình thường đã ăn hết hơn nửa phần chiết khấu mà giá khởi điểm mang lại.
Với người cầm cả lô 6,94 triệu cổ phiếu, mức chiết khấu ban đầu rõ ràng không đủ bù cho quãng đường thoát hàng nếu tình huống tương tự lặp lại ở quy mô lớn hơn. Còn một lớp rủi ro ít ai để ý: chính mốc giá dùng để so sánh cũng hình thành từ thanh khoản mỏng, chỉ vài tỷ đồng giao dịch mỗi phiên trên khoảng 10% lượng cổ phiếu lưu hành. Chiết khấu so với một mức giá như vậy chưa phải bằng chứng về giá trị thực. Nhà đầu tư tổ chức nhìn lô 6,94 triệu cổ phiếu sẽ định giá theo khả năng thoát hàng của chính lô đó, không theo bảng giá của những lệnh vài chục nghìn cổ phiếu mỗi ngày.
Đến phiên 16/9, giá PHP đóng cửa ở 42.700 đồng, gần như đi ngang. So với giá khởi điểm 40.048 đồng, phần chiết khấu chỉ còn 6,2%, chưa tới một nửa mức 13,3% của ngày mở sổ đăng ký. Người đặt cọc từ cuối tháng 8 đã nhìn khoản lợi trên giấy co lại suốt gần ba tuần chờ tới ngày bỏ phiếu.
Hai lời giải khác chưa đủ bằng chứng để kết luận
Thanh khoản mỏng không phải cách giải thích duy nhất. Có ít nhất hai lời giải khác đáng cân nhắc.
Thứ nhất là định giá: ở vùng giá 43.200 đồng ngày 15/9, PHP giao dịch tại P/E khoảng 29,8 lần và P/B 1,77 lần, trong khi ROE quý 2/2026 chỉ 6,8%. Một doanh nghiệp cảng thâm dụng vốn với hiệu quả sinh lời một chữ số được trả gần 30 lần lợi nhuận là mức giá đã phản ánh khá nhiều kỳ vọng; nhà đầu tư tổ chức có thể đơn giản không đồng ý với mặt bằng giá này. Thứ hai là chi phí tham gia: đấu giá qua sở đòi hỏi nộp cọc ngay trong kỳ đăng ký và chờ tới ngày tổ chức phiên, với PHP là gần ba tuần tiền nằm im không sinh lời, trong khi mua thẳng trên UPCoM thì khớp lệnh ngay trong phiên.
Dữ liệu hiện có nghiêng về lời giải thanh khoản, vì đó là lời giải duy nhất được thị trường đo trực tiếp bằng một phiên giao dịch thật (14/9). Hai lời giải còn lại hợp lý về logic, nhưng chưa có số liệu tách bạch để kiểm chứng mức đóng góp của từng yếu tố.
Đây không phải lần đầu VietinBank gặp tình huống này
Bối cảnh rộng hơn ở VietinBank củng cố thêm cách đọc này. Ngân hàng đang song song thoái vốn tại Cảng Sài Gòn (HOSE: SGP) với hơn 19,3 triệu cổ phiếu, tương đương 8,93% vốn. Cuối năm 2025, phiên đấu giá lô SGP phải hủy vì không có nhà đầu tư nào đăng ký, sau đó ngân hàng nhiều lần chuyển sang bán khớp lệnh trên sàn nhưng đến nay vẫn chưa thoái được vốn.VietnamFinance Phiên 16/9, SGP chỉ khớp 30.900 cổ phiếu. Hai lô cổ phần cảng, hai ngân hàng bán khác đợt, nhưng cùng vướng một vấn đề: độ dày thị trường nơi cổ phiếu niêm yết.
Nhà đầu tư có thể cân nhắc: hai dòng số liệu trước khi đăng ký
Với những phiên đấu giá thoái vốn tương tự, phép tính trước khi tham gia chỉ cần hai dòng số liệu. Dòng thứ nhất: lấy khối lượng định mua chia cho khối lượng khớp lệnh bình quân 20 phiên của mã đó, nếu thương số vượt quá vài phiên, phần chiết khấu đang trả cho rủi ro thanh khoản chứ không phải cho giá trị doanh nghiệp bị định giá thấp. Dòng thứ hai: nhìn vào biên độ giá trong những phiên có khối lượng đột biến gần nhất, như phiên 14/9 của PHP, vì đó là chi phí thật phải trả khi cần bán nhanh, và thường lớn hơn nhiều so với phần chiết khấu nhìn thấy trên giấy tại thời điểm đăng ký.
Kết luận: chiết khấu là chi phí, không phải lợi nhuận có sẵn
Bức tranh chính xác của phiên đấu giá PHP là thế này: trong các thương vụ thoái vốn cổ phần có thanh khoản mỏng, phần chiết khấu so với giá sàn không phải khoản lãi nằm sẵn trên giấy, mà là khoản bù cho chi phí bán lại sau này. Kết quả đăng ký của PHP cho thấy mức bù đó nhiều khả năng vẫn chưa đủ hấp dẫn phần lớn dòng tiền tổ chức.
Rủi ro định giá và chi phí vốn khi tham gia đấu giá vẫn là hai yếu tố cần theo dõi, nhưng chưa đủ bằng chứng để thay thế lời giải thanh khoản làm nguyên nhân chính. VietinBank vẫn còn hơn 4,7 triệu cổ phiếu PHP chưa bán và một lô SGP chưa xử lý xong. Cách ngân hàng chọn để bán tiếp, đấu giá lại hay chuyển hẳn sang khớp lệnh trên sàn, sẽ là tín hiệu rõ nhất cho biết bên bán chấp nhận mức giá nào cho một thị trường quá mỏng để hấp thụ lô hàng lớn.