
Rạng sáng 16/9 giờ Việt Nam, phiên giao dịch 15/9 tại Mỹ khép lại với một con số mà thị trường tài chính toàn cầu chờ đợi suốt hai năm: lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chạm mốc 5%, cụ thể ở 5,003%, mức cao nhất kể từ năm 2007.VTV Kỳ hạn 30 năm lên 5,37%, còn kỳ hạn 2 năm ở 4,68%.BBW
Đây không phải lần đầu lợi suất áp sát vùng này. Tháng 10/2023, con số cũng từng chạm gần 5% rồi lùi lại nhanh. Nhưng lần này khác hẳn ở một điểm cấu trúc, và điểm đó mới là phần quyết định chi phí vay đô la của Việt Nam. Đúng lúc nền tham chiếu toàn cầu lên vùng cao nhất 19 năm, Bộ Tài chính đang trao đổi với các ngân hàng đầu tư về một lô trái phiếu Chính phủ bằng đô la kỳ hạn 10 năm.VietnamFinance
Ba lực cùng đẩy lợi suất, nhưng không ngang sức
Không có một nguyên nhân duy nhất đưa lợi suất qua mốc tâm lý này, mà là ba lực cùng lúc với trọng số khác nhau khá xa.
Lực rõ nhất là giá dầu. Brent đóng cửa phiên 15/9 ở 105,91 USD/thùng, bật tăng khoảng 8% chỉ trong một tuần, sau khi lưu lượng tàu hàng qua eo biển Hormuz giảm từ 10 chiếc xuống còn 4 chiếc trong một ngày theo số liệu Kpler.FireAnt Giá năng lượng cao kéo kỳ vọng lạm phát lên, và kỳ vọng lạm phát cao thì lợi suất danh nghĩa buộc phải cao theo. Mức đồng pha lúc này rất mạnh: hệ số tương quan một tháng giữa giá dầu WTI và lợi suất 10 năm đã lên 0,96 theo BMO Capital Markets, cao nhất kể từ tháng 6/2019.Fili
Lực thứ hai là kỳ vọng chính sách. Cuộc họp Ủy ban Thị trường Mở Liên bang diễn ra ngày 15-16/9, và thị trường đang định giá khoảng 93% khả năng Fed nâng lãi suất thêm 25 điểm cơ bản lên vùng 3,75-4,00%, theo công cụ FedWatch của CME.Kiplinger Đây sẽ là lần nâng lãi suất đầu tiên dưới thời ông Kevin Warsh, Chủ tịch Fed nhậm chức từ tháng 5/2026.VnExpress
Lực thứ ba ít được nhắc tới nhưng bền hơn cả hai lực trên: cầu trái phiếu Kho bạc đang yếu đi trong khi Chính phủ Mỹ vẫn cần vay rất lớn. Nợ liên bang đã quanh 40.000 tỷ USD, buộc Bộ Tài chính Mỹ phải nâng quy mô mua lại trái phiếu dài hạn để ghìm đà bán ra.FireAnt
Cả ba lực đều có thật, nhưng bằng chứng nghiêng mạnh nhất về phía giá dầu cho nhịp tăng dồn dập tuần qua. Hệ số tương quan 0,96 là mức đồng pha hiếm thấy trong bảy năm. Kỳ vọng Fed khuếch đại thêm nhịp đó, còn áp lực nguồn cung đóng vai trò nền đỡ dài hạn, khiến mức lợi suất mới khó lùi lại nhanh dù Fed có quyết định thế nào.
Đường cong dốc lên, khác hẳn cấu trúc đảo ngược năm 2023
Năm 2023, đường cong lợi suất Mỹ đang đảo ngược: kỳ hạn 2 năm cao hơn kỳ hạn 10 năm. Cấu trúc đó phản ánh kỳ vọng Fed sẽ hạ lãi suất trong tương lai gần, nghĩa là mức lợi suất dài hạn cao khi đó chỉ mang tính tạm thời. Lần này ngược lại hoàn toàn. Kỳ hạn 2 năm ở 4,68%, thấp hơn kỳ hạn 10 năm khoảng 0,34 điểm phần trăm, còn kỳ hạn 30 năm vọt lên 5,37%, cao nhất trong ba kỳ hạn. Đường cong đang dốc lên đúng chuẩn, với phần bù kỳ hạn dương rõ rệt.
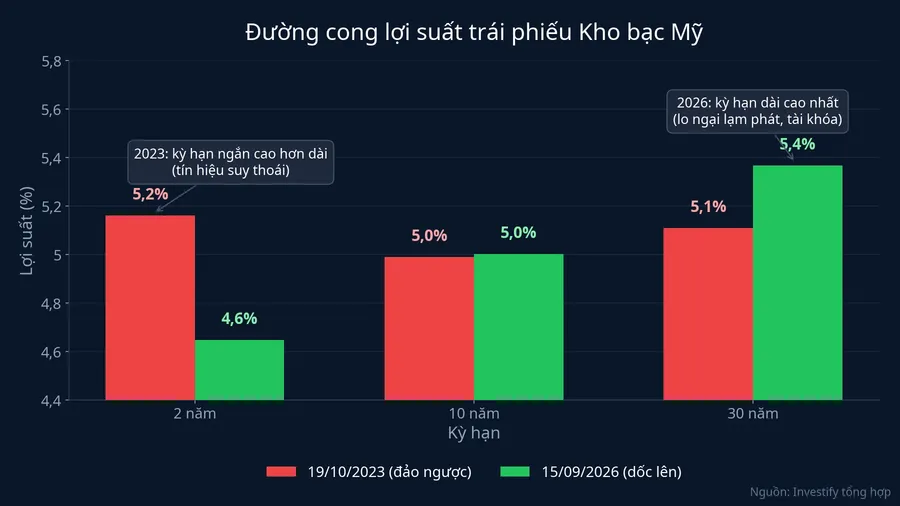
Ý nghĩa rất cụ thể với người đi vay bằng đô la: mức 5% lần này đến từ lo ngại lạm phát và rủi ro tài khóa kéo dài nhiều năm, chứ không phải từ lãi suất điều hành ngắn hạn. Fed có thể kéo đầu ngắn của đường cong xuống trong tuần này, nhưng khó kéo đầu dài xuống theo cùng biên độ, nên khoản vay đô la mới của Việt Nam khó rẻ đi nhanh dù Fed quyết thế nào.
Cái giá đang được chào cho khoản vay đô la của Việt Nam
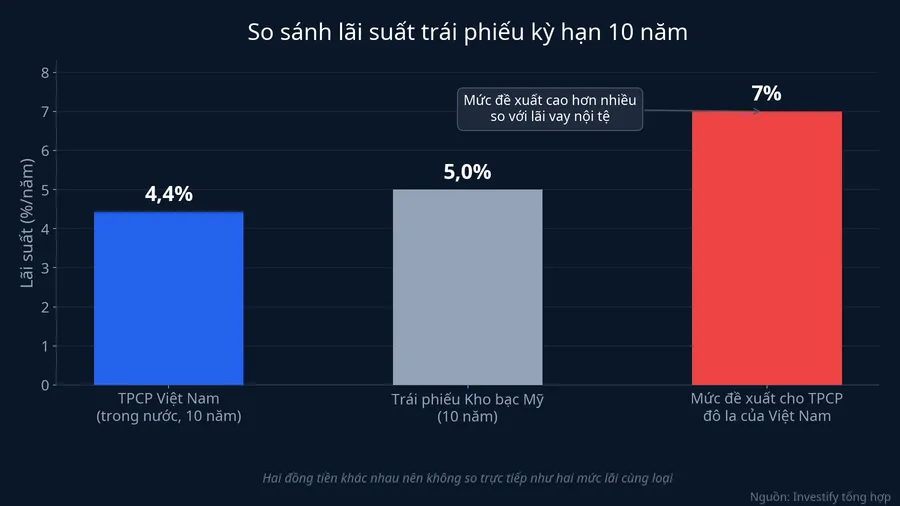
Trong hai phương án các định chế nước ngoài đưa ra, một tổ chức cho vay đề xuất lô trái phiếu kỳ hạn 10 năm quy mô 500 triệu đến 1 tỷ USD với mức lãi khoảng 7%/năm.Người Quan Sát Bộ Tài chính chưa đưa ra quyết định cuối cùng, và đến nay chưa có văn bản riêng phê duyệt lô phát hành này. Khung pháp lý nền thì đã có: kế hoạch vay trả nợ công năm 2026 được Thủ tướng phê duyệt hồi tháng 2, với tổng mức vay tối đa 969.796 tỷ đồng, trong đó trái phiếu quốc tế là một kênh được nêu tên.Fili
Khoảng cách giữa 5,003% của Mỹ và mức chào khoảng 7% chính là phần bù mà thị trường đòi cho rủi ro Việt Nam. Hạng nhà phát hành quốc gia hiện ở Ba2 với triển vọng Tích cực theo Moody's,Fili và BB+ theo S&P cùng Fitch, tức vẫn dưới mức đầu tư. Tháng 1/2026, Fitch có nâng hạng các công cụ nợ dài hạn cao cấp có bảo đảm của Việt Nam lên BBB-,CafeF nhưng đó là xếp hạng cho một loại công cụ nợ cụ thể, không phải nâng hạng quốc gia.
Đặt cạnh kênh vay trong nước, con số càng rõ: trái phiếu Chính phủ kỳ hạn 10 năm phát hành trong nước gần đây trúng thầu ở 4,43%/năm.Thời báo Tài chính Việt Nam Hai con số này thuộc hai đồng tiền khác nhau nên không thể so trực tiếp như so hai mức lãi cùng loại: một bên trả bằng đồng nội tệ, một bên gánh thêm rủi ro tỷ giá suốt mười năm. Nhưng với ngân sách, chênh lệch dòng tiền trả lãi vẫn là chênh lệch thật.
Ba nhánh đang mở, mỗi nhánh một tín hiệu kích hoạt
Nhánh thứ nhất là chốt sớm, với tín hiệu kích hoạt là kết quả cuộc họp Fed công bố rạng sáng 17/9 giờ Việt Nam. Nếu Fed nâng đúng 25 điểm cơ bản như thị trường đã định giá và không thêm lần nâng nào nữa, phần bù lạm phát ngừng nở ra và mức 5% có cơ sở để xem là vùng đỉnh chu kỳ, giúp khóa chi phí trước khi nguồn cung trái phiếu Kho bạc Mỹ quý cuối năm dồn ra thị trường. Cái giá phải trả là mức lãi khoảng 7% bị đóng đinh suốt mười năm.
Nhánh thứ hai là chờ, kích hoạt khi giá Brent lùi khỏi vùng 105 USD/thùng lúc căng thẳng Hormuz dịu lại, hoặc khi Moody's nâng hạng nhà phát hành quốc gia. Điểm yếu là cấu trúc đường cong vừa nói: đầu dài đang cao vì lo ngại tài khóa và lạm phát nhiều năm, nên Fed hạ nhiệt cũng chưa chắc kéo lợi suất 10 năm xuống theo. Con đường nâng hạng cũng dài, Bộ Tài chính đang làm việc với Moody's hướng tới mục tiêu Baa3 vào năm 2030, còn cách hiện tại hai bậc.
Nhánh thứ ba là rút ngắn kỳ hạn, nghe hợp lý nhất nhưng tiết kiệm ít nhất vì đường cong Mỹ đang dẹt ở đoạn ngắn. Hạ kỳ hạn từ 10 năm xuống 2 năm chỉ kéo nền tham chiếu từ 5,003% về 4,68%, tức khoảng 0,34 điểm phần trăm, đổi lại toàn bộ rủi ro tái cấp vốn dồn về sau vài năm, và làm mất phần lớn ý nghĩa của một đợt phát hành mang tính tái lập đường cong tham chiếu cho Việt Nam.
Điều nhà đầu tư cá nhân nên theo dõi
Câu chuyện này chạm vào danh mục trong nước theo nhiều đường, không chỉ riêng khoản vay của Chính phủ. Gần nhất là tỷ giá: USD/VND đang ở 25.925,5 đồng phiên 14/9, giảm khoảng 1,4% so với đầu năm, tức đồng Việt Nam đang mạnh lên chứ không yếu đi như nhiều dự báo hồi đầu năm. Lợi suất đô la neo cao là lực kéo ngược lại xu hướng đó.
Kế đến là mặt bằng lãi suất trong nước: lợi suất trái phiếu Chính phủ đã nhích từ vùng 4,16% hồi tháng 4 lên 4,43%, và chi phí vốn cao hơn thường hạ định giá hợp lý của cổ phiếu, rõ nhất ở nhóm vay nợ nhiều. Xa hơn một nhịp là dòng vốn ngoại: tài sản đô la trả trên 5% làm giảm sức hút tương đối của các thị trường mới nổi, trong đó có Việt Nam.
Mốc thời gian có câu trả lời rõ nhất là rạng sáng 17/9 giờ Việt Nam. Con số đáng đọc sau công bố của Fed là lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở phiên kế tiếp, đặt cạnh mốc 5%, và lợi suất kỳ hạn 30 năm đặt cạnh mức 5,37% hiện tại. Nếu đầu dài của đường cong không hạ theo quyết định của Fed, phần bù mà thị trường đòi ở khoản vay đô la của Việt Nam sẽ giữ nguyên, bất kể Fed quyết thế nào trong hai ngày tới. Đó là tín hiệu quan trọng hơn cả việc Fed có nâng lãi suất hay không.