
Giữa phiên sáng 16/9, cổ phiếu GVR của Tập đoàn Công nghiệp Cao su Việt Nam giao dịch quanh 32.250 đồng, tăng khoảng 4,2% so với tham chiếu, với hơn 2,97 triệu đơn vị đã khớp lệnh. Cùng thời điểm đó, giá cao su tham chiếu thế giới đã đi xuống bốn phiên liên tiếp, còn các bản tin hàng hóa trong nước vẫn đang chạy tiêu đề về đà giảm trên sàn Thượng Hải và Tokyo.
Nhìn thoáng qua, đây giống một nghịch lý. Nhưng hai bảng giá này chưa bao giờ được thiết kế để khớp nhau theo từng phiên.
Bảng giá theo phiên và giá bán bình quân theo kỳ là hai con số khác nhau
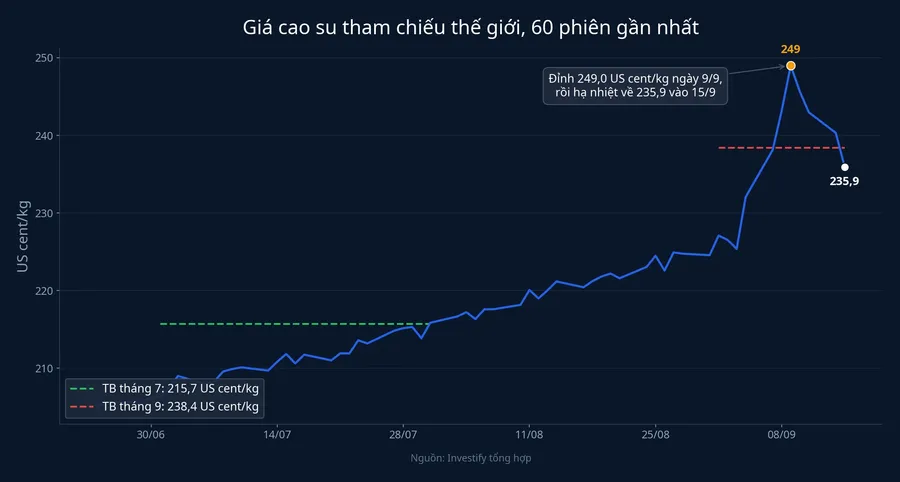
Giá cao su tham chiếu theo chuẩn TOCOM Nhật Bản lập đỉnh 249,0 US cent/kg phiên 9/9, rồi lùi qua bốn phiên liên tiếp về 235,9 US cent/kg ngày 15/9. Tính từ đỉnh, mức giảm khoảng 5,3%; so với một tuần trước, giá thấp hơn 2,48%.
Nhưng đặt vào khung thời gian dài hơn, bức tranh đổi hẳn chiều. So với ngày 17/8, giá vẫn cao hơn 7,32%. Giá bình quân tháng 9 tính đến ngày 15 đạt khoảng 238,4 US cent/kg, cao hơn bình quân tháng 7 (215,7) tới 10,5% và cao hơn bình quân tháng 6 (225,3). Nói cách khác, cái đang diễn ra là một nhịp điều chỉnh sau đợt tăng dốc của tháng 8, không phải mặt bằng giá bị kéo xuống.
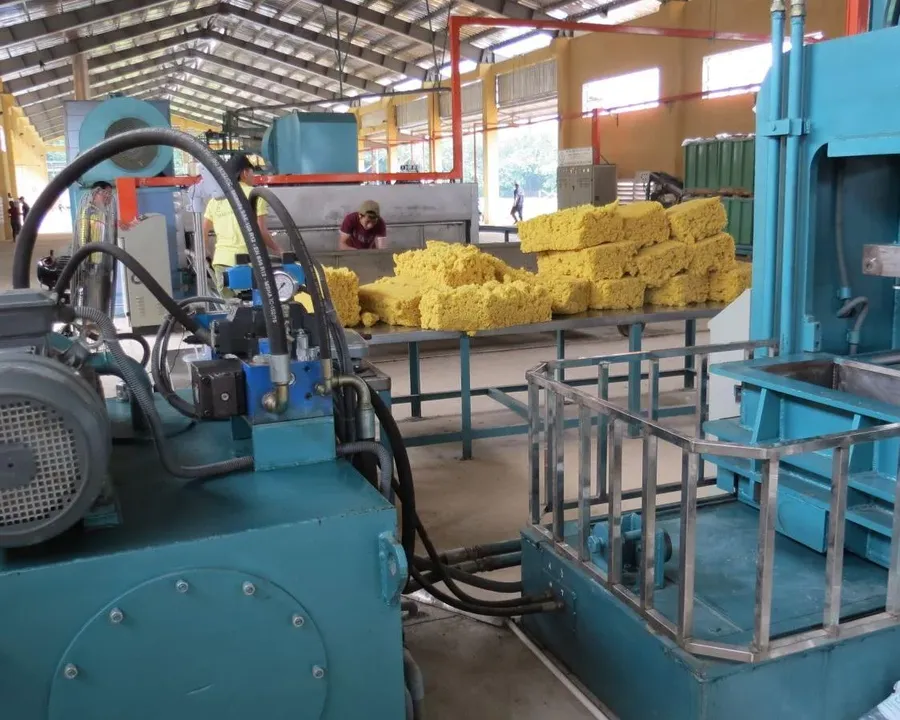
Đây là điểm mấu chốt cho một công ty như GVR: doanh nghiệp ghi nhận doanh thu theo giá bán bình quân cả kỳ, theo hợp đồng đã ký và lô hàng đã giao, chứ không theo giá đóng cửa của một phiên trên sàn phái sinh Tokyo. Số liệu xuất khẩu thể hiện rõ điều này: 8 tháng đầu năm 2026, Việt Nam xuất khẩu 944,9 nghìn tấn cao su, thu về 1,88 tỷ USD, giảm 15,4% về lượng và 5,1% về trị giá so với cùng kỳ.Người Quan Sát Lấy trị giá chia cho sản lượng, giá xuất khẩu bình quân đạt khoảng 1.990 USD/tấn, cao hơn cùng kỳ năm ngoái chừng 11,5%: bán ít hơn nhưng bán được giá hơn.
GVR vẫn là công ty cao su, điều đó không thay đổi
Cần nói thẳng để tránh hiểu sai theo hướng ngược lại: GVR chưa hề thoát khỏi giá mủ cao su. Trong quý 2/2026, hơn 80% doanh thu thuần của tập đoàn vẫn đến từ mảng mủ cao su, và tỷ trọng này còn nhỉnh hơn cùng kỳ năm trước chứ không giảm đi.Elibook
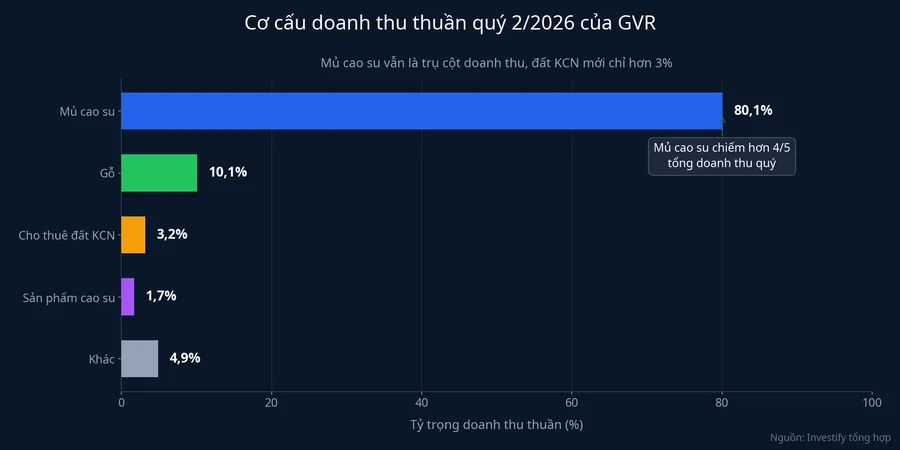
Mảng cho thuê đất khu công nghiệp, phần được nhắc tới nhiều nhất khi nói về GVR, thực tế vẫn rất nhỏ trên báo cáo: chỉ chiếm khoảng 3% doanh thu thuần nửa đầu năm, và doanh thu mảng này quý 1/2026 còn giảm 27% so với cùng kỳ do phụ thuộc thời điểm bàn giao từng lô đất.Fireant Đây là quyền chọn dài hạn trên quỹ đất, chưa phải dòng tiền chảy đều đặn mỗi quý.
Lớp lợi nhuận thứ hai chạy theo lịch của đất, không theo bảng giá
Điểm phân biệt thật nằm ở tầng lợi nhuận, không phải tầng doanh thu. Quý 2/2026, GVR ghi nhận doanh thu thuần 7.082,6 tỷ đồng, tăng 20,2% so với cùng kỳ, trong khi lợi nhuận trước thuế đạt 2.864,6 tỷ đồng, tăng 46,7%. Lợi nhuận chạy nhanh gấp đôi doanh thu, trong khi biên lợi nhuận gộp gần như đứng yên, 30,6% so với 30,7% cùng kỳ.
Chênh lệch đó đến từ hai dòng nằm ngoài hoạt động bán hàng. Doanh thu tài chính quý 2 đạt 531,3 tỷ đồng, tăng 125,5% so với cùng kỳ. Thu nhập khác ròng đạt 1.056,9 tỷ đồng, tăng 99,5%. Cộng lại, hai dòng này chiếm khoảng 55% toàn bộ lợi nhuận trước thuế của quý.
Đây là nơi hạch toán tiền đền bù giải phóng mặt bằng và tiền thanh lý vườn cây cao su khi đất chuyển đổi mục đích. Những khoản này chạy theo tiến độ pháp lý từng dự án, theo quyết định thu hồi đất từng địa phương, theo lịch ký hợp đồng, không có đường liên hệ nào tới giá hợp đồng cao su kỳ hạn tháng 12 trên sàn Tokyo. Đó là lý do lợi nhuận GVR có thể tăng nhanh hơn doanh thu ngay cả khi biên lợi nhuận gộp không đổi.
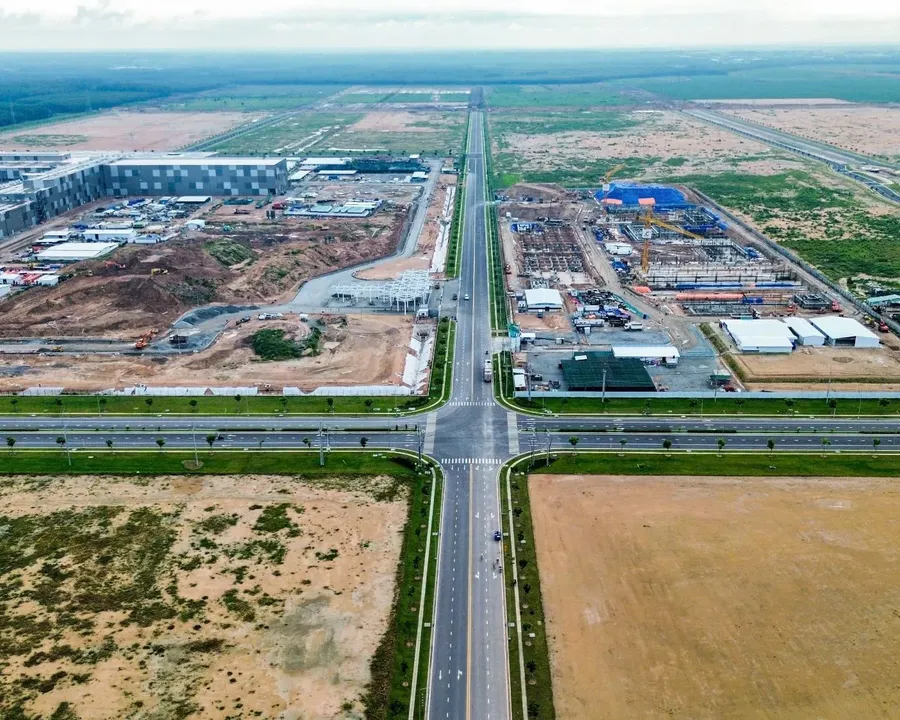
Quy mô của quỹ đất giải thích vì sao thị trường quan tâm tới lớp lợi nhuận này. Tại đại hội cổ đông thường niên ngày 17/6, GVR cho biết đang quản lý 19 khu công nghiệp với hơn 6.300 ha, trong đó 14 khu đang vận hành với tỷ lệ lấp đầy khoảng 90%.FILI Kế hoạch năm 2026 đặt mục tiêu ký mới 275 ha đất cho thuê. Phía sau đó là quy hoạch vùng Đông Nam Bộ cho phép chuyển đổi hàng chục nghìn ha đất cao su sang đất công nghiệp tới năm 2030.
Cổ phiếu lệch nhịp hàng hóa ở cả hai chiều
Nếu chỉ nhìn phiên hôm nay, người ta dễ kết luận cổ phiếu đang phớt lờ giá hàng hóa. Nhưng vài phiên gần đây cho thấy độ lệch này xảy ra ở cả hai hướng, không chỉ một chiều có lợi cho cổ phiếu.
Phiên 11/9, giá cao su tham chiếu giảm 2,10%, còn GVR giảm tới 5,36% với 3,83 triệu đơn vị khớp lệnh, gấp hơn hai lần mức bình quân. Cổ phiếu phản ứng mạnh gấp đôi rưỡi so với hàng hóa. Đến phiên 15/9, giá cao su gần như đứng yên, chỉ lùi 0,04%, trong khi GVR tăng 3,34%. Tính ba phiên gần nhất, cổ phiếu đã lấy lại toàn bộ khoảng giảm của ngày 11/9.
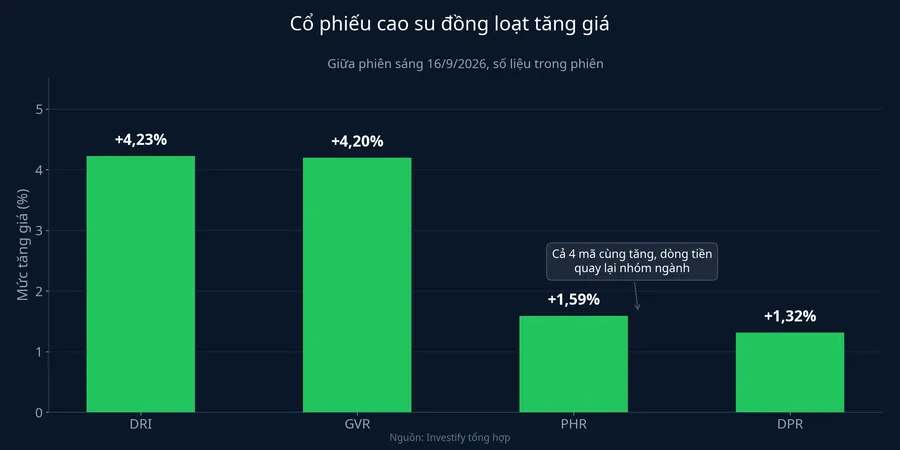
Phiên sáng nay cũng không phải câu chuyện của riêng GVR: Cao su Phước Hòa tăng 1,59%, Cao su Đồng Phú tăng 1,32%, Đầu tư Cao su Đắk Lắk tăng 4,23%. Cả nhóm cùng đi lên trong khi không có công bố thông tin riêng lẻ nào của từng doanh nghiệp. Đây là dấu hiệu dòng tiền chảy vào một nhóm ngành, không phải phản xạ trước một dòng giá cụ thể trên sàn hàng hóa.
Ba lời giải cần loại trừ trước khi kết luận
Có ít nhất ba cách giải thích khác cho nhịp tăng này, và dữ liệu hiện có chỉ ủng hộ một trong số đó.
Thứ nhất là dòng vốn nâng hạng. Ngày 21/9, việc nâng hạng thị trường Việt Nam của FTSE Russell bắt đầu có hiệu lực với 10% trọng số giai đoạn đầu. Nhưng GVR không có tên trong danh sách 27 cổ phiếu được thêm vào rổ FTSE Global All Cap.VnEconomy Lời giải này bị loại.
Thứ hai là hồi kỹ thuật thuần túy sau phiên bán mạnh 11/9. Đây là yếu tố có thật và nhiều khả năng đóng góp đáng kể, vì mức tăng ba phiên vừa qua gần đúng bằng mức giảm của phiên đó.
Thứ ba là kỳ vọng vào các mốc pháp lý đất đai đang tới gần trong quý 4. Yếu tố này khó đo trực tiếp trong một phiên, nên chỉ nên xem là nền tâm lý chứ không phải nguyên nhân của riêng buổi sáng nay.
Tổng hợp lại, cách đọc có cơ sở nhất là dòng tiền quay lại một nhóm ngành đang có mặt bằng giá bán cao, sau một phiên bị bán quá đà. Cổ phiếu chưa ly khai khỏi giá cao su, nó chỉ đang phản ứng chậm hơn và mạnh hơn bảng giá phái sinh ở một số thời điểm.
Điều đáng theo dõi
Với cơ cấu hiện tại, có hai con số nói nhiều hơn bảng giá từng phiên.
Thứ nhất là giá bán bình quân theo tháng, thay vì giá đóng cửa từng ngày. Chừng nào mặt bằng bình quân còn giữ trên vùng của quý 2, biên lợi nhuận mảng cao su chưa có lý do co lại.
Thứ hai là dòng thu nhập khác trên báo cáo tài chính quý 3, dự kiến công bố cuối tháng 10. Nếu dòng này tiếp tục đóng góp quá nửa lợi nhuận trước thuế, lợi nhuận GVR vẫn đang dựa vào các khoản không định kỳ gắn với đất. Nếu dòng này co lại mà lợi nhuận vẫn giữ được, nghĩa là mảng kinh doanh lõi đã thật sự gánh được phần việc, đây sẽ là tín hiệu đáng chú ý nhất trong quý tới.
Về mặt định giá, cổ phiếu đang giao dịch trên mức giá mục tiêu mà một số công ty chứng khoán đưa ra gần đây: BVSC ở 31.669 đồng và Vietcap ở 32.100 đồng, trong khi KBSV đặt mức cao hơn ở 37.500 đồng.Tin nhanh chứng khoán Khoảng cách giữa các mức này phản ánh đúng điều bài viết đã mô tả: phần lợi nhuận gắn với đất rất khó định giá bằng một mô hình duy nhất, và đó cũng là lý do khiến biến động giá cổ phiếu GVR khó đọc chỉ bằng một bảng giá hàng hóa.