
Nhìn hai bản báo cáo danh mục cuối tháng của cùng một nhóm quỹ, nhà đầu tư dễ tin Dragon Capital đã đổi ý về PNJ. Cuối tháng 7/2026, hai quỹ DCDS và DCDE không còn một cổ phiếu PNJ nào; cuối tháng 8, hai quỹ này nắm lại 745.100 cổ phiếu.Markettimes
Rủi ro không nằm ở việc quỹ mua hay bán, mà ở chỗ hai con số đó chỉ là hai bức ảnh chụp cuối tháng. Ba tuần ở giữa, khi giá PNJ mất hơn một nửa, gần như không xuất hiện trong bản tin nào mà nhà đầu tư cá nhân đọc được đúng lúc.
Cú sập là thật, không phải điều chỉnh kỹ thuật
Giả thuyết đầu tiên nhiều người nghĩ tới khi cổ phiếu mất nửa giá trong một tháng là sự kiện quyền: chia tách, thưởng cổ phiếu, cổ tức bằng cổ phiếu. Với PNJ, giả thuyết này không đứng vững: đợt thưởng cổ phiếu tỷ lệ 50% có ngày không hưởng quyền là 23/4/2026, gần ba tháng trước cú giảm, và từ tháng 5 đến tháng 9 không phiên nào giá tham chiếu lệch quá 2% so với phiên liền trước.
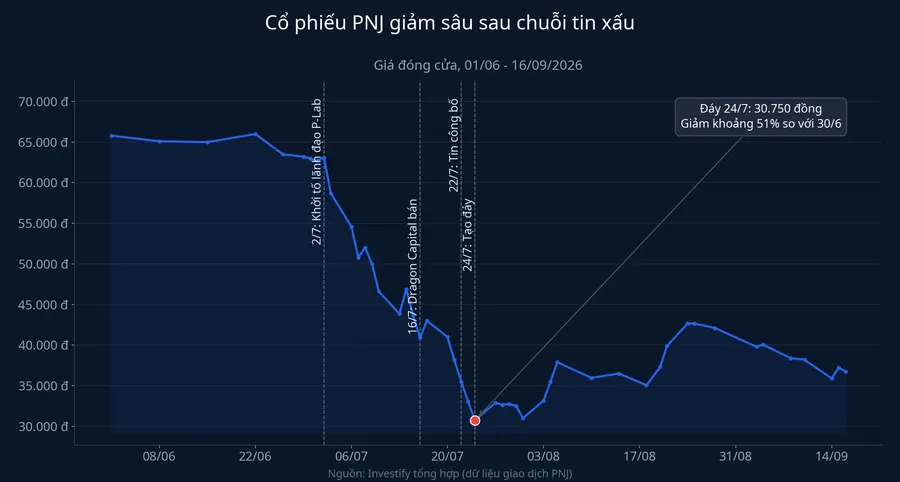
Thứ thật sự xuất hiện là chuỗi phiên giảm sàn liên tiếp. Từ 63.000 đồng phiên 30/6, PNJ giảm sàn các ngày 3/7, 6/7, 7/7, rồi liên tục giảm 6,8-6,96% nửa sau tháng 7, chạm đáy 30.750 đồng ngày 24/7, mức thấp nhất trong 400 phiên. Phiên đáy khớp lệnh 41,56 triệu cổ phiếu, so với vài trăm nghìn đến hơn một triệu đơn vị mỗi phiên hồi tháng 6, dấu hiệu của một cú sập do dòng tiền hoảng loạn chứ không phải điều chỉnh kỹ thuật.
Rủi ro thực sự nằm ở đâu
Ngày 2/7, ông Đặng Ngọc Thảo, nguyên Giám đốc Công ty TNHH MTV Giám định PNJ (P-Lab), công ty thành viên của Công ty CP Vàng bạc Đá quý Phú Nhuận, bị bắt và khởi tố trong đường dây buôn lậu hơn 28.000 viên kim cương từ Hồng Kông.Tuổi Trẻ Ông bị cáo buộc xóa mã GIA khắc trên kim cương nhập lậu, khắc lại mã của P-Lab rồi cấp chứng thư kiểm định mới.Vietstock P-Lab chiếm thị phần chi phối trong kiểm định kim cương tại Việt Nam, nên vụ việc chạm thẳng vào niềm tin của người mua trang sức.
Niềm tin đó chuyển thành áp lực tiền mặt rất nhanh. Trong 20 ngày đầu tháng 7, PNJ ghi nhận khoảng 1.588 tỷ đồng doanh thu nhưng phải nhận lại lượng hàng khách bán trị giá khoảng 5.900 tỷ đồng, gấp khoảng 3,7 lần doanh thu cùng kỳ.Markettimes Ngày 21/7, doanh nghiệp gửi thư cho cổ đông, thừa nhận đã phải áp dụng biện pháp quản trị thanh khoản tạm thời và điều chỉnh quy trình mua lại sản phẩm.
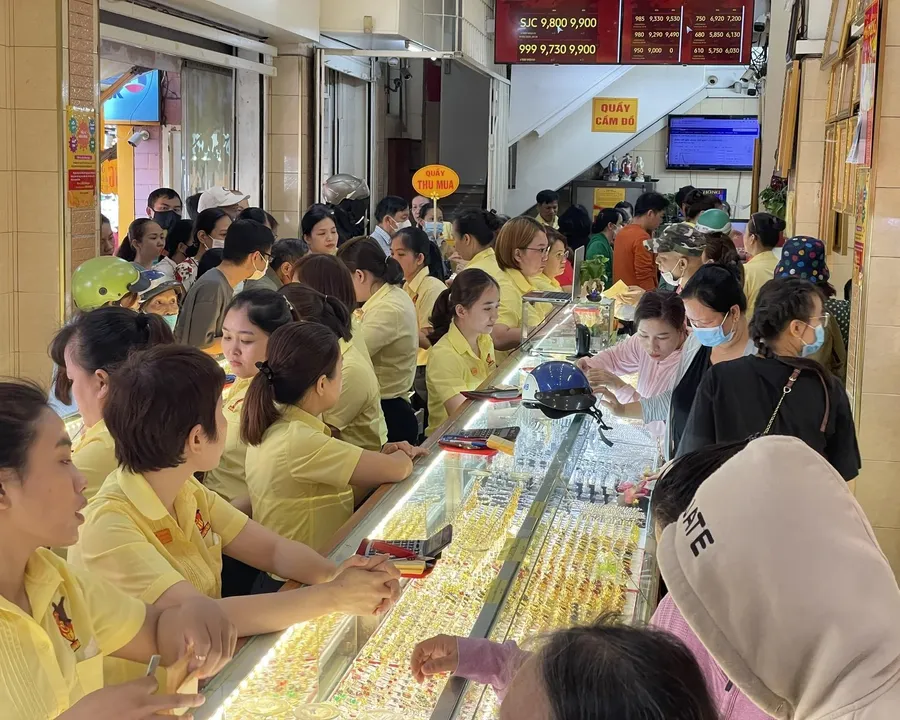
Sức ép thứ ba đến từ chứng khoán ký quỹ. Ngày 22/7, SSI hạ tỷ lệ cho vay margin với PNJ từ 40% xuống 0%, KIS loại mã này khỏi danh sách cấp margin, TCBS đã cắt từ 9/7 và Phú Hưng cũng về 0%.Tuổi Trẻ Margin bị cắt buộc những tài khoản đang vay phải bán, bất kể họ nghĩ gì về doanh nghiệp.
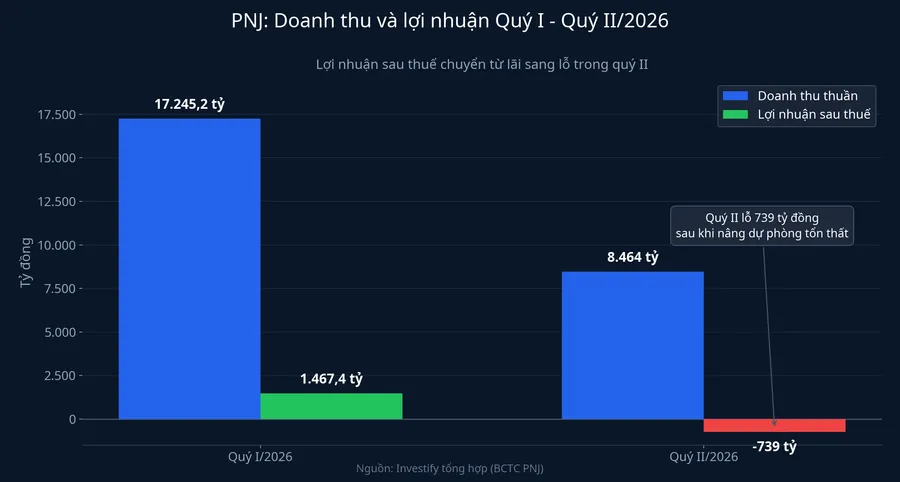
Phía sau những sức ép đó là một nền tảng kinh doanh đã xấu đi thật. Quý II/2026, PNJ đạt doanh thu thuần 8.464 tỷ đồng nhưng lợi nhuận gộp âm 666,8 tỷ đồng và lỗ sau thuế 739 tỷ đồng; lũy kế nửa đầu năm doanh thu tăng 49,3% lên 25.709 tỷ đồng còn lợi nhuận sau thuế giảm 34,7% về 728,4 tỷ đồng. Báo cáo bán niên soát xét công bố tháng 9 còn hạ lợi nhuận thuộc cổ đông công ty mẹ xuống gần 728,5 tỷ đồng, thấp hơn khoảng 456 tỷ đồng so với số tự công bố cuối tháng 7, sau khi nâng dự phòng tổn thất liên quan chính sách thu đổi lên 2.267 tỷ đồng.Markettimes
Điều báo cáo quỹ không kịp nói
Đây là chỗ nhà đầu tư cá nhân hay hiểu sai nhất. Nhóm quỹ do VinaCapital quản lý bán gần 3,1 triệu cổ phiếu PNJ phiên 8/7, hạ sở hữu từ 5,6% xuống 4,99%, khi PNJ đóng cửa ở 52.000 đồng. Tin đăng sáng 11/7,Tuổi Trẻ khi phiên gần nhất trước đó đã đóng cửa ở 46.600 đồng. Người đọc tin biết chuyện khi giá đã thấp hơn giá bán của quỹ khoảng 10%.
Khoảng trễ ở Dragon Capital còn rộng hơn. Các quỹ thành viên bán hơn 2,5 triệu cổ phiếu phiên 16/7, đưa sở hữu cả nhóm từ 5,05% về 4,56% và mất tư cách cổ đông lớn từ 20/7, khi PNJ đóng cửa ở 40.900 đồng. Tin lên báo chiều 22/7,Tuổi Trẻ phiên mà PNJ đóng cửa ở 35.500 đồng với dư bán sàn gần 17 triệu cổ phiếu. Sáu phiên trễ đó lấy đi thêm 13,2% giá trị. Ai đọc tin chiều hôm đó rồi bán trong hai phiên tiếp theo sẽ bán ở 33.050 đồng hoặc đúng đáy 30.750 đồng. Từ đáy đó tới phiên 16/9, PNJ đã hồi lên 36.750 đồng, cao hơn vùng bán hoảng loạn khoảng 19,5%.
Báo cáo danh mục quỹ mở còn chậm hơn nữa vì mỗi tháng chỉ chốt một lần. Bản chốt ngày 31/7 cho biết DCDS và DCDE đã về 0, nhưng đến tay người đọc trong tháng 8, khi PNJ đã tăng trần ba phiên liên tiếp 3/8, 4/8, 5/8. Điều nhà đầu tư nhìn thấy không phải hành động của quỹ tại thời điểm quỹ hành động, mà là dư âm sau khi giá đã đi một quãng đường dài.
Ngưỡng 5% cắt cụt tín hiệu
"Không còn là cổ đông lớn" không đồng nghĩa với "bán sạch". Sau phiên 16/7, nhóm Dragon Capital vẫn còn hơn 23,33 triệu cổ phiếu PNJ, tương đương 4,56% vốn điều lệ. Quy định công bố chỉ buộc báo cáo giao dịch làm thay đổi tư cách cổ đông lớn ở mốc 5%; xuống dưới mốc đó, bán tiếp bao nhiêu cũng không phải công bố cho tới khi quay lại vượt 5%. Đây là kẽ hở nhà đầu tư cá nhân cần hiểu trước khi tin vào bất kỳ bản tin "cổ đông lớn" nào.
Cùng tháng đó, số quỹ nắm giữ PNJ giảm từ 50 xuống 26, tổng lượng cổ phiếu trong tay các quỹ thu hẹp từ hơn 64,45 triệu xuống khoảng 28 triệu đơn vị.Markettimes Phần lớn lượng bán đó không đi kèm bất kỳ công bố nào, vì nằm dưới ngưỡng bắt buộc.
Con số tuyệt đối không nói lên tỷ trọng
745.100 cổ phiếu nghe như một động tác gom hàng đáng kể, nhưng đặt cạnh tỷ trọng danh mục thì khác hẳn. Cuối tháng 6/2026, DCDS nắm 1.823.400 cổ phiếu PNJ, chiếm 1,794% tài sản ròng; DCDE nắm 429.600 cổ phiếu, chiếm 2,729%. Cuối tháng 8, hai tỷ trọng đó lần lượt còn 0,456% và 0,246%. DCDE mở lại ở mức chỉ bằng khoảng một phần mười một so với trước cú sập.
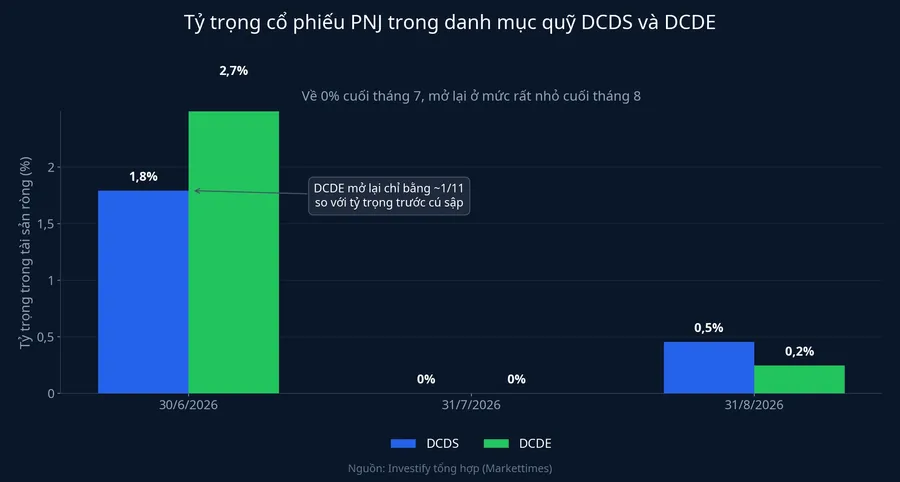
Ở cấp toàn ngành quỹ, bức tranh còn rõ hơn: chính trong tháng 8 mà DCDS, DCDE và Quỹ Đầu tư Năng động Lighthouse cùng mở vị thế mới, tổng lượng PNJ do các quỹ nắm giữ vẫn giảm 539.200 đơn vị, từ hơn 28 triệu xuống 27,47 triệu cổ phiếu, tỷ lệ sở hữu trên tổng lượng lưu hành giảm từ 5,47% xuống 5,37%. Ba quỹ mua vào không đảo ngược được xu hướng bán ròng của cả nhóm.
Lý do quỹ mua lại vẫn chưa có câu trả lời chắc chắn
Động thái tháng 8 có nhiều cách giải thích, và dữ liệu hiện có chưa loại được cách nào.
Cách đọc thứ nhất là rủi ro pháp lý đã hạ nhiệt: ngày 20/8, Công an tỉnh Thanh Hóa công bố kết quả xác minh, xác định PNJ có đầy đủ hồ sơ và quá trình nhập khẩu, phân phối tuân thủ quy định; cổ phiếu đóng cửa tháng 8 ở 42.100 đồng, cao hơn cuối tháng 7 khoảng 35,8%. Cách đọc thứ hai là cơ chế vận hành thông thường của quỹ mở: khi nhà đầu tư nộp tiền mới, quỹ phải giải ngân theo khung danh mục đã đặt, và một mã vốn hóa lớn ngành trang sức có thể quay lại vì lý do cân đối chứ không vì nhận định mới về doanh nghiệp.
Cách đọc thứ ba, cũng là cách có nhiều bằng chứng ủng hộ nhất, là mở lại vị thế ở mức thăm dò. Tỷ trọng mới chỉ bằng một phần tư đến một phần mười một mức cũ, tổng sở hữu toàn nhóm quỹ vẫn tiếp tục co lại trong cùng tháng đó — hành vi của một tổ chức giữ chỗ để quan sát thêm, không phải của một tổ chức đã kết luận rủi ro đã qua.
Ba câu hỏi trước khi tin vào một bản tin cổ đông lớn
Trước mỗi bản tin dạng "quỹ X mua/bán cổ phiếu Y", có ba câu hỏi đáng đặt ra.
Giao dịch xảy ra ngày nào, và tin ra ngày nào? Khoảng cách giữa hai mốc là phần giá đã đi mất trước khi người đọc kịp biết. Ở PNJ, khoảng cách đó là sáu phiên và 13,2%.
Tỷ trọng thay đổi bao nhiêu, chứ không phải số lượng cổ phiếu tuyệt đối? Một quỹ giảm từ 2,729% NAV xuống 0,246% NAV đang nói điều ngược lại với dòng tiêu đề "mua lại".
Hành vi của cả nhóm quỹ ra sao, chứ không chỉ một quỹ đơn lẻ? Trong tháng 8, ba quỹ mở vị thế mới nhưng tổng sở hữu của cả 27 quỹ vẫn giảm.
Với PNJ, câu trả lời rõ ràng hơn sẽ đến từ báo cáo tài chính quý III và bản chốt danh mục quỹ cuối tháng 9. Báo cáo quý III sẽ cho biết biên lợi nhuận gộp đã thoát khỏi vùng âm hay chưa. Bản chốt danh mục cuối tháng sẽ cho biết tỷ trọng 0,456% ở DCDS là điểm khởi đầu của một đợt gom mới, hay là mức trần mà quỹ tự đặt cho chính mình.