
Ngân hàng TMCP Bản Việt (BVBank, mã BVB) đã chốt lịch cho đợt tăng vốn lớn nhất từ khi thành lập: chào bán 320,4 triệu cổ phiếu giá 10.000 đồng/cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 2:1, dự kiến thu về 3.204 tỷ đồng.Tin nhanh chứng khoán Nhìn qua, giá chào bán rẻ hơn thị giá gần 10,3%. Nhưng con số cổ đông thực nhận khi nộp tiền chỉ còn khoảng 7,1%, và phần chênh đó cũng không thể bán lại.
Đợt phát hành này có hạn chót cụ thể, số tiền phải chuẩn bị rõ ràng, và một điều khoản khiến nó khác phần lớn các đợt chào bán khác trên sàn.
Tỷ lệ 2:1 nghĩa là gì, cần chuẩn bị bao nhiêu tiền
Tỷ lệ 2:1 nghĩa là cứ 2 cổ phiếu BVB đang nắm tại ngày 24/9, cổ đông được quyền mua thêm 1 cổ phiếu mới với giá 10.000 đồng. Một nhà đầu tư giữ 1.000 cổ phiếu sẽ được mua thêm 500 cổ phiếu, tương ứng phải nộp 5 triệu đồng trong khoảng thời gian từ 29/9 đến 19/10.
Điều kiện là cổ phiếu phải nằm trong tài khoản trước ngày giao dịch không hưởng quyền. Ai mua BVB từ phiên 23/9 trở đi sẽ không được chia quyền, dù giá lúc đó có thể trông rẻ hơn.
Quy mô khoản tiền này đáng được đặt cạnh quy mô của chính ngân hàng. Với thị giá 11.150 đồng phiên 15/9, vốn hóa BVB vào khoảng 7.145 tỷ đồng, nghĩa là 3.204 tỷ đồng cần huy động tương đương gần 45% con số đó.
Chiết khấu co lại ngay trong ngày 23/9
Đây là chỗ nhiều nhà đầu tư cá nhân đọc chưa đủ: giá chào bán 10.000 đồng thấp hơn thị giá 11.150 đồng khoảng 10,3%, nhưng mức chênh đó không được giữ nguyên tới lúc cổ đông nộp tiền.
Trong ngày giao dịch không hưởng quyền, sở giao dịch tự động hạ giá tham chiếu theo công thức: giá tham chiếu mới bằng tổng của giá đóng cửa phiên liền trước nhân số cổ phiếu cũ và giá chào bán nhân số cổ phiếu mới, chia cho tổng số cổ phiếu sau phát hành. Với tỷ lệ 2:1, mẫu số của phép tính này là 3.
Nếu BVB đóng cửa phiên 22/9 quanh mức 11.150 đồng như phiên 15/9, giá tham chiếu ngày 23/9 sẽ vào khoảng 10.770 đồng. Khoảng cách giữa giá tham chiếu và giá phải nộp khi đó chỉ còn khoảng 770 đồng mỗi cổ phiếu, tức 7,1%. Đây mới là lớp đệm thật mà người tham gia có được, không phải con số 10,3% nhìn thấy ở thời điểm hiện tại.
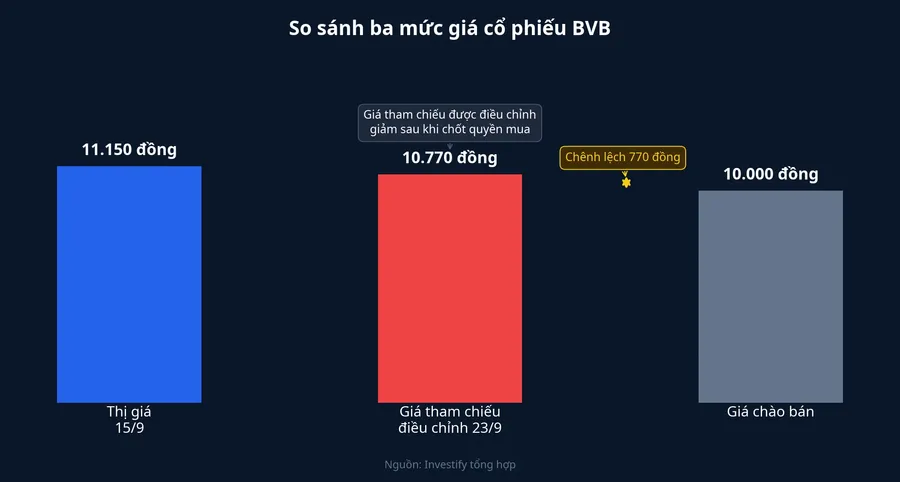
Con số 7,1% cần được đặt cạnh biên độ dao động của chính cổ phiếu này để có ý nghĩa. Từ mức 12.050 đồng phiên 28/8, BVB đã lùi về 11.150 đồng phiên 15/9, giảm 7,5% trong ba tuần. Lớp đệm giá hiện tại mỏng hơn mức biến động mà cổ phiếu vừa đi qua, nghĩa là chỉ một nhịp giảm tương tự trong ba tuần tới cũng đủ xóa hết phần chênh lệch.
Không chuyển nhượng: chỉ có hai lựa chọn
Ở nhiều đợt phát hành khác, cổ đông không muốn bỏ thêm tiền vẫn còn lối thoát là bán lại quyền mua cho người khác. Đợt này thì không: BVBank công bố rõ quyền mua không được chuyển nhượng, không có số lượng đăng ký tối thiểu và không có tổ chức bảo lãnh phát hành.Thời báo Tài chính Việt Nam
Cổ đông vì thế chỉ còn hai đường: nộp tiền mua theo tỷ lệ, hoặc để quyền hết hiệu lực sau ngày 19/10. Phần giá trị lý thuyết khoảng 380 đồng trên mỗi cổ phiếu cũ, tương ứng mức giảm giá tham chiếu, không thể thu hồi bằng cách bán quyền.
Khoảng chờ gần năm tháng dễ bị bỏ qua
Nộp tiền xong không có nghĩa là bán được ngay: cổ phiếu mới phải đi qua thủ tục niêm yết bổ sung trước khi giao dịch được, và quãng này thường dài hơn nhà đầu tư mới hình dung. Hai đợt phát hành gần nhất của ABBank cho thấy khoảng cách từ ngày giao dịch không hưởng quyền đến ngày đăng ký giao dịch bổ sung là 154 ngày (11/2021) và 140 ngày (1/2026), trung bình gần năm tháng.
Chiếu sang lịch của BVB, cổ phiếu mua theo quyền lần này có thể phải chờ tới khoảng tháng 2/2027 mới bán được. Trong suốt quãng đó, khoản tiền đã nộp chịu toàn bộ biến động giá của cổ phiếu mà không có cách thoát ra giữa đường.
Pha loãng 33% nghĩa là gì, và không nghĩa là gì
Nếu đợt chào bán hoàn tất, số cổ phiếu lưu hành tăng từ 640,82 triệu lên 961,23 triệu, vốn điều lệ từ 6.408 tỷ lên khoảng 9.612 tỷ đồng. Cổ đông không tham gia sẽ thấy tỷ lệ sở hữu của mình giảm đúng một phần ba.
Con số 33,3% nghe rất nặng, nhưng không đồng nghĩa với việc mất một phần ba tài sản, vì tiền mới cũng chảy vào vốn chủ sở hữu, không biến mất khỏi bảng cân đối. Vốn chủ sở hữu BVB tại 30/6/2026 là 7.922 tỷ đồng, tương đương giá trị sổ sách khoảng 12.360 đồng mỗi cổ phiếu. Sau khi cộng 3.204 tỷ đồng và chia cho lượng cổ phiếu mới, giá trị sổ sách mỗi cổ phiếu còn khoảng 11.575 đồng, giảm 6,4%.
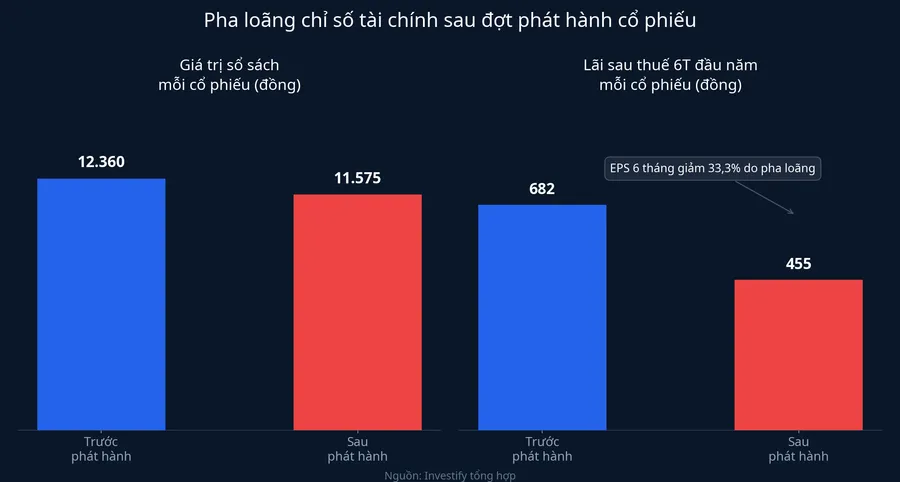
Đó mới là phần thiệt thực sự về giá trị sổ sách, khoảng 6,4% chứ không phải 33,3%. Ở chỉ số lợi nhuận thì khác: lãi sau thuế 437 tỷ đồng nửa đầu năm chia cho lượng cổ phiếu hiện tại cho ra 682 đồng/cổ phiếu, còn chia cho lượng cổ phiếu sau phát hành chỉ còn 455 đồng, đúng bằng mức giảm một phần ba vì tử số không đổi trong khi mẫu số tăng theo tỷ lệ pha loãng.
Ngân hàng đang ở đâu khi gọi vốn
BVBank gọi thêm vốn ngay sau một nửa năm kinh doanh khác biệt rõ so với cùng kỳ: lợi nhuận trước thuế 6 tháng đầu 2026 đạt 547 tỷ đồng, gấp gần 6 lần cùng kỳ và hoàn thành gần 80% kế hoạch cả năm.Vietstock Tổng tài sản đạt 141.974 tỷ đồng tại 30/6/2026.
Mức tăng gấp 6 lần này hội tụ từ vài nguyên nhân. Thu nhập lãi thuần tăng 46% lên 1.680 tỷ đồng là động lực chính, nhưng nền so sánh 6 tháng đầu 2025 rất thấp (chỉ 93 tỷ đồng lợi nhuận trước thuế) khiến tỷ lệ phần trăm bị khuếch đại. Ngoài ra còn một khoản thu hồi nợ xấu hơn 125 tỷ đồng ghi nhận ở thu ngoài lãi, mang tính một lần.
Ở chiều ngược lại, chất lượng tài sản đi xuống. Tổng nợ xấu tăng 14,7% so với đầu năm lên 2.686 tỷ đồng, đưa tỷ lệ nợ xấu lên 2,89%, trong đó nợ nhóm 5 (khả năng mất vốn) chiếm khoảng 70% tổng nợ xấu.MekongASEAN Tỷ lệ dư nợ trên tiền gửi khách hàng ở mức 99,6% cho thấy ngân hàng đã dùng gần hết dư địa huy động để cho vay.
Đặt hai bức tranh cạnh nhau sẽ thấy vì sao khoản 3.204 tỷ đồng cần thiết: tiền mới bổ sung trực tiếp vào vốn tự có, tạo dư địa cho tăng trưởng tín dụng và trích lập dự phòng nếu nợ nhóm 2 tiếp tục chuyển xuống nhóm dưới. Đợt phát hành cũng nối tiếp lộ trình dài hơn. BVB vừa chuyển từ UPCoM sang niêm yết trên HOSE ngày 21/7/2026, và song song với đợt này còn có 30 triệu cổ phiếu ESOP, đưa vốn điều lệ mục tiêu lên 9.912 tỷ đồng.Thời báo Tài chính Việt Nam
Lịch cần nhớ và cách đọc quyết định
Bốn mốc quyết định nằm gọn trong bốn tuần tới: phiên 22/9 là phiên cuối cùng mua BVB còn được hưởng quyền, 23/9 giá tham chiếu bị hạ theo công thức pha loãng, 24/9 chốt danh sách cổ đông, và 29/9-19/10 là cửa sổ nộp tiền, đóng lại là hết quyền.
Chuẩn đánh giá với một đợt chào bán không cho chuyển nhượng quyền là đặt lớp đệm giá cạnh thời gian vốn bị giữ, rồi đối chiếu với biên độ dao động của chính cổ phiếu trong cùng khung thời gian đó. Lớp đệm ở đây khoảng 7,1% sau điều chỉnh, thời gian vốn bị giữ khoảng năm tháng. Khi lớp đệm mỏng hơn biên độ dao động vừa quan sát, phần chênh giá không còn là lý do đủ để tham gia.
Quyết định vì thế chuyển sang câu hỏi về triển vọng ngân hàng sau khi có thêm 3.204 tỷ đồng vốn, và câu hỏi đó sẽ được trả lời trong báo cáo quý III và quý IV. Nếu tỷ lệ nợ xấu dừng lại quanh vùng hiện tại trong khi tín dụng vẫn tăng trưởng, số vốn mới đang được dùng đúng mục đích mở rộng. Nếu nợ xấu tiếp tục nhích lên, phần lớn khoản tiền cổ đông vừa góp nhiều khả năng sẽ đi vào trích lập dự phòng. Đó là hai kịch bản cần theo dõi, không phải một kết luận có sẵn.