
Ngày 15/9/2026, Reuters đưa tin Bộ Tài chính đang trao đổi với các ngân hàng đầu tư về một đợt phát hành trái phiếu Chính phủ bằng USD ra thị trường quốc tế, kỳ hạn 10 năm, quy mô 500 triệu đến 1 tỷ USD.Người Quan Sát Nếu diễn ra, đây sẽ là lần đầu tiên Việt Nam quay lại kênh này kể từ đợt phát hành 1 tỷ USD năm 2014.BBW
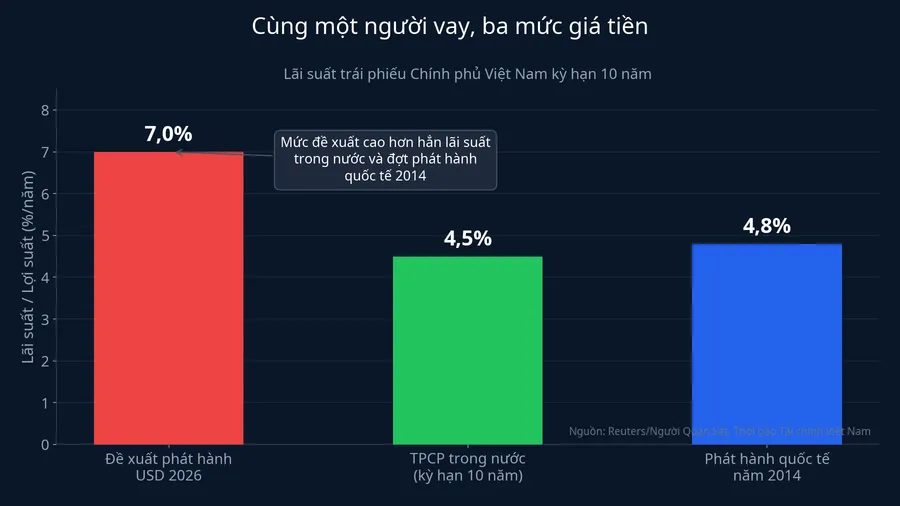
Bức tranh lớn cho thấy con số gây chú ý nhất không phải quy mô, mà là giá. Một bên cho vay quốc tế đề xuất mức lãi trả cho nhà đầu tư khoảng 7%/năm.Người Quan Sát Cùng lúc đó, trên thị trường trong nước, lợi suất trái phiếu Chính phủ kỳ hạn 10 năm chỉ quanh 4,5%/năm.Thời báo Tài chính Việt Nam Cùng một người vay là Chính phủ Việt Nam, cùng kỳ hạn 10 năm, mức giá tiền chênh nhau gần 2,5 điểm phần trăm. Cần nói rõ ngay: đây vẫn đang là giai đoạn thảo luận điều khoản, Bộ Tài chính chưa đưa ra quyết định cuối cùng và đang cân nhắc chi phí huy động trong bối cảnh lợi suất toàn cầu tăng cao.
Cánh cửa đã mở từ tháng 2, không phải hôm nay
Kênh vay quốc tế thực ra đã nằm sẵn trong kế hoạch năm. Quyết định 352/QĐ-TTg ngày 27/2/2026 phê duyệt kế hoạch vay, trả nợ công năm 2026 với hạn mức vay tối đa 969.796 tỷ đồng, liệt kê rõ ba nguồn huy động: phát hành trái phiếu Chính phủ trong nước, vay ODA và vay ưu đãi nước ngoài, phát hành trái phiếu quốc tế.Tiền Phong Nói cách khác, điều mới của ngày 15/9 không phải chủ trương. Điều mới là cuộc thương lượng về giá đã bắt đầu.
Quãng chuẩn bị cũng đã kéo dài hơn một năm: tháng 3/2026 Bộ Tài chính làm việc với HSBC và giới thiệu nhà đầu tư tại London, tháng 6/2026 đoàn công tác sang Philippines trao đổi với HSBC Philippines và Citibank Philippines về tư vấn phát hành.Thời báo Tài chính Việt Nam Tháng 7/2026, Chủ tịch Vietcombank đề nghị phát hành trái phiếu quốc tế vì tích lũy trong nước không đủ, còn Thống đốc Ngân hàng Nhà nước cho biết cơ quan này đang tính toán phương án.CafeF
Một tỷ USD không giải quyết được bài toán vốn
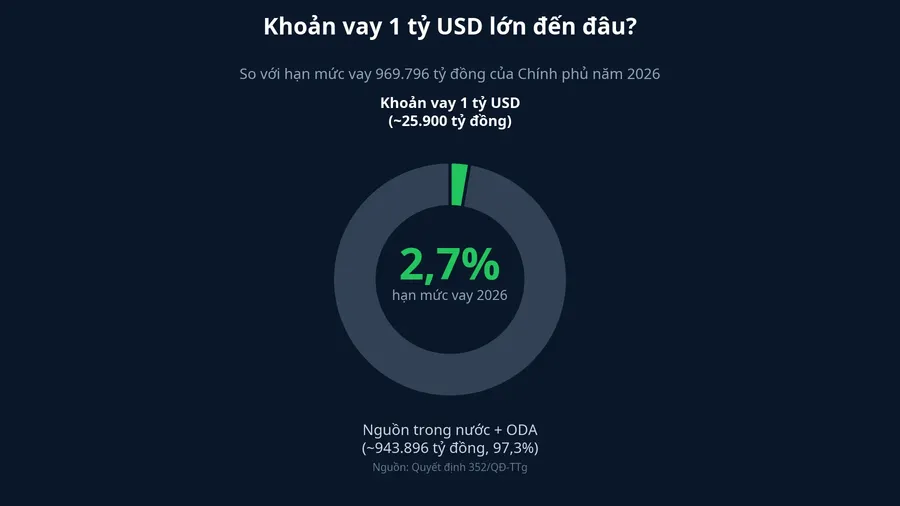
Cách nhanh nhất để thấy đợt phát hành này không đơn thuần là chuyện huy động tiền là đặt nó cạnh kế hoạch vay cả năm. Một tỷ USD, theo tỷ giá 25.925,5 VND/USD phiên 14/9, tương đương khoảng 25.900 tỷ đồng. So với hạn mức vay 969.796 tỷ đồng của năm 2026, khoản này chỉ chiếm khoảng 2,7%. Riêng phần vay bù đắp bội chi ngân sách trung ương năm nay đã là 583.700 tỷ đồng. Một tỷ USD không lấp được khoảng trống đáng kể nào trong bức tranh đó.
Vậy nếu không phải vì tiền, thì vì cái gì? Có hai lớp cơ chế đáng để nhìn kỹ, và lớp thứ nhất liên quan trực tiếp đến túi tiền người gửi tiết kiệm.
Hai bể vốn khác nhau, hai cuộc chơi khác nhau
Khi Chính phủ phát hành trái phiếu bằng đồng Việt Nam trong nước, người mua chủ yếu là ngân hàng thương mại, công ty bảo hiểm và các quỹ. Tiền họ dùng để mua trái phiếu chính là tiền gửi tiết kiệm mà người dân đưa vào hệ thống, nên mỗi đồng ngân hàng bỏ ra mua trái phiếu Chính phủ là một đồng không chảy sang doanh nghiệp.
Hệ thống ngân hàng đang ở trạng thái căng. Cuối tháng 3/2026, tín dụng tăng 2,15% từ đầu năm trong khi huy động vốn chỉ tăng 0,44%, buộc các ngân hàng phải chạy đua hút tiền gửi.VietnamBiz Giá phải trả hiện rõ trên bảng lãi suất: đầu tháng 9/2026, ACB niêm yết 7,8%/năm cho kỳ hạn 12 tháng, Sacombank 7,5%/năm.Znews Đến 22/8/2026, huy động vốn bằng đồng Việt Nam đã tăng 8,77% so với đầu năm, lần đầu vượt tốc độ tăng 8,38% của tín dụng, nhưng với giá 7-7,8% chứ không phải giá rẻ.Tạp chí Kinh tế Tài chính Ngân hàng Nhà nước cũng đã nới van kỹ thuật: Thông tư 25/2026/TT-NHNN, hiệu lực từ 1/7/2026, nâng tỷ lệ vốn ngắn hạn được dùng cho vay trung dài hạn từ 30% lên 40%, nhưng quy định này chỉ mở thêm dư địa kỳ hạn chứ không tạo ra một đồng tiền gửi mới nào.Thời báo Tài chính Việt Nam
Đặt cạnh bối cảnh đó, 1 tỷ USD vay từ nhà đầu tư quốc tế là nguồn vốn đến từ một bể hoàn toàn khác. Nó không rút thêm một đồng nào khỏi sổ tiết kiệm trong nước, và cũng không cạnh tranh với doanh nghiệp Việt Nam đang xin vay vốn ngân hàng.
Việt Nam đã mất mốc giá của chính mình
Lớp cơ chế thứ hai ít được nói tới hơn, nhưng có lẽ mới là lý do chính đáng nhất cho mức giá 7%.
Sau 12 năm không phát hành, Việt Nam không còn đường cong lợi suất tham chiếu bằng USD trên thị trường vốn toàn cầu; trái phiếu năm 2014 kỳ hạn 10 năm đã đáo hạn từ 2024. Khi một doanh nghiệp Việt Nam muốn vay USD hôm nay, không có mốc trái phiếu Chính phủ nào để định giá rủi ro quốc gia, nên nhà đầu tư buộc phải tự ước lượng, và ước lượng khi thiếu dữ liệu thường nghiêng về phía thận trọng, tức lãi suất cao hơn. Đây chính là điều Citibank Philippines khuyến nghị khi Bộ Tài chính sang khảo sát hồi tháng 6: duy trì lịch phát hành đều đặn để thiết lập mốc tham chiếu, thay vì xuất hiện rồi biến mất.
Bối cảnh xếp hạng tín nhiệm làm rõ thêm vì sao thời điểm này được chọn. Ngày 4/5/2026, Moody's nâng triển vọng tín nhiệm quốc gia của Việt Nam từ Ổn định lên Tích cực, giữ nguyên mức Ba2, còn Fitch và S&P xếp Việt Nam ở BB+ triển vọng Ổn định, cách ngưỡng Đầu tư đúng một bậc.Tuổi Trẻ Việt Nam đặt mục tiêu đạt mức Đầu tư vào năm 2030, mà muốn được nâng hạng thì một quốc gia cần chứng minh khả năng tiếp cận thị trường vốn quốc tế, chứ không chỉ có chỉ số nợ đẹp. Nợ công Việt Nam khoảng 37% GDP là mức thấp, nhưng một quốc gia vắng mặt 12 năm thì tổ chức xếp hạng không có gì để quan sát.
Cái giá phải trả, và ai trả
Chi phí của việc mua lại mốc giá đó có thể tính ra được. Nếu đợt phát hành diễn ra đúng ở mức đề xuất 7%/năm cho 1 tỷ USD kỳ hạn 10 năm, phần lãi trả thêm so với vay trong nước ở mức 4,5% vào khoảng 2,5 điểm phần trăm mỗi năm, tức khoảng 25 triệu USD một năm và khoảng 250 triệu USD cho cả vòng đời trái phiếu, tương đương hơn 6.400 tỷ đồng theo tỷ giá hiện tại. Người chi trả là ngân sách nhà nước, và cuối cùng là người nộp thuế.
So với chính đợt 2014, mức chênh cũng rõ: mức lãi năm đó là 4,8%/năm, thấp hơn đề xuất hiện tại 2,2 điểm phần trăm. Phần lớn khoảng chênh này không đến từ việc Việt Nam yếu đi, mà từ mặt bằng lãi suất USD toàn cầu: lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã áp sát mốc 5% trong tháng 9/2026, mức cao nhất trong nhiều năm trở lại đây.CafeF Trên nền đó, mức lãi 7% chỉ chênh khoảng 2 điểm phần trăm so với trái phiếu Mỹ, hợp lý với một quốc gia xếp hạng BB+.
Rủi ro tỷ giá thì hiện chưa phải vấn đề cấp bách. Tỷ giá USD/VND ngày 14/9 ở mức 25.925,5, giảm 1,42% so với mốc 26.300 đầu năm 2026, tức đồng Việt Nam đang tăng giá nhẹ. Vay USD trong môi trường này rẻ hơn về mặt quy đổi so với giai đoạn đồng Việt Nam mất giá. Nhưng kỳ hạn là 10 năm, và trong 10 năm đó tỷ giá có thể đi theo hướng khác. Nếu đồng Việt Nam mất giá bình quân 2%/năm trong suốt kỳ hạn, chi phí thực tính bằng đồng Việt Nam sẽ cao hơn đáng kể so với con số hôm nay.
Ba cách đọc khác cho câu hỏi "vì sao lúc này"
Không nên trình bày động cơ của đợt phát hành như thể chỉ có một lời giải. Cách đọc thứ nhất là nhu cầu ngoại tệ thực: các dự án hạ tầng trọng điểm nhập khẩu thiết bị bằng USD, nên vay thẳng bằng USD tránh được một vòng chuyển đổi và giảm rủi ro cho cán cân thanh toán.
Cách đọc thứ hai là tận dụng cửa sổ xếp hạng. Triển vọng Tích cực từ Moody's hồi tháng 5 là điểm thuận lợi rõ ràng để chào bán, và cửa sổ này có thể đóng lại nếu điều kiện vĩ mô toàn cầu xấu đi. Cách đọc thứ ba là giảm tải cho hệ thống ngân hàng, đúng như mục đích được nêu trong bản tin.
Bằng chứng hiện có nghiêng về cách đọc thứ hai và thứ ba: quy mô 1 tỷ USD quá nhỏ để lý giải bằng nhu cầu ngoại tệ thực của các dự án hạ tầng vốn tính bằng hàng chục tỷ USD, nhưng lại vừa đủ cho một đợt phát hành chuẩn mực, đủ thanh khoản để giao dịch thứ cấp và đủ lớn để các tổ chức xếp hạng ghi nhận.
Tín hiệu cần theo dõi
Với nhà đầu tư cá nhân, đợt phát hành này không phải sản phẩm để mua. Trái phiếu Chính phủ bằng USD phát hành quốc tế hướng tới nhà đầu tư tổ chức nước ngoài, không bán lẻ trong nước. Giá trị của nó với người đọc nằm ở một phép đo: mức lãi thực tế in trên trái phiếu cho biết thế giới đang định giá rủi ro Việt Nam ở đâu.
Nếu mức lãi chốt thấp hơn rõ rệt so với 7% đề xuất, đó là dấu hiệu nhà đầu tư quốc tế đã phản ánh kỳ vọng nâng hạng vào giá, và mốc giá rẻ hơn đó về dài hạn có thể lan xuống chi phí vay USD của doanh nghiệp, gián tiếp giảm áp lực lên lãi suất huy động trong nước. Nếu mức lãi chốt ở 7% hoặc cao hơn, thị trường vẫn đang thu của Việt Nam đúng phần chênh của một quốc gia BB+, và lộ trình lên mức Đầu tư 2030 còn phải chứng minh thêm. Còn nếu đợt phát hành không diễn ra trong năm nay, đó cũng là một câu trả lời: Bộ Tài chính thấy giá chưa đáng để mua. Kết quả đàm phán những tuần tới là tín hiệu đáng theo dõi nhất.