
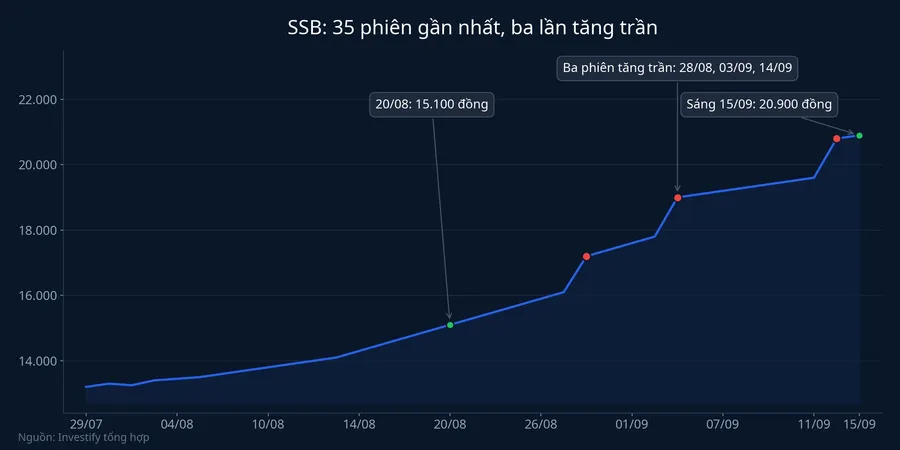
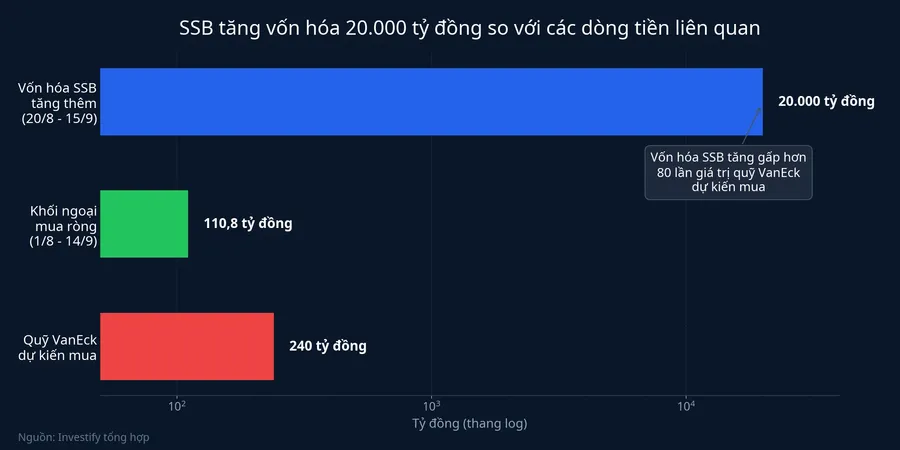
Kết thúc phiên sáng 15/9, cổ phiếu SSB của Ngân hàng TMCP Đông Nam Á (SeABank) khớp ở 20.900 đồng, tăng 6,91%, vùng giá cao nhất khoảng ba năm của mã này.CafeF Tính từ phiên 20/8, khi SSB còn ở 15.100 đồng, giá đã tăng 38,4% trong chưa đầy một tháng, đưa vốn hóa từ khoảng 51.800 tỷ đồng lên 72.500 tỷ đồng.
Nhìn vào con số, khoảng 20.000 tỷ đồng giá trị thị trường xuất hiện thêm chỉ trong chưa đầy một tháng. Nhưng con số này cần đọc đúng bản chất: vốn hóa tăng thêm không phải tiền mặt đã chảy vào cổ phiếu, mà là cách thị trường định giá lại toàn bộ 3,47 tỷ cổ phiếu lưu hành theo giá khớp lệnh cuối cùng. Phân biệt được hai thứ đó là bước đầu tiên để đọc đợt tăng này tỉnh táo hơn.
Ba tin dồn vào ba tuần
Chuỗi tăng của SSB bám rất sát lịch công bố của các tổ chức xây dựng chỉ số quốc tế.
Ngày 21/8, FTSE Russell công bố kết quả rà soát bán niên và đưa 27 cổ phiếu Việt Nam vào rổ FTSE Global All Cap, trong đó có SSB ở nhóm vốn hóa nhỏ.Thời báo Tài chính Việt Nam Phiên 28/8, SSB tăng trần 6,88% lên 17.100 đồng. Ngày 24/8 là ngày giao dịch không hưởng quyền của đợt phát hành cổ phiếu cho người lao động. SeABank phát hành thêm 40 triệu cổ phiếu, nâng vốn điều lệ từ 34.288 tỷ đồng lên 34.688 tỷ đồng.Người Quan Sát Mức pha loãng với cổ đông hiện hữu chỉ khoảng 1,15%, gần như không đáng kể với giá trị sổ sách mỗi cổ phiếu.
Ngày 12/9, MarketVector công bố kết quả rà soát quý III và thêm duy nhất SSB vào MarketVector Vietnam Local Index, đồng thời loại CEO ra khỏi rổ.MarketTimes Đây là chỉ số tham chiếu của quỹ VanEck Vietnam ETF. Phiên 14/9, SSB lại tăng trần 6,83% lên 19.550 đồng.
Điều kiện cho cả chuỗi này thực ra được mở từ hơn hai tháng trước. Ngày 1/6/2026, Ủy ban Chứng khoán Nhà nước chấp thuận cho SeABank nâng tỷ lệ sở hữu nước ngoài tối đa từ 5% lên 30%.VietnamBiz Với trần cũ 5%, cổ phiếu này rất khó đáp ứng tiêu chí thanh khoản cho nhà đầu tư nước ngoài của các bộ chỉ số toàn cầu. Nới trần lên 30% mới là điều kiện cần, hai kỳ rà soát sau đó chỉ là phần công bố kết quả.
Dòng tiền chỉ số thực sự lớn đến đâu
Đây chính là chỗ con số hạ nhiệt so với kỳ vọng ban đầu.
Quỹ VanEck Vietnam ETF, quy mô hơn 500 triệu USD, dự kiến mua mới khoảng 13,2 triệu cổ phiếu SSB, giá trị khoảng 9,16 triệu USD.Người Quan Sát SSB là mã được quỹ này mua vào nhiều nhất về giá trị trong đợt cơ cấu, nhưng 13,2 triệu cổ phiếu chỉ tương đương khoảng 0,38% lượng cổ phiếu đang lưu hành. Quy đổi ra tiền đồng, khoản mua đó vào khoảng 240 tỷ đồng, tức chỉ bằng hơn 1% phần vốn hóa tăng thêm.
Phía FTSE Russell, chưa có tổ chức nào công bố ước tính dòng vốn thụ động riêng cho SSB. Các con số hiện có đều ở cấp toàn thị trường, và lộ trình nạp tỷ trọng còn kéo dài tới tháng 9/2027, nghĩa là phần tiền theo chỉ số sẽ vào rải rác chứ không dồn một lần.
Dòng tiền ngoại đã thực sự vào cũng ở quy mô tương tự. Từ 1/8 đến 14/9, khối ngoại mua ròng 110,8 tỷ đồng SSB, tương ứng gần 5,6 triệu cổ phiếu. Điều đáng chú ý nằm ở phân bố dòng tiền này: ba phiên tăng trần 28/8, 3/9 và 14/9 chiếm tới 140,7 tỷ đồng mua ròng, tức khối ngoại mua dồn đúng vào ngày có tin, còn các phiên còn lại thiên về bán ra. Nói cách khác, giá đã chạy trước dòng tiền. Thị trường không chờ quỹ giải ngân rồi mới định giá lại, mà định giá lại ngay khi biết quỹ sẽ phải mua.
Nền tảng kinh doanh đi theo hướng ngược lại
Trong khi giá lên đỉnh ba năm, báo cáo bán niên của SeABank cho thấy bức tranh ngược lại.
Về quy mô, ngân hàng vẫn mở rộng tốt. Tổng tài sản hợp nhất vượt 427.100 tỷ đồng, dư nợ cấp tín dụng đạt 264.453 tỷ đồng và tăng gần 8% so với cuối năm 2025, huy động từ tiền gửi khách hàng cùng giấy tờ có giá tăng 8,1%.Tạp chí Công Thương
Về hiệu quả, các chỉ số đi xuống rõ rệt. Lợi nhuận trước thuế hợp nhất nửa đầu năm đạt 2.625 tỷ đồng, giảm 54,6% so với cùng kỳ.Tin Nhanh Chứng Khoán Phần lớn mức giảm đến từ nền so sánh: nửa đầu 2025 có khoản thu một lần 2.607 tỷ đồng từ chuyển nhượng công ty con. Loại khoản thu đó khỏi kỳ gốc, lợi nhuận trước thuế vẫn giảm khoảng 17,3%.BaoMoi
Các chỉ số hiệu quả cốt lõi cho thấy phần giảm còn lại đến từ đâu. NIM theo quý lùi từ 2,98% xuống 2,34%. Tỷ lệ tiền gửi không kỳ hạn rơi từ 13,61% cuối năm 2025 xuống 10,74%, nguồn vốn giá rẻ hao hụt khiến chi phí vốn khó hạ trong các quý tới. Tỷ lệ nợ xấu nhích từ 2,06% lên 2,25%, kéo chi phí dự phòng sáu tháng tăng 28,1% lên 838 tỷ đồng.
Định giá sau đợt tăng
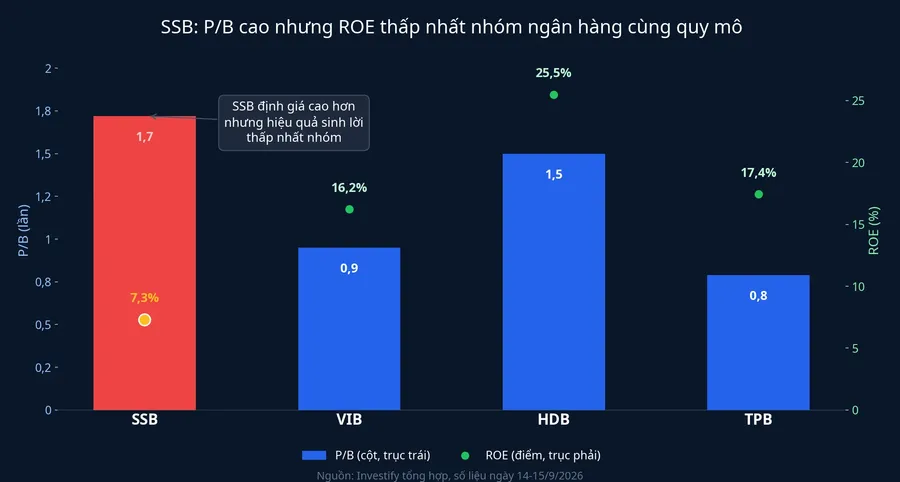
Tại mức giá 20.900 đồng, SSB giao dịch ở P/E 24,28 lần và P/B 1,72 lần, với ROE 7,31%. Đặt cạnh nhóm ngân hàng cùng tầm quy mô, khoảng cách khá rõ: VIB ở P/E 6,15 lần và P/B 0,95 lần với ROE 16,22%, HDB ở 7,06 lần và 1,50 lần với ROE 25,49%, TPB ở 5,14 lần và 0,79 lần với ROE 17,45%.
Cần công bằng với con số này: P/E của SSB cao một phần vì mẫu số đã nhỏ lại. Lợi nhuận 12 tháng gần nhất giảm mạnh thì P/E tự động phồng lên, kể cả khi giá đứng yên. Chỉ số phản ánh đúng bản chất hơn ở đây là P/B 1,72 lần đi cùng ROE 7,31%. Một ngân hàng sinh lời trên vốn chủ dưới 8% mà được trả giá gần 1,8 lần giá trị sổ sách thì phần chênh lệch đó là tiền trả cho kỳ vọng, không phải cho lợi nhuận đang có.
Còn cách đọc nào khác
Gán toàn bộ đợt tăng cho tin vào rổ chỉ số là cách giải thích gọn nhất, nhưng chưa hẳn là duy nhất.
Thứ nhất, bản thân việc nới trần sở hữu nước ngoài lên 30% thường được thị trường đọc là bước dọn đường cho một thương vụ bán vốn cho đối tác ngoại, và một số phân tích đã nêu kỳ vọng này ngay khi quyết định được công bố.VietnamFinance Nếu vậy, mốc 21/9 khi chỉ số bắt đầu tái cơ cấu sẽ không phải điểm kết thúc câu chuyện.
Thứ hai, thanh khoản của SSB trong giai đoạn này có phần đóng góp lớn từ giao dịch thỏa thuận, với gần 3.000 tỷ đồng được sang tay.Người Quan Sát Các lệnh thỏa thuận khối lượng lớn thường gắn với việc chuyển nhượng giữa các nhóm cổ đông, và đó là một lực hoàn toàn khác với lực mua của quỹ chỉ số.
Dữ liệu hiện có nghiêng về cách giải thích đầu tiên, vì các phiên tăng trần đều bám sát mốc công bố chỉ số và cũng là phiên khối ngoại mua ròng mạnh nhất kỳ. Nhưng hai yếu tố còn lại vẫn đủ lớn để không bỏ qua.
Tín hiệu để theo dõi
Có một thước đo giúp nhà đầu tư phân biệt đâu là dòng tiền thật, đâu là kỳ vọng: tỷ lệ sở hữu nước ngoài của SSB sau ngày 21/9.
Tính tới giữa tháng 9, tỷ lệ sở hữu nước ngoài tại SSB vẫn dưới 1% và room còn lại hơn 1 tỷ cổ phiếu. Không có chuyện kín room để tạo khan hiếm nguồn cung như ở một vài ngân hàng khác. Vì vậy nếu tiền chỉ số vào thật, con số sở hữu nước ngoài sẽ nhích lên rõ ràng trong vài phiên đầu sau 21/9. Ngược lại, nếu sau một tuần giao dịch mà tỷ lệ này gần như đứng yên trong khi giá vẫn neo cao, phần tăng giá vừa qua chủ yếu do nhà đầu tư trong nước mua đuổi tin.
Với báo cáo quý III công bố cuối tháng 10, hai dòng đáng đọc trước tiên là NIM và tỷ lệ tiền gửi không kỳ hạn. Nếu NIM giữ được trên 2,34% và tiền gửi không kỳ hạn quay lại trên 11%, điều đó cho thấy chi phí vốn đã chạm đáy, ủng hộ kịch bản lạc quan gắn với câu chuyện room ngoại và thương vụ tiềm năng. Nhưng nếu hai con số này tiếp tục đi xuống, mức định giá 1,72 lần giá trị sổ sách sẽ phải tự giải thích bằng một câu chuyện khác, không phải bằng lịch rà soát chỉ số vốn đã qua.