
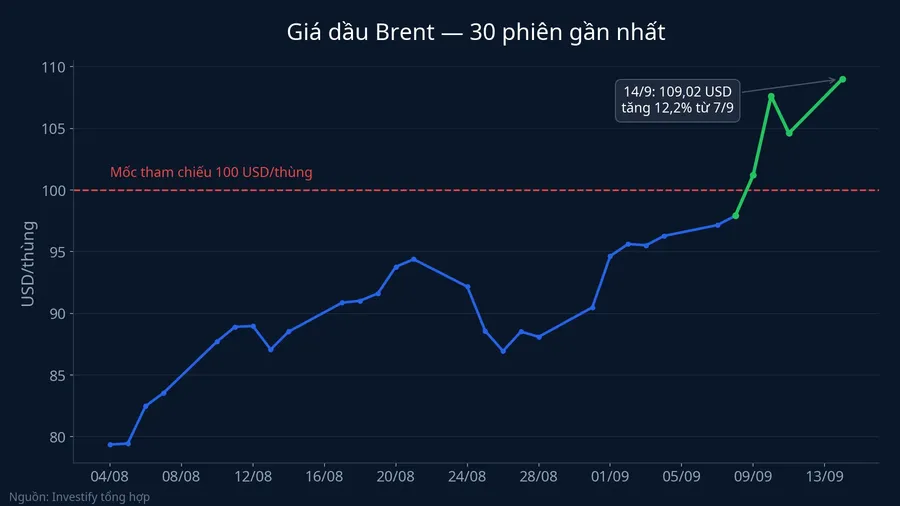
Phiên 14/9, thị trường tài chính Mỹ có hai chuyển động tưởng như ngược chiều nhau. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chạm 5,014%, lần đầu vượt mốc tâm lý 5% kể từ tháng 10/2023, rồi lùi lại ngay trong phiên.CNBC Cùng ngày đó, giá dầu Brent đóng cửa ở 109,02 USD/thùng, tăng 4,21% và chỉ cách đỉnh trong phiên 109,64 USD đúng 0,62 USD.
Nếu dầu là lực đẩy lợi suất lên, vì sao dầu vẫn tăng mà lợi suất lại quay đầu? Bức tranh lớn cho thấy câu trả lời nằm ở việc phân biệt giữa một cú hạ nhiệt thật sự và một nhịp nghỉ kỹ thuật, và sự khác biệt đó quyết định cách đọc toàn bộ tuần này.
Cú lùi khỏi mốc 5% không phải là hạ nhiệt
Chữ "đảo chiều" dễ gây hiểu nhầm ở đây. Lợi suất 10 năm đóng cửa phiên 14/9 ở 4,984%, vẫn cao hơn mức 4,975% của phiên liền trước và là mức cao nhất trong toàn bộ chuỗi 60 phiên gần nhất. Cú lùi chỉ diễn ra so với đỉnh trong phiên, không phải so với phiên trước đó. Áp lực chưa giảm một chút nào, nó chỉ không lập thêm kỷ lục mới vào lúc đóng cửa.
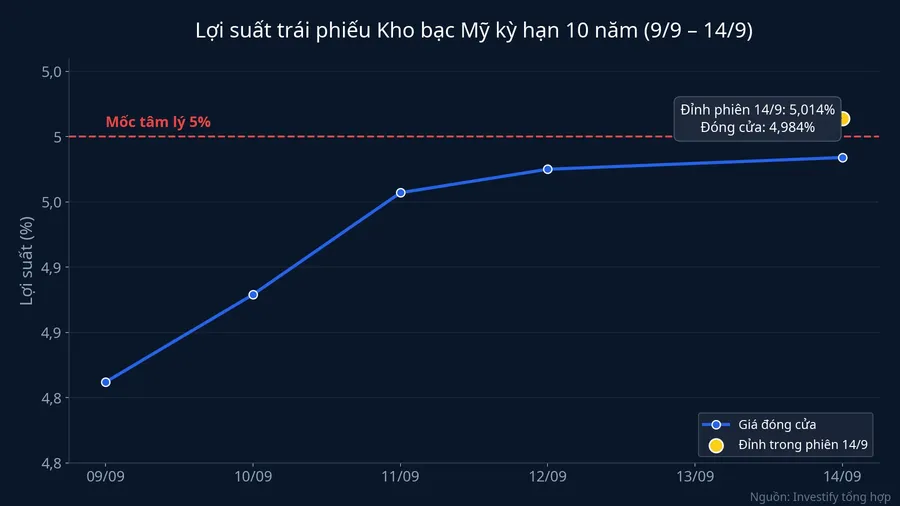
Tính từ ngày 9/9, lợi suất 10 năm đã tăng liên tục qua từng phiên: 4,812% rồi 4,879%, 4,957%, 4,975% và cuối cùng là 4,984%. Đây là một đà đi lên gần như không nghỉ, chứ không phải một cú nhảy đơn lẻ rồi hạ nhiệt.
Vậy vì sao có nhịp lùi trong phiên 14/9? Có ít nhất ba cách giải thích cùng hợp lý. Một là chốt lời vị thế bán khống trái phiếu khi giới giao dịch đóng bớt rủi ro trước cuộc họp Fed. Hai là lực mua tại mốc tròn 5%, điểm mà nhiều quỹ hưu trí và công ty bảo hiểm coi là đủ hấp dẫn để giải ngân. Ba là hoạt động mua lại nợ dài hạn của Bộ Tài chính Mỹ, vốn được nâng quy mô từ 19/8.
Dữ liệu đường cong lợi suất nghiêng về hai cách giải thích đầu. Trong phiên 14/9, chỉ riêng kỳ hạn 10 năm tăng, còn kỳ hạn 2 năm (4,643%) và 30 năm (5,353%) đều giảm nhẹ 0,1 điểm cơ bản. Một cú định giá lại kỳ vọng lạm phát thật sự sẽ kéo cả đường cong đi theo cùng hướng. Chuyển động chỉ tập trung đúng kỳ hạn chuẩn 10 năm là dấu hiệu của dòng tiền kỹ thuật và vị thế giao dịch, không phải một thay đổi trong cách thị trường nhìn lạm phát dài hạn.
Đường ống cháy và chiếc đồng hồ 5-6 tuần
Mắt xích thật sự đẩy lợi suất lên vùng này nằm cách Phố Wall hơn 10.000 km. Ngày 10-11/9, một loạt máy bay không người lái phóng từ lãnh thổ Iraq đánh trúng đường ống Đông - Tây của Ả Rập Saudi, buộc Riyadh phải đóng đường ống này để phòng ngừa.CNBC
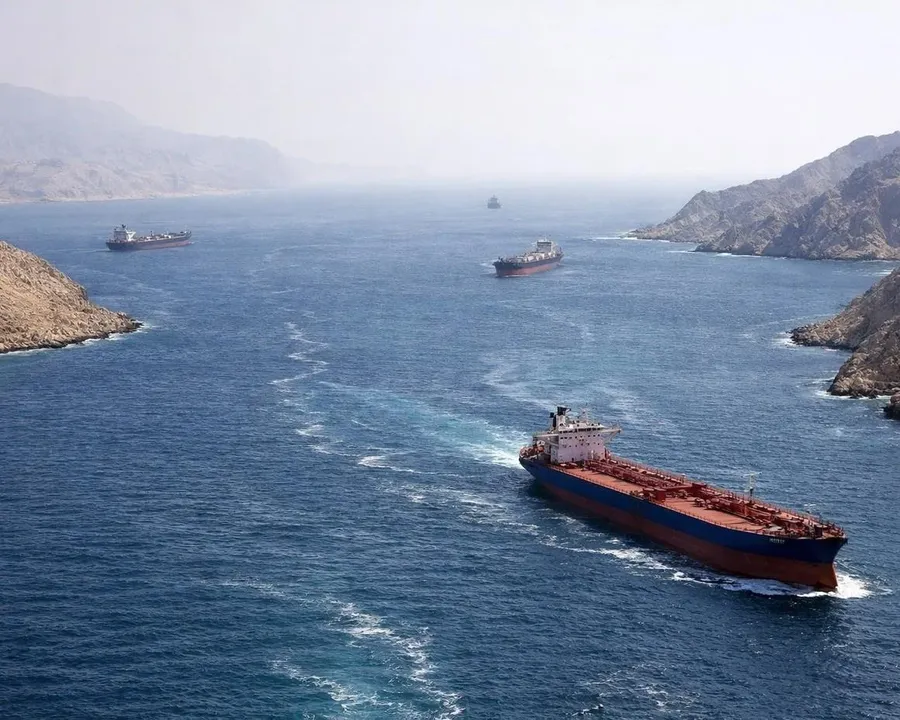
Đây không phải một tuyến phụ có thể bỏ qua. Đường ống dài 1.200 km, nối các mỏ dầu phía đông với cảng Yanbu bên Biển Đỏ, chuyển khoảng 4-5 triệu thùng dầu mỗi ngày.Al Jazeera Công dụng của nó là đi vòng tránh eo biển Hormuz, tuyến đã gần như đóng kể từ khi xung đột với Iran bùng phát hồi tháng 2. Nói cách khác, cửa chính đã khóa từ lâu, và hôm 11/9 cửa sau cũng khóa nốt.
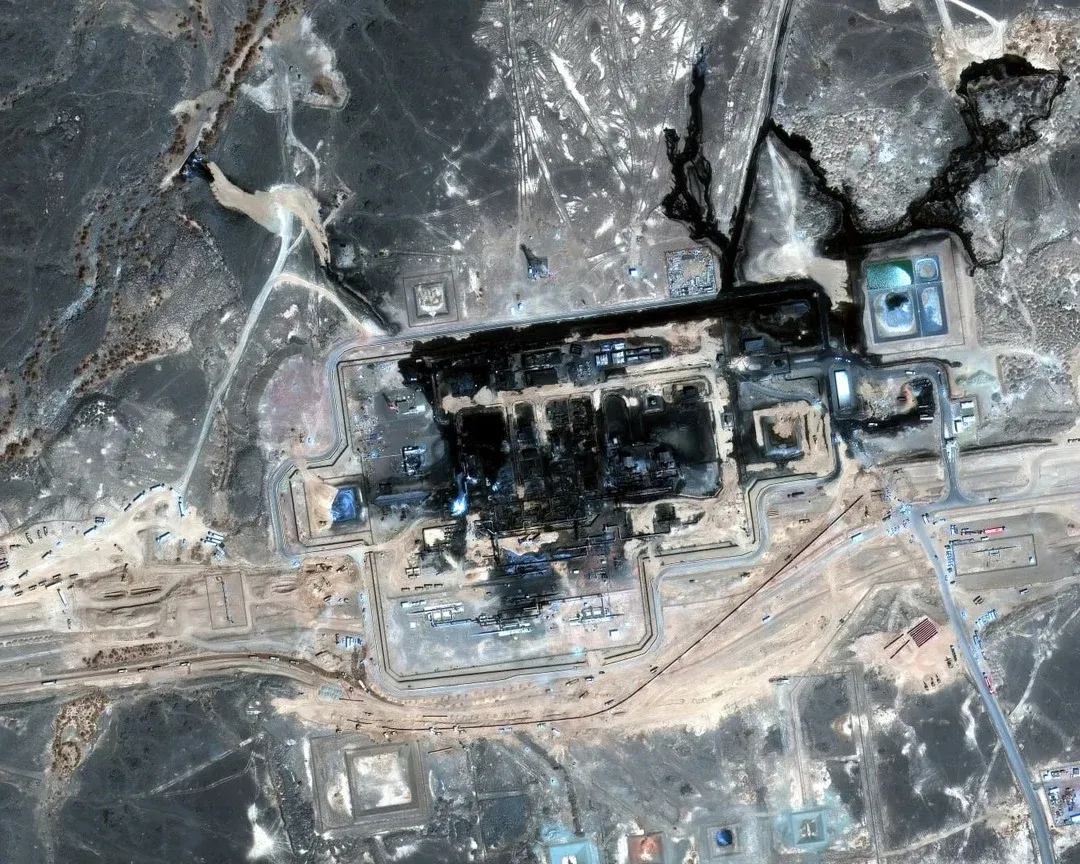
Ảnh vệ tinh do Vantor công bố cuối tuần cho thấy vùng cháy lan rộng quanh một trạm bơm trên tuyến ống.CNBC Theo các nguồn tin, việc sửa chữa có thể mất 5-6 tuần, dù một nguồn khác cho rằng hoạt động có thể khởi động lại sớm hơn. Con số 5-6 tuần là chi tiết đáng chú ý nhất trong toàn bộ câu chuyện, vì nó dài hơn khoảng cách từ đây tới cuộc họp Fed rất nhiều.
Thị trường dầu đã phản ứng đúng theo logic đó. Brent đi từ 97,92 USD ngày 8/9 lên 109,02 USD ngày 14/9, và so với mức 88,52 USD ngày 14/8 thì đã bứt phá 23,2% chỉ trong một tháng. Biên độ dao động trong phiên 14/9 cũng rộng hơn hẳn, phản ánh một thị trường đang định giá lại rủi ro nguồn cung chứ không còn giao dịch bình thường.
Fed họp hai ngày, phần lớn đã nằm trong giá
Cuộc họp của Fed diễn ra ngày 15-16/9, quyết định công bố rạng sáng 17/9 giờ Việt Nam. Công cụ FedWatch của CME cho thấy thị trường đang đặt cược trên 90% khả năng Fed tăng 25 điểm cơ bản, đưa dải lãi suất mục tiêu lên 3,75-4,00%.Yahoo Finance Khảo sát của Reuters ngày 14/9 cũng cho thấy 85% chuyên gia kinh tế dự báo cùng kết quả. Nếu điều đó xảy ra, đây sẽ là lần tăng lãi suất đầu tiên của Fed kể từ 2023.
Điều quan trọng với nhà đầu tư là phần này gần như đã được phản ánh vào giá. Chỉ số biến động VIX tăng 9,2% trong một tuần nhưng chỉ lên vùng 17 điểm, vẫn dưới ngưỡng 20 mà giới phân tích coi là mốc phân định giữa thận trọng và hoảng loạn. Hợp đồng tương lai ba chỉ số chính của Mỹ trong phiên 14/9 đều giảm dưới 0,5%. Một thị trường thực sự lo sợ sẽ không phản ứng nhẹ nhàng như vậy trước một đợt thắt chặt được đặt cược ở mức trên 90%.
Rủi ro bất ngờ vì thế nằm ở thông điệp đi kèm chứ không phải con số 25 điểm cơ bản. Nếu Fed phát tín hiệu còn một đợt tăng nữa vào tháng 12, chi phí vốn toàn cầu sẽ được định giá lại thêm một lần. Fed cũng đang kẹt giữa hai lực kéo ngược chiều: lạm phát chi phí đẩy từ năng lượng đòi hỏi thắt chặt, trong khi khối nợ công vượt 40.000 tỷ USD khiến mỗi bước tăng lãi suất đều đắt đỏ thêm.
Đường dẫn về Việt Nam: kênh tỷ giá đang im lặng
Phản xạ thông thường của nhà đầu tư Việt Nam khi nghe lợi suất Mỹ tăng là lo tỷ giá. Lần này phản xạ đó chưa đúng. Tỷ giá USD/VND chốt phiên 14/9 ở 25.925,5 đồng, giảm 1,42% so với đầu năm và đang ở vùng thấp nhất ba tháng. Tiền đồng không những không mất giá mà còn mạnh lên suốt bốn tháng liên tiếp kể từ đỉnh 26.371 đồng hồi tháng 5. Dòng tiền đang dịch chuyển theo những kênh khác, ít ồn ào hơn nhưng không kém phần quan trọng.
Vàng trong nước là kênh đầu tiên. Giá bán ra vàng miếng SJC phiên 14/9 là 145,6 triệu đồng/lượng, trong khi giá thế giới 4.271,77 USD/ounce quy đổi theo tỷ giá hiện hành chỉ tương đương khoảng 133,5 triệu đồng/lượng. Chênh lệch 9,04% này đã nới rộng trở lại từ vùng đáy 0-2,5% hồi giữa tháng 8, chủ yếu vì giá thế giới hạ nhiệt còn giá trong nước không giảm theo.
Dòng vốn ngoại là kênh thứ hai, và đang ở thế giằng co. Trong 20 phiên gần nhất tính tới 14/9, khối ngoại bán ròng lũy kế 8.155 tỷ đồng trên HOSE, với 14 trên tổng số 20 phiên là bán ròng. Nhưng riêng phiên 14/9, khối này mua ròng 815 tỷ đồng, mức cao nhất cả chuỗi. Đây là phiên ngay trước mốc FTSE Russell bắt đầu giải ngân đợt đầu từ 21/9, nên nhịp mua ròng này nhiều khả năng đến từ hoạt động cơ cấu danh mục đón đầu, chứ chưa hẳn là dòng tiền chỉ số thật sự đã chảy vào.
Kênh thứ ba là lạm phát nhập khẩu, chậm nhất nhưng cũng dai dẳng nhất. Dầu trên 100 USD/thùng đi thẳng vào giá xăng dầu bán lẻ trong nước qua các kỳ điều hành, rồi lan sang chi phí vận tải và sản xuất. Trong phiên 14/9, VN-Index đóng cửa ở 1.788,23 điểm, giảm 0,39% với 219 mã giảm so với 83 mã tăng. Thị trường nghiêng về bên bán nhưng chưa có dấu hiệu bán tháo.
Điều đáng theo dõi trong hai tuần tới
Với khung thời gian dưới một tháng, biến số quyết định không phải là quyết định của Fed ngày 16/9, vì phần đó đã được thị trường định giá tới hơn 90%. Biến số thật là lịch sửa chữa đường ống Đông - Tây và lưu lượng tàu dầu qua Hormuz. Chừng nào cả cửa chính lẫn cửa sau của dầu Vùng Vịnh còn khóa, mặt bằng Brent trên 100 USD còn được neo, và lợi suất Mỹ còn lý do để ở lại quanh mốc 5%.
Hai con số nên đặt cạnh nhau trong các phiên tới là giá dầu Brent và giá trị mua bán ròng của khối ngoại trên HOSE. Nếu Brent lùi về dưới 100 USD kèm khối ngoại tiếp tục mua ròng sau ngày 21/9, đó là dấu hiệu áp lực bên ngoài đang được gỡ và dòng tiền nâng hạng đang chảy vào thật. Ngược lại, nếu Brent giữ trên 105 USD trong khi khối ngoại quay lại bán ròng, dòng tiền chỉ số sẽ phải cạnh tranh với một mặt bằng lãi suất toàn cầu cao hơn, và câu chuyện nâng hạng sẽ cần nhiều thời gian hơn để chuyển thành điểm số thực tế trên bảng giá.