
Trong hệ thống ngân hàng Việt Nam đang tồn tại song song hai loại giá tiền. Một loại đổi giá theo từng đêm, có phiên nhảy gấp năm lần rồi phiên sau rơi lại. Loại còn lại gần như không biết đi lùi suốt gần một năm qua. Sáu tuần vừa rồi cho thấy rất rõ vì sao hai loại giá này không nói chuyện với nhau, và vì sao người gửi tiết kiệm đang nhìn nhầm chỉ báo.
Đáy lịch sử cuối tháng 7
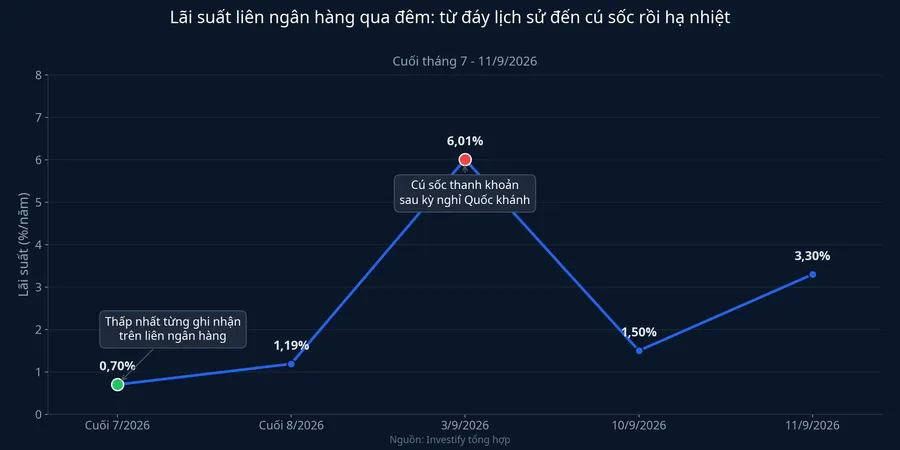
Cuối tháng 7/2026, lãi suất các ngân hàng cho nhau vay qua đêm có thời điểm xuống chỉ 0,7%/năm, vùng thấp nhất từng được ghi nhận trên thị trường liên ngân hàng.Vietstock Con số này phản ánh một trạng thái tạm thời: các ngân hàng đang dư tiền mặt so với nhu cầu thanh toán vài ngày tới, nên sẵn sàng cho nhau vay gần như miễn phí. Trạng thái đó kéo dài sang hết tháng 8, khi lãi suất qua đêm vẫn neo ở 1,19%/năm.Người Quan Sát
Cú sốc sau kỳ nghỉ Quốc khánh
Ngay sau kỳ nghỉ Quốc khánh, lãi suất qua đêm nhảy vọt lên 6,01%/năm vào ngày 3/9, tăng hơn 4,8 điểm phần trăm chỉ trong một phiên.Người Quan Sát Cơ chế đứng sau khá đời thường: kỳ nghỉ dài khiến dòng tiền thanh toán dồn lại, và khi hệ thống mở cửa trở lại, nhiều ngân hàng cùng lúc cần tiền mặt cho đúng vài ngày. Ai cũng đi vay trong cùng một buổi sáng thì giá vay bật lên.
Quy mô giao dịch cho thấy áp lực này không nhỏ: doanh số vay qua đêm tuần đó lên khoảng 898.820 tỷ đồng, kỳ hạn một tuần vượt 1,114 triệu tỷ đồng, riêng hai kỳ hạn này đã vượt 2 triệu tỷ đồng.Thời báo Tài chính Việt Nam Điểm đáng chú ý là cú sốc chỉ nằm ở kỳ hạn ngắn nhất: cùng thời điểm, kỳ hạn một tuần giảm từ 7,33% xuống 6,34%/năm và kỳ hạn một tháng giảm từ 6,79% xuống 6,49%/năm.Người Quan Sát Một cú giật chỉ xảy ra ở đáy kỳ hạn là dấu hiệu của lệch thời điểm thanh toán, không phải dấu hiệu hệ thống thiếu vốn.
NHNN rút tiền, lãi suất vẫn rơi
Tuần 7-11/9, Ngân hàng Nhà nước chào thầu 66.000 tỷ đồng trên kênh cầm cố với các kỳ hạn 7, 14, 35 và 91 ngày, lãi suất 4,5%/năm. Có 47.259 tỷ đồng trúng thầu trong khi 80.259 tỷ đồng đến hạn, tức rút ròng khỏi hệ thống gần 33.000 tỷ đồng, không có đợt chào thầu tín phiếu nào đi kèm.Người Quan Sát
Theo logic thông thường, rút bớt tiền ra khỏi hệ thống thì giá tiền phải đi lên. Điều ngược lại đã xảy ra: lãi suất qua đêm giảm dần trong tuần và về 1,5%/năm trong phiên 10/9.Vietstock Nghịch lý này gỡ được khi nhìn đúng bản chất của con số "rút ròng": đây không phải một quyết định siết tiền tệ, mà chỉ là phép trừ giữa lượng vốn đến hạn phải trả và lượng vốn được vay mới trong cùng phiên. Các ngân hàng không vay lại hết phần đến hạn vì họ không cần, và Markettimes ghi nhận chưa có dấu hiệu thiếu hụt thanh khoản rõ rệt trong giai đoạn này.Markettimes
Đường cong lãi suất tách làm hai hướng
Chốt phiên 11/9 (số liệu công bố ngày 14/9 do NHNN công bố trễ một phiên), lãi suất VND qua đêm bật trở lại lên 3,3%/năm, tăng 1,8 điểm phần trăm so với phiên liền trước.Người Quan Sát Các kỳ hạn còn lại lại đi ngược chiều: một tuần về 4,05%/năm, hai tuần về 4,2%/năm, một tháng về 5,5%/năm. Kỳ hạn ngắn nhất tăng trong khi mọi kỳ hạn dài hơn cùng giảm, nghĩa là thị trường đang xử lý một khoản lệch tiền mặt của đúng một đêm chứ không phải một đợt điều chỉnh mặt bằng lãi suất. Nếu thị trường tin lãi suất sắp đi lên trên diện rộng, kỳ hạn một tháng đã phải nhích theo; nó đứng nguyên ở 5,5%/năm, đúng bằng mức của phiên 10/9.
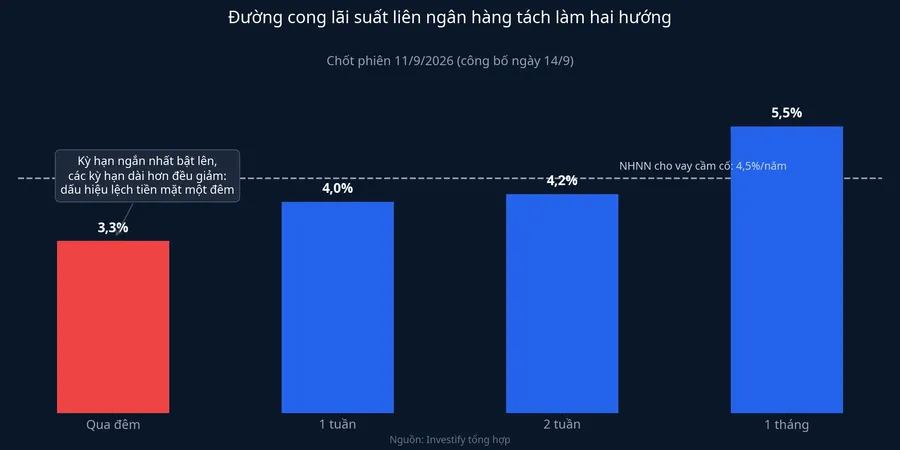
Phiên 14/9, NHNN chào thầu tổng cộng 7.255 tỷ đồng qua bốn kỳ hạn, toàn bộ trúng thầu ở lãi suất 4,5%/năm, trong khi có 32.139 tỷ đồng đến hạn. Kết quả là rút ròng 24.884 tỷ đồng, khối lượng lưu hành trên kênh cầm cố sau phiên còn 250.147 tỷ đồng.Người Quan Sát Hệ thống chỉ nhận lại chưa tới một phần tư phần vốn phải trả, phần chênh lệch buộc các ngân hàng tự xoay trên thị trường liên ngân hàng. Dù vậy, giá vay qua đêm gần nhất vẫn là 3,3%/năm, thấp hơn hẳn mức 4,5%/năm NHNN đang áp cho khoản vay cầm cố. Nếu hệ thống thật sự thiếu tiền, các ngân hàng đã phải xếp hàng vay ở cửa 4,5% và đẩy giá vay lẫn nhau vượt qua mốc đó. Điều đó chưa xảy ra.
Tỷ giá cũng đồng tình với cách đọc này: USD/VND chốt phiên 11/9 ở 25.933,50 đồng, giảm 0,53% so với mức 26.072,50 đồng phiên 1/9. Một hệ thống ngân hàng đang khát vốn nội tệ thật sự khó có thể đi kèm đồng nội tệ mạnh lên như vậy.
Giá tiền còn lại chỉ đi một chiều
Trong khi lãi suất qua đêm đi từ 0,7% lên 6,01% rồi về 3,3% trong sáu tuần, lãi suất tiền gửi dân cư gần như không phản ứng. Số liệu Ngân hàng Nhà nước cho thấy lãi suất tiền gửi bình quân kỳ hạn 6-12 tháng đã tăng liên tục từ tháng 10/2025 đến nay, lên khoảng 7,8%/năm.Vietstock Mức thương lượng thực tế còn cao hơn: kỳ hạn 6 tháng tại một số ngân hàng dao động 8,5-9,3%/năm, kỳ hạn 12 tháng cho khoản từ 1 tỷ đồng đã vượt 9,7%/năm, vài ngân hàng quy mô nhỏ trả gần 10%/năm cho khoản trên 10 tỷ đồng không rút trước hạn.
Hai loại giá tiền này đang trả lời hai câu hỏi khác nhau. Lãi suất qua đêm trả lời câu hỏi hệ thống có đủ tiền mặt cho ngày mai không. Lãi suất tiết kiệm trả lời câu hỏi ngân hàng có đủ vốn cho cả năm tới không, và câu trả lời thứ hai nằm trong một khoảng cách rất lớn.
Khoảng cách 940.000 tỷ đồng vẫn còn đó
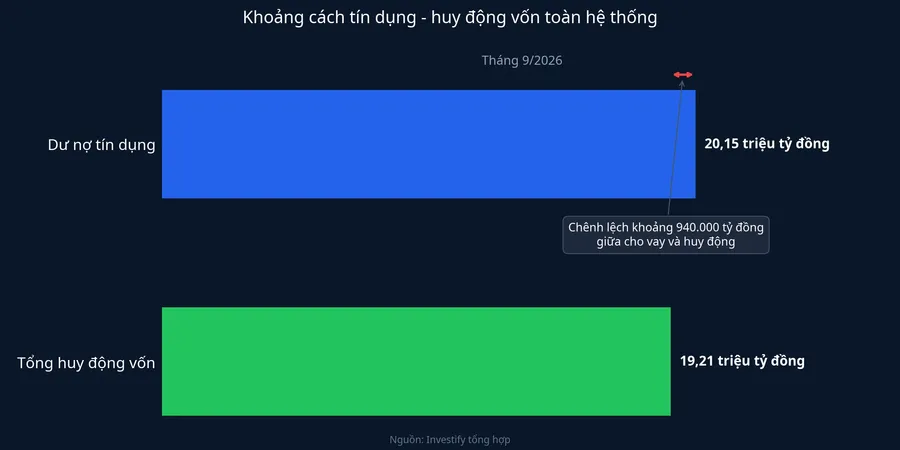
Quy mô tín dụng hiện khoảng 20,15 triệu tỷ đồng, trong khi tổng huy động vốn khoảng 19,21 triệu tỷ đồng, tức tiền gửi vẫn thấp hơn dư nợ cho vay khoảng 940.000 tỷ đồng.Vietstock Chừng nào khoảng cách đó còn, các ngân hàng còn phải trả giá cao để giữ chân người gửi tiền, bất kể tiền vay qua đêm rẻ đến đâu.
Có một tín hiệu tích cực mới xuất hiện. Tính đến ngày 22/8, huy động vốn bằng đồng Việt Nam tăng 8,77% so với đầu năm, cao hơn tốc độ tăng dư nợ tín dụng là 8,38%, lần đầu đảo chiều sau một thời gian dài tín dụng chạy nhanh hơn huy động.Vietstock Nhưng ông Nguyễn Minh Tuấn, Tổng Giám đốc AFA Capital, lưu ý không nên kỳ vọng lãi suất huy động giảm ngay chỉ vì một tháng huy động vượt tín dụng, khi nhu cầu vốn của nền kinh tế vẫn rất lớn.AFA Capital Tăng trưởng tín dụng đã đi từ khoảng 1,5% đầu năm lên 8,36% vào tháng 8.
Đọc tín hiệu này thế nào
Với người đang cân nhắc các kênh có thu nhập ổn định, mặt bằng hiện tại gửi đi một thông điệp khá rõ. Lợi suất mà tổ chức phát hành phải trả cho vốn dài hạn được neo bởi chi phí huy động của hệ thống ngân hàng, chứ không theo giá vay qua đêm. Khi tiền gửi 12 tháng đang được thương lượng quanh vùng 9,7%/năm, mọi sản phẩm lãi suất cố định muốn hút vốn đều phải đặt lợi suất ở vùng cạnh tranh được với con số đó. Giai đoạn khoảng cách tín dụng - tiền gửi còn khoảng 940.000 tỷ đồng là giai đoạn người có tiền nhàn rỗi giữ thế thương lượng tốt, khác hẳn năm 2024 khi lãi suất huy động ở vùng thấp.
Ngược lại, người đang vay hoặc đang dùng đòn bẩy tài chính không nên đọc mức 3,3%/năm qua đêm như một tín hiệu chi phí vốn sắp hạ. Lãi suất cho vay bình quân vẫn quanh 10,5%/năm, neo theo chi phí huy động chứ không theo thị trường liên ngân hàng.
Con số đáng đặt lịch theo dõi là tốc độ tăng huy động so với tốc độ tăng tín dụng của từng tháng, công bố cùng số liệu tiền tệ đầu tháng. Nếu huy động giữ được nhịp vượt tín dụng thêm hai đến ba tháng nữa, khoảng cách 940.000 tỷ đồng mới bắt đầu co lại thật, và khi đó lãi suất tiết kiệm mới có dư địa để hạ. Còn nếu tín dụng tăng tốc trở lại vào quý cuối năm theo thông lệ hàng năm, cuộc đua huy động nhiều khả năng sẽ kéo dài sang năm 2027.