
Tháng 8/2026, chuỗi siêu thị thực phẩm Bách Hóa Xanh ghi nhận khoảng 6.200 tỷ đồng doanh thu, tăng 55% so với cùng kỳ và cao hơn 11% so với tháng liền trước.CafeF Đây là tháng đầu tiên chuỗi này vượt mốc 6.000 tỷ đồng kể từ khi được Thế Giới Di Động đưa vào vận hành cuối năm 2015. Bình quân mỗi ngày trong tháng, hệ thống tạo ra 200 tỷ đồng doanh thu.
Nhìn vào con số này một mình thì ấn tượng, nhưng nó chưa nói lên điều gì về sức khỏe thật của chuỗi. Để biết, phải tách ra làm hai phần: phần đến từ việc có thêm cửa hàng, và phần đến từ việc mỗi cửa hàng bán được nhiều hơn. Đây chính là phép chia mà bản công bố kết quả kinh doanh không làm sẵn cho nhà đầu tư.
Một tháng, 234 siêu thị mới
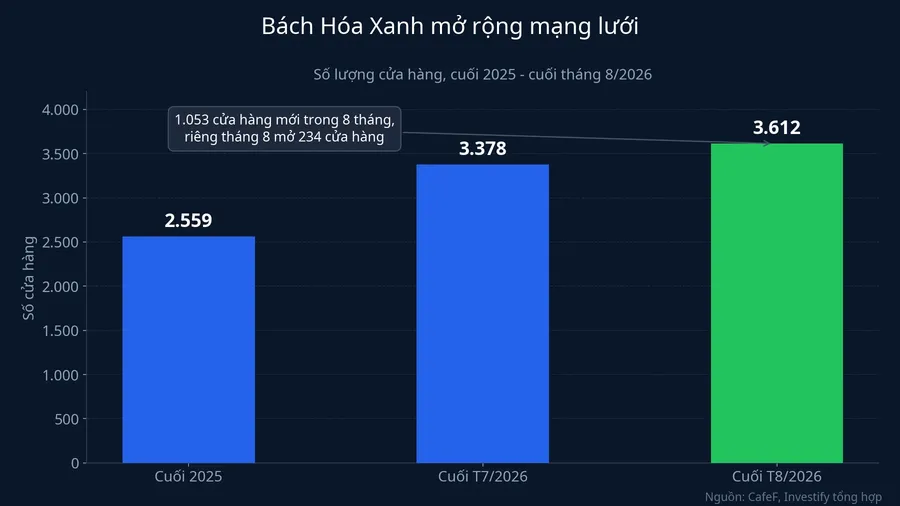
Tháng 8 cũng là tháng Bách Hóa Xanh mở 234 điểm bán mới, tương đương 7,5 cửa hàng mỗi ngày, hay cứ hơn ba tiếng lại có một siêu thị khai trương.CafeF Nhịp mở mới này gần gấp đôi giai đoạn đầu năm.
Mạng lưới vì thế phình rất nhanh. Cuối tháng 7, chuỗi có 3.378 cửa hàng; cuối tháng 8 là 3.612.CafeF Lũy kế 8 tháng, Bách Hóa Xanh mở thêm 1.053 cửa hàng, hoàn thành mục tiêu 1.000 cửa hàng của cả năm 2026 khi mới đi được hai phần ba chặng đường. Chuỗi bước vào năm nay với 2.559 điểm bán, nghĩa là gần 29% mạng lưới hiện tại mới ra đời trong chín tháng qua.
Với một chuỗi bán lẻ, tỷ lệ mở mới cao như vậy thường kéo năng suất bình quân đi xuống, vì cửa hàng mới cần thời gian để khách quen mặt và doanh thu leo lên bằng cửa hàng cũ cùng khu vực. Vì vậy, phép chia doanh thu cho số cửa hàng mới là chỉ báo đáng tin hơn con số tăng trưởng 55% đứng một mình.
Phép chia doanh thu cho số cửa hàng nói lên điều gì
Lấy doanh thu tháng chia cho số cửa hàng đang vận hành, ta có chỉ tiêu quyết định chuỗi này lãi hay lỗ: doanh thu bình quân mỗi cửa hàng mỗi ngày. Theo số liệu Thế Giới Di Động công bố, chỉ tiêu này của Bách Hóa Xanh đạt 53,9 triệu đồng/ngày trong quý 1/2026 và 55,4 triệu đồng/ngày trong quý 2/2026.CafeF Với tháng 8, phép chia từ hai số vừa công bố (6.200 tỷ đồng doanh thu, mạng lưới bình quân khoảng 3.495 cửa hàng) cho ra khoảng 57 triệu đồng/ngày.
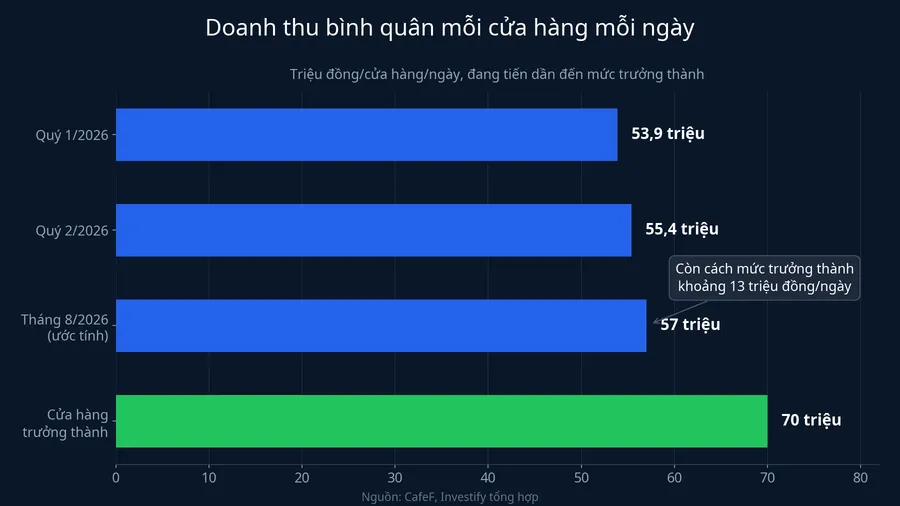
Đây mới là phần đáng chú ý. Bách Hóa Xanh nhồi thêm 421 cửa hàng vào hệ thống chỉ trong tháng 7 và tháng 8, tức mở rộng mạng lưới hơn 13% trong hai tháng, mà năng suất bình quân vẫn nhích lên thay vì bị pha loãng. Cửa hàng trưởng thành của chuỗi đang bán khoảng 70 triệu đồng/ngày, cao hơn hẳn mức bình quân toàn hệ thống.CafeF Khi gần 30% mạng lưới còn non mà bình quân chung vẫn tăng, phép tính chỉ khớp nếu nhóm cửa hàng cũ đã bán được nhiều hơn cùng kỳ.
Nói cách khác, cú tăng 55% chủ yếu do có thêm cửa hàng, nhưng không phải toàn bộ. Phần nhỏ hơn, và cũng bền hơn về mặt lợi nhuận, đến từ chính những điểm bán đã mở từ trước.
Vì sao cú bật rơi đúng vào tháng 8
Có vài cách giải thích cùng hợp lý, và chúng không loại trừ nhau. Dữ liệu hiện có chưa cho phép tách bạch chính xác tỷ lệ đóng góp của từng cách.
Cách thứ nhất là sức mua chung đi lên. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng cả nước 8 tháng đầu năm tăng 13,3% theo giá hiện hành, còn 7,6% nếu loại trừ yếu tố giá.VietnamPlus Mức này thấp hơn nhiều so với tăng trưởng 32% của Bách Hóa Xanh trong cùng kỳ, nên sóng tiêu dùng chung chỉ đỡ được một phần của cú tăng.
Cách thứ hai là nền so sánh thấp. Tháng 8/2025, chuỗi còn khoảng 2.300 điểm bán, chưa tới hai phần ba quy mô hiện nay, nên tỷ lệ phần trăm dễ nở ra khi tính theo năm.
Cách thứ ba, và được nhắc tới nhiều nhất trong các báo cáo phân tích, là cửa sổ chính sách đang mở ra cho kênh bán lẻ hiện đại. SSI Research cho rằng mảng bách hóa được hỗ trợ bởi việc siết quản lý thuế với hộ kinh doanh cá thể, đóng cửa các chợ tự phát không đáp ứng quy định tại Hà Nội và TP.HCM, cùng yêu cầu chặt hơn về truy xuất nguồn gốc thực phẩm.CafeF
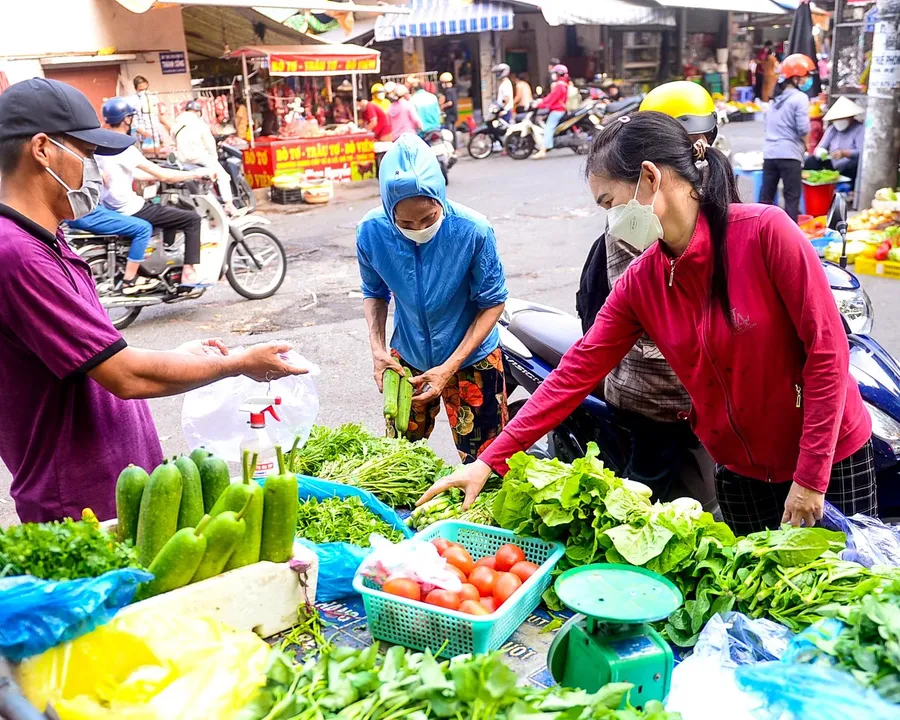
Những thay đổi này cùng đẩy chi phí tuân thủ của sạp chợ và tiệm tạp hóa lên, đồng thời giải phóng mặt bằng ở đúng những vị trí mà chuỗi siêu thị muốn thuê. Kênh hiện đại mới chiếm khoảng 14% thị trường bán lẻ thực phẩm Việt Nam, nên dư địa dịch chuyển còn rất rộng. Điều có thể nói chắc, dù chưa tách được đóng góp từng phần, là mức tăng 32% của Bách Hóa Xanh cao gần gấp hai lần rưỡi mức 13,3% của toàn ngành bán lẻ tính trên cùng một cách đo, tức chuỗi này đang giành thị phần chứ không chỉ trôi theo sức mua chung.
Từ doanh thu sang lợi nhuận
Phần này mới là thứ thực sự chạm vào định giá cổ phiếu MWG. Nửa đầu năm 2026, Bách Hóa Xanh lãi khoảng 910 tỷ đồng, nhiều hơn lợi nhuận của cả năm 2025.CafeF Lỗ lũy kế của chuỗi nhờ đó thu hẹp còn khoảng 7.000 tỷ đồng.
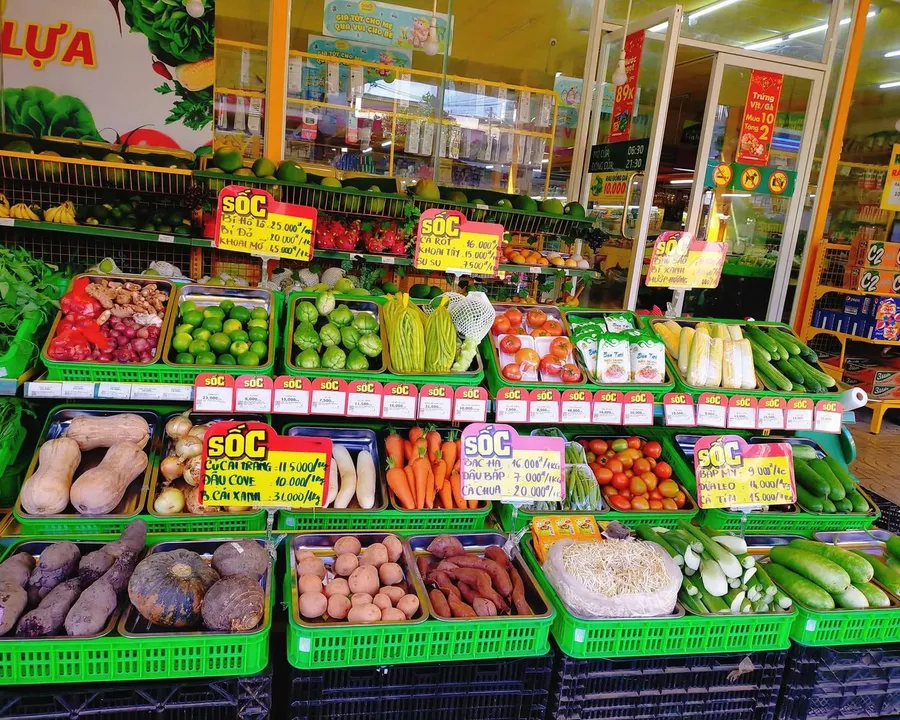
Cơ chế ở đây là đòn bẩy chi phí: chuỗi đã qua điểm hòa vốn từ quý 2/2024, nên phần doanh thu tăng thêm ở cửa hàng cũ gần như chảy thẳng xuống lợi nhuận, trong khi chi phí kho vận và hệ thống được chia cho nhiều điểm bán hơn. Ông Vũ Đăng Linh, Tổng Giám đốc Công ty CP Đầu tư Thế Giới Di Động (MWG), cho biết với kết quả nửa đầu năm, Bách Hóa Xanh nhiều khả năng hoàn thành sớm mục tiêu lợi nhuận 1.800 tỷ đồng của năm 2026, và ban lãnh đạo tự tin bù hết lỗ lũy kế trong 2 đến 3 năm tới để IPO rồi niêm yết chuỗi này.
Cũng cần đặt đúng tỷ lệ để tránh phóng đại vai trò của Bách Hóa Xanh trong bức tranh chung của MWG. Doanh thu 8 tháng của chuỗi đạt 40.100 tỷ đồng trên tổng 129.431 tỷ đồng của MWG, tương đương 31%.CafeF Nhưng khoản lãi 910 tỷ đồng nửa đầu năm chỉ bằng khoảng 15% lợi nhuận sau thuế hợp nhất cùng kỳ. Biên lợi nhuận của bán lẻ thực phẩm mỏng hơn nhiều so với điện máy, nên xét về lợi nhuận, động cơ chính của MWG vẫn là nhóm Điện Máy Xanh với doanh thu 86.800 tỷ đồng sau 8 tháng và tăng trưởng trên cùng cửa hàng 30%.
Trên sàn, cổ phiếu MWG đóng cửa phiên 14/9 ở 69.800 đồng, giảm 2,10%, lùi khoảng 8% so với vùng giá cuối tháng 8.
Đặt cạnh đối thủ WinCommerce
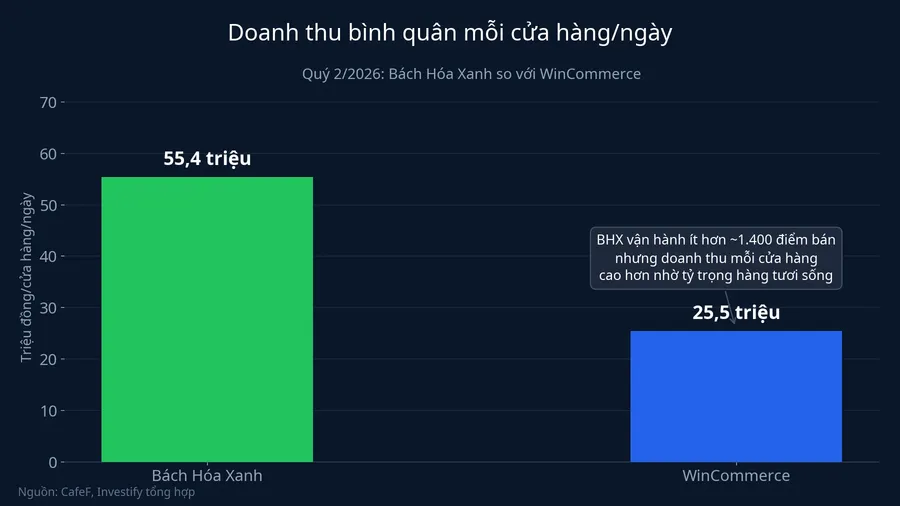
So với WinCommerce, Bách Hóa Xanh vận hành ít hơn khoảng 1.400 điểm bán nhưng doanh thu lại cao hơn. Khác biệt đến từ sức mua từng cửa hàng: quý 2/2026, mỗi siêu thị Bách Hóa Xanh bán 55,4 triệu đồng/ngày so với 25,5 triệu đồng/ngày của WinCommerce.CafeF Tỷ trọng hàng tươi sống cao là lý do được nhắc tới nhiều nhất: mặt hàng này kéo khách quay lại hằng ngày thay vì vài lần mỗi tuần.
Lợi thế đó chưa chắc giữ nguyên khi chuỗi Bắc tiến. Miền Bắc là địa bàn truyền thống của WinCommerce, hành vi mua sắm khác miền Nam, và cửa hàng mới ở đây có thể cần thời gian dài hơn để đạt năng suất mục tiêu.
Con số cần theo dõi trong hai tháng tới
Trong bản công bố kết quả 8 tháng, MWG nêu tăng trưởng doanh thu trên cùng cửa hàng của nhóm Điện Máy Xanh là 30% và của EraBlue là 14%, nhưng không nêu chỉ tiêu tương ứng cho Bách Hóa Xanh. Nhà đầu tư muốn biết cửa hàng cũ có thực sự bán thêm hay không thì phải tự dựng lại bằng phép chia doanh thu cho số cửa hàng, như cách bài viết này vừa làm.
Với tốc độ mở 7,5 cửa hàng mỗi ngày, mức bình quân doanh thu mỗi cửa hàng là chỉ báo sớm nhất cho chất lượng tăng trưởng. Bằng chứng hiện tại chưa đủ để kết luận chắc chắn theo hướng nào. Nếu đà đi lên từ 53,9 lên 55,4 rồi khoảng 57 triệu đồng/ngày được giữ trong tháng 9 và tháng 10, khi làn sóng cửa hàng mới đi vào vận hành đầy đủ, thì chuỗi vừa mở rộng vừa nâng được năng suất, và mục tiêu 1.800 tỷ đồng có nền tảng thật. Ngược lại, nếu chỉ tiêu này quay đầu, kỷ lục doanh thu đang được mua bằng việc mở thêm cửa, và phần lợi nhuận sẽ tới chậm hơn kế hoạch. Báo cáo kết quả kinh doanh tháng 9 và tháng 10 sẽ là câu trả lời rõ ràng nhất.