
Phiên 14/9/2026, VN-Index đóng cửa tại 1.788,23 điểm, giảm 6,98 điểm tương đương 0,39%.Người Quan Sát Một mức giảm nhẹ, đến mức nhiều nhà đầu tư đóng máy mà không nhớ gì về phiên này. Nhưng nhìn vào con số phía sau, sàn TP.HCM có 9 mã giảm hết biên độ, và ba trong số đó mang cùng một cái tên: GEX, GEE và GEL, ba doanh nghiệp thuộc cùng hệ sinh thái GELEX.
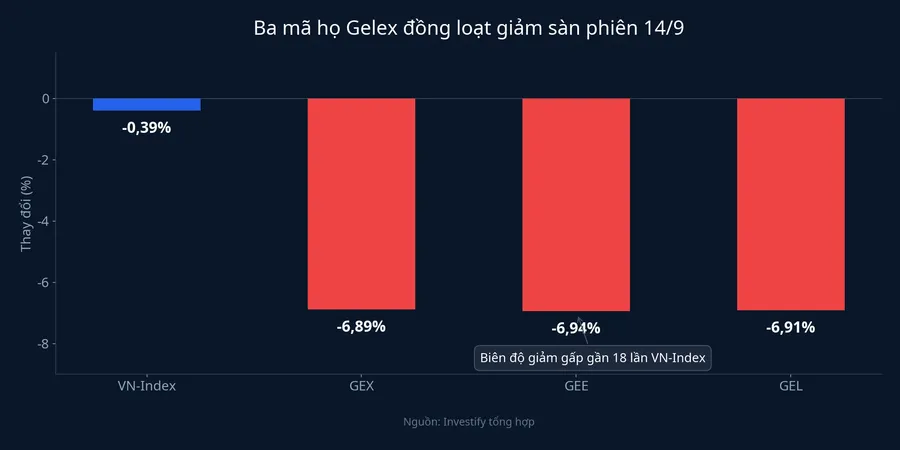
GEX (Tập đoàn GELEX) đóng cửa 22.300 đồng, giảm 6,89%. GEE (Điện lực GELEX) đóng cửa 57.700 đồng, giảm 6,94%. GEL (Hạ tầng GELEX) đóng cửa 25.600 đồng, giảm 6,91%. Ba mức phần trăm lệch nhau vài phần trăm điểm không phải vì lực bán mạnh yếu khác nhau, mà vì giá sàn phải làm tròn theo bước giá của từng vùng thị giá. Về bản chất, cả ba đều chạm đúng giá sàn 7% của HOSE.
Phiên bán tháo không đi kèm tin xấu
Không có công bố thông tin nào của nhóm GELEX trong ngày 14/9 để giải thích cho nhịp bán này. Không kết quả kinh doanh xấu, không thay đổi nhân sự, không giao dịch cổ đông lớn hay nội bộ nào trong tháng 9. Cả ba mã cũng không nằm trong diện cắt margin hay cảnh báo tính đến phiên này. Sự kiện gần nhất thực ra là tin có lợi cho cổ đông: GEE tạm ứng cổ tức đợt 2 năm 2026 tỷ lệ 5%, ngày giao dịch không hưởng quyền 17/9. Với 75,95% vốn GEE, GEX dự kiến thu về hơn 240 tỷ đồng từ đợt chia này.Người Quan Sát
Khối lượng giao dịch mới là điểm khác thường thật sự của phiên. GEX khớp 24,53 triệu đơn vị, gấp khoảng 2,1 lần bình quân 20 phiên. GEE và GEL cũng khớp gấp đôi bình quân. Khối lượng gấp đôi đi kèm giá sàn là chân dung của một phiên bán chủ động, không phải cảnh giá rơi trong giao dịch thưa thớt. Áp lực này cũng không mới: phiên 11/9 trước đó, GEX đã giảm 4,39%, GEE giảm 2,97% và GEL giảm 2,14%. Từ đỉnh 36.200 đồng ngày 19/5, GEX đã mất 38,4% giá trị. Phiên 14/9 là điểm tăng tốc của một nhịp bán đã chạy nhiều tuần, không phải cú sốc bất ngờ.
Cấu trúc sở hữu khiến ba mã hóa thành một
Đây là phần quan trọng nhất với nhà đầu tư đang nắm một trong ba mã. GEX là công ty mẹ, nắm 75,95% vốn điều lệ GEE và 70,21% vốn điều lệ GEL, cả hai đều hợp nhất vào báo cáo tài chính của GEX.dulieu.nguoiquansat.vn Dưới GEE là chuỗi sản xuất thiết bị điện gồm Dây cáp điện Việt Nam, Thiết bị điện THI, Chế tạo Điện cơ Hà Nội, đều sở hữu trên 76%. Dưới GEL là mô hình nắm vốn hạ tầng, với 50,21% Tổng công ty Viglacera là khoản đóng góp lớn nhất.
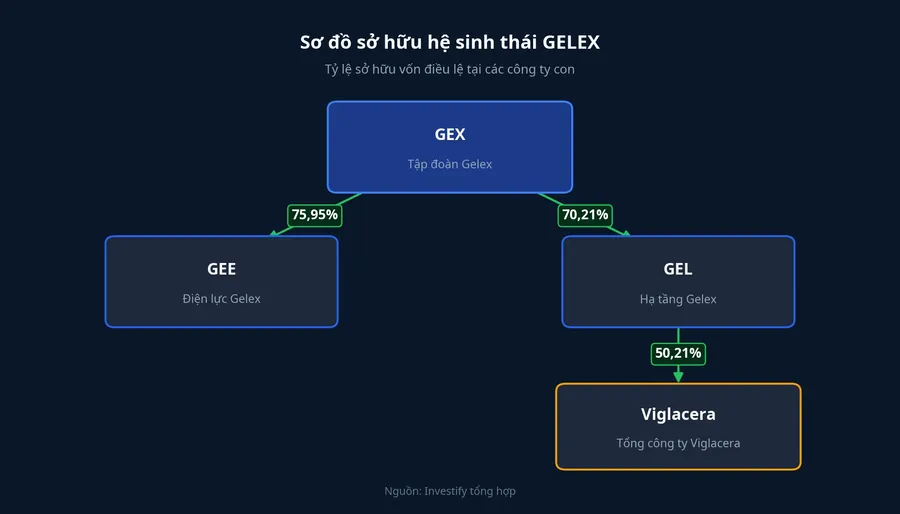
Nhìn từ góc độ danh mục, mua đủ cả GEX, GEE và GEL không phải là ba khoản đầu tư độc lập, mà là ba lát cắt ở ba tầng khác nhau của cùng một khối tài sản. Khi dòng tiền rút khỏi câu chuyện GELEX, cả ba lát cắt cùng mỏng đi trong cùng một phiên. Phiên 14/9 là minh chứng sống: riêng nhóm này đã chiếm một phần ba tổng số mã sàn toàn sàn TP.HCM.
Ở chiều ngược lại, cấu trúc nhiều tầng cũng bào mòn phần lợi nhuận thực sự chảy về cổ đông của từng mã. Nửa đầu 2026, GEX đạt doanh thu 25.201,7 tỷ đồng, tăng 39,7%, lợi nhuận sau thuế hợp nhất 1.934,6 tỷ đồng. Nhưng phần thuộc cổ đông công ty mẹ chỉ còn 785,7 tỷ đồng, giảm 11,8% so với cùng kỳ, phần chênh lệch rơi vào lợi ích cổ đông thiểu số.
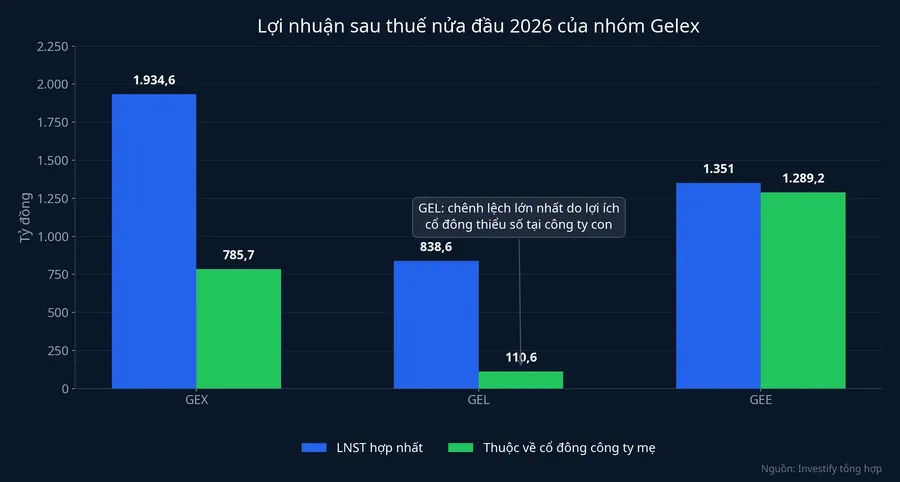
Ở GEL, khoảng cách còn rộng hơn: doanh thu 8.317,7 tỷ đồng, lợi nhuận hợp nhất 838,6 tỷ đồng, nhưng phần thuộc cổ đông công ty mẹ chỉ 110,6 tỷ đồng, giảm 73,0% so với cùng kỳ, vì GEL chỉ nắm 50,21% Viglacera. ROE của GEL vì vậy chỉ 3,7%, thấp nhất nhóm. GEE là ngoại lệ tích cực: lợi nhuận thuộc cổ đông công ty mẹ đạt 1.289,2 tỷ đồng, tăng 31,6%, ROE 9,0% cao nhất nhóm, nhờ tỷ lệ sở hữu công ty con sản xuất đều trên 76% nên lợi nhuận ít bị pha loãng.
Thị trường định giá công ty mẹ thấp hơn từng công ty con
Sau phiên 14/9, vốn hóa GEX còn khoảng 20.100 tỷ đồng, thấp hơn cả GEE (21.100 tỷ) và GEL (22.800 tỷ) mà nó nắm quyền chi phối.
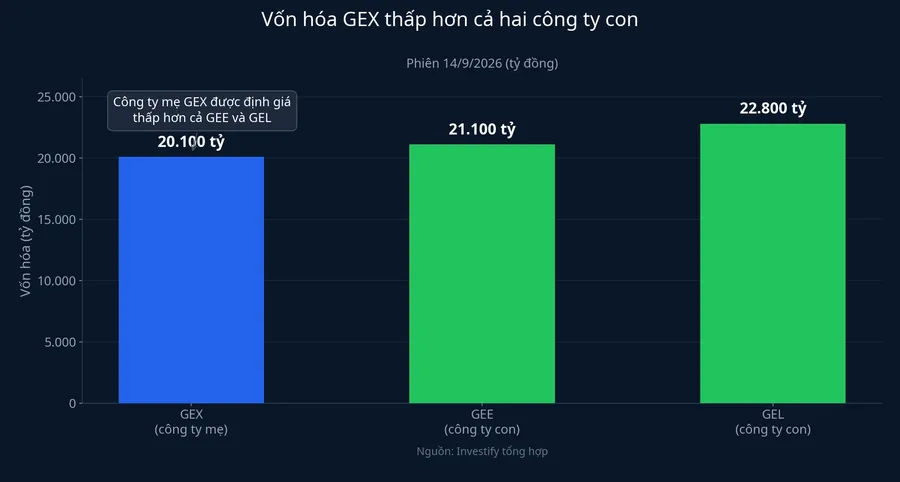
Tính riêng hai khoản sở hữu niêm yết, 75,95% GEE và 70,21% GEL cộng lại tương đương khoảng 32.000 tỷ đồng, cao hơn vốn hóa GEX khoảng 37%, và phép tính này còn chưa tính các khoản đầu tư khác. Mức chiết khấu công ty mẹ thể hiện rõ ở P/B: GEX chỉ 0,82 lần, trong khi GEE ở 4,00 lần và GEL ở 1,27 lần. Chiết khấu công ty mẹ là hiện tượng bình thường trên mọi thị trường, vì cổ đông công ty mẹ nhận lợi nhuận sau khi trừ phần thiểu số và còn gánh thêm chi phí vận hành tập đoàn. Nhưng mức 37% là con số lớn, đặt câu hỏi ngược lại cho người đang nắm GEE hoặc GEL: phần định giá cao hơn ở cấp công ty con có được chống đỡ bởi lợi nhuận thực hay không. Với GEL, P/E tính trên lợi nhuận hợp nhất đã ở mức 92,0 lần, quy về phần cổ đông công ty mẹ thì còn cao hơn nhiều.
Nguyên nhân nào giải thích tốt nhất cho phiên 14/9
Có ít nhất ba lời giải cùng hợp lý, và không nên gán hết cho một cái. Thứ nhất là nhịp điều chỉnh chung: VN-Index đã giảm 1,86% phiên 11/9 và tiếp tục lùi phiên 14/9. Nhưng thị trường chung chỉ giảm 0,39% trong khi nhóm này chạm sàn, nên đây không thể là lời giải chính.
Thứ hai là áp lực chốt lời kéo dài từ khối tự doanh công ty chứng khoán. Riêng phiên 5/8, khối này bán ròng gần 285 tỷ đồng cổ phiếu GEE, nằm trong chuỗi 5 phiên bán ròng đột biến rút khoảng 1.500 tỷ đồng khỏi mã này kể từ cuối tháng 5.Người Quan Sát Đây là áp lực nền tích lũy nhiều tuần, không phải tác nhân riêng của phiên 14/9.
Thứ ba, và là lời giải được dữ liệu ủng hộ nhất, là sự cộng hưởng giữa xu hướng giá đã gãy và tương quan cấu trúc của nhóm. Chỉ số dòng tiền Chaikin kỳ 5 phiên tính đến 11/9 âm ở cả ba mã: -0,528 với GEX, -0,387 với GEE và -0,344 với GEL. Dòng tiền đã chảy ra nhiều phiên liên tiếp trước khi giá chạm sàn. Khi GEX bị bán mạnh, mối liên hệ sở hữu khiến lệnh bán lan sang GEE và GEL gần như đồng thời, khối lượng gấp đôi ở cả ba mã cho thấy lực bán được kích hoạt cùng lúc chứ không nối tiếp nhau. Khối ngoại không phải tác nhân: tỷ lệ sở hữu nước ngoài tại GEE chỉ 0,75%, GEL 3,42%, GEX 6,29%, quá mỏng để tạo ra một phiên sàn đồng loạt. Lực bán đến từ nhà đầu tư trong nước.
Điều cần theo dõi ở các phiên tới
Cơ cấu sở hữu của chính GEX cũng khá tập trung. Ông Nguyễn Văn Tuấn, Chủ tịch HĐQT Công ty CP Tập đoàn GELEX (GEX) nhiệm kỳ 2026-2031, đang nắm 23,63% vốn.MekongASEAN Tập đoàn đã đặt kế hoạch 2026 thận trọng, doanh thu hợp nhất 44.712 tỷ đồng tăng 13,2%, nhưng lợi nhuận trước thuế 3.615 tỷ đồng lại giảm 21,8% so với 2025, do áp lực chi phí lãi vay và vận hành dự án mới.
Hai con số đáng đọc ở phiên kế tiếp là khối lượng khớp lệnh GEX và phản ứng giá quanh vùng 22.300 đồng. Nếu khối lượng lùi về vùng 10 triệu đơn vị mà giá vẫn giữ trên mức đóng cửa 14/9, lực bán đã được hấp thụ. Nếu khối lượng vẫn gấp đôi bình quân trong khi giá tiếp tục lùi, nhịp phân phối chưa kết thúc. Mốc cần lưu ý là ngày 17/9, khi GEE giao dịch không hưởng quyền cổ tức: giá tham chiếu sẽ bị trừ 500 đồng theo quy định, đó là điều chỉnh kỹ thuật chứ không phải tín hiệu bán mới. Đọc nhầm mức điều chỉnh này thành áp lực bán tiếp diễn là sai lầm dễ mắc với nhà đầu tư mới.
Bài học rộng hơn từ phiên 14/9 không nằm ở ba mã cụ thể. Với một danh mục, việc đếm số mã đang nắm không nói lên mức độ phân tán rủi ro thực sự. Điều quyết định là các mã đó có chung công ty mẹ, chung nguồn doanh thu, hay chung một câu chuyện định giá hay không. Ba mã cùng chạm sàn trong một phiên mà chỉ số chung chỉ giảm 0,39% là cách thị trường trả lời câu hỏi đó bằng tiền thật. Báo cáo tài chính quý 3 và phản ứng giá quanh mốc 17/9 sẽ là những tín hiệu tiếp theo đáng theo dõi.