
Ngân hàng TMCP Phát triển TP.HCM (HDBank, mã HDB) lãi trước thuế hợp nhất 9 tháng đầu năm 2026 đạt 18.379 tỷ đồng, tăng 24,2% so với cùng kỳ và bằng 61% kế hoạch cả năm.VNBA Theo báo cáo gặp gỡ nhà đầu tư của Công ty Chứng khoán Vietcap, ban lãnh đạo ngân hàng vẫn giữ mục tiêu lợi nhuận trước thuế năm 2026 ở mức 30.100 tỷ đồng, tăng 41% so với năm 2025.CafeF
Nhìn vào con số, phần còn lại của kế hoạch là khoảng 11.700 tỷ đồng, bằng 2,25 lần kết quả quý III, và phải hoàn thành trong riêng quý IV.Người Quan Sát Tính theo cả năm, quý cuối cần đóng góp gần 39% kế hoạch. Bài viết này đặt con số đó cạnh các quý đã qua, rồi xem từng động lực mà ban lãnh đạo nêu ra có đủ lớn hay không.
Quý IV cần cao hơn mọi quý đã qua
Lãi trước thuế từng quý của HDBank trong giai đoạn gần đây như sau:
- Quý IV/2025: hơn 6.500 tỷ đồng, tăng 60% so với cùng kỳ.Thị trường Tài chính Tiền tệ
- Quý I/2026: khoảng 6.107 tỷ đồng, tính bằng lãi 6 tháng 13.202 tỷ đồng trừ quý II.VNBA
- Quý II/2026: khoảng 7.095 tỷ đồng, quý cao nhất từ đầu năm.VNBA
- Quý III/2026: 5.191 tỷ đồng, vẫn tăng khoảng 9% so với quý III/2025.VietTimes
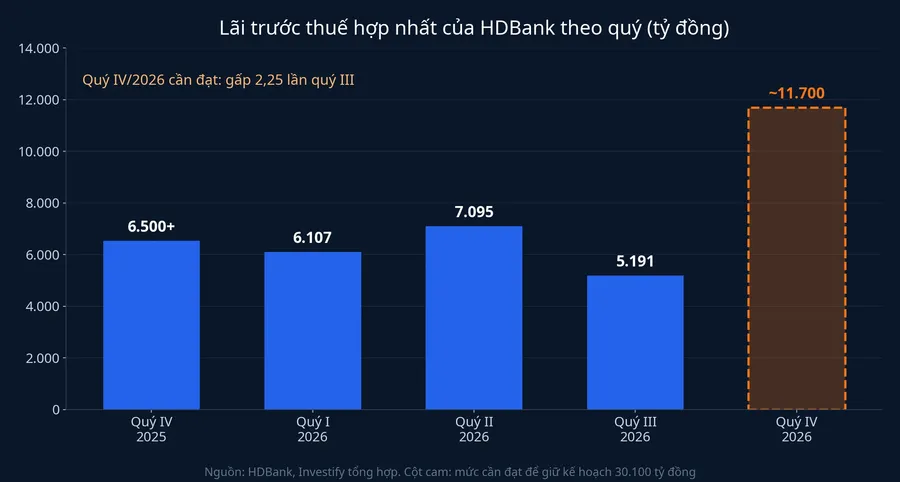
Như vậy, khoảng 11.700 tỷ đồng của quý IV cao hơn quý II khoảng 1,65 lần và gấp khoảng 1,8 lần quý IV năm ngoái. Năm 2025, quý IV cũng là quý lãi cao nhất của HDBank: cả năm ngân hàng lãi hơn 21.300 tỷ đồng, riêng quý cuối đóng góp hơn 6.500 tỷ.Thị trường Tài chính Tiền tệ Tuy nhiên, đó mới là số liệu của một năm, chưa đủ để kết luận quý IV luôn là mùa lãi lớn nhất của ngân hàng này.
Quý III: thu nhập tăng, chi phí dự phòng tăng nhanh hơn
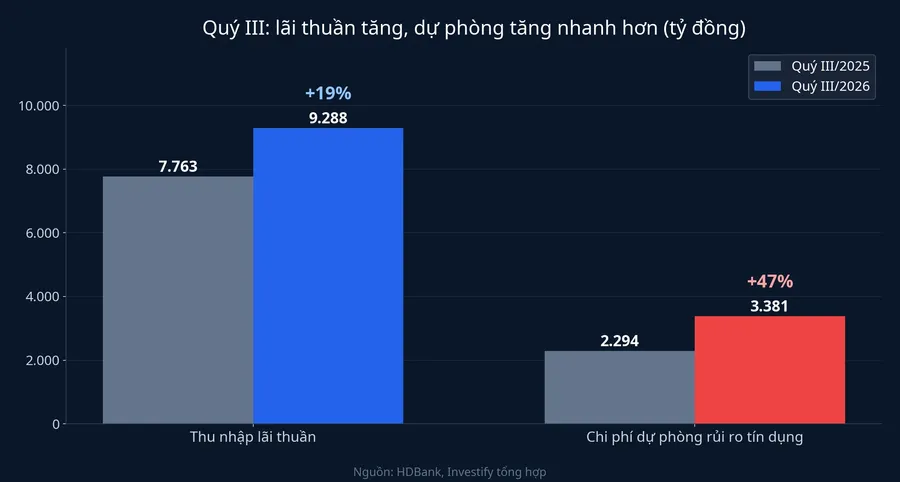
Quý III không phải một quý xấu. Thu nhập lãi thuần đạt 9.288 tỷ đồng, tăng 19% so với cùng kỳ, còn lãi từ dịch vụ đạt 1.677 tỷ đồng, tăng 41%.VietTimes Phần làm lợi nhuận tăng chậm hơn nằm ở chi phí: chi phí hoạt động tăng 13% lên 2.820 tỷ đồng, còn chi phí dự phòng rủi ro tín dụng tăng 47% lên 3.381 tỷ đồng.VietTimes
Mức giảm so với quý II cũng cần đọc cùng nền so sánh. Theo Chứng khoán MBS, quý II có khoản thu từ góp vốn khoảng 1.079 tỷ đồng. Nếu loại khoản này, lợi nhuận quý III giảm khoảng 14% so với quý II thay vì gần 27% theo số báo cáo.Doanh nhân Việt Nam Đây là cách tính của MBS, không phải số do HDBank công bố.
Xét lũy kế 9 tháng, bức tranh dự phòng khác hẳn: chi phí dự phòng giảm 7% so với cùng kỳ, còn 7.209 tỷ đồng.VietTimes Áp lực dự phòng vì thế dồn vào quý III, không trải đều cả năm. Vietcap đặt tên báo cáo kết quả quý III là lợi nhuận chưa đạt kỳ vọng do biên lãi ròng thu hẹp và chi phí dự phòng tăng mạnh, trong khi tín dụng vẫn tăng cao.Vietcap
Cho vay bán lẻ và mùa Tết
Ban lãnh đạo HDBank kỳ vọng quý IV là mùa cao điểm giải ngân cho vay bán lẻ, tài trợ thương mại phục vụ nhu cầu dịp Tết và tăng thu nhập phí.CafeF Mảng bán lẻ đã có nền: sau 9 tháng, dư nợ đạt 235.400 tỷ đồng, tăng 40,4% so với đầu năm, nhanh gần gấp đôi mức tăng 22,4% của cho vay doanh nghiệp lớn (bán buôn), hiện khoảng 493.000 tỷ đồng.CafeF
Thu nhập phí cũng đang tăng. Ngoài mức tăng 41% của lãi dịch vụ trong quý III, thu nhập ngoài lãi 9 tháng đạt 6.538 tỷ đồng, tăng 21,8%, gồm thanh toán, bảo hiểm, ngoại hối và các dịch vụ tài chính khác.VNBA
Dư địa tín dụng quý IV nhỏ hơn các quý trước
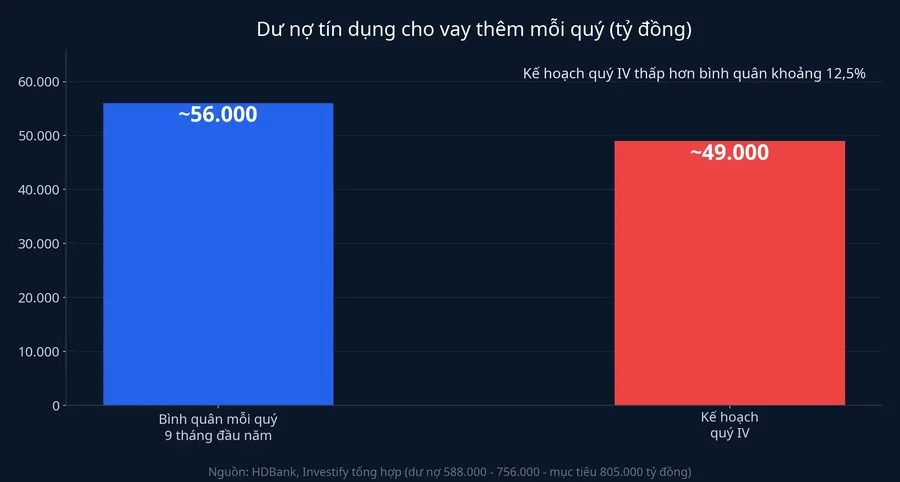
Đây là chỗ phép tính trở nên khó hơn vẻ ngoài. Tín dụng hợp nhất cuối tháng 9 đạt khoảng 756.000 tỷ đồng, tăng 28,6% so với đầu năm, trong khi mục tiêu cuối năm là khoảng 805.000 tỷ đồng, tương ứng tăng thêm khoảng 6,5% trong quý IV.CafeF
Quy ra số tuyệt đối, quý IV dự kiến cho vay thêm khoảng 49.000 tỷ đồng. Cuối năm 2025, dư nợ tín dụng của HDBank là 588.000 tỷ đồng, nên trong 9 tháng ngân hàng đã cho vay thêm khoảng 168.000 tỷ, bình quân khoảng 56.000 tỷ mỗi quý.Thị trường Tài chính Tiền tệ Kế hoạch tín dụng quý IV vì thế thấp hơn nhịp bình quân của ba quý trước khoảng 12,5%.
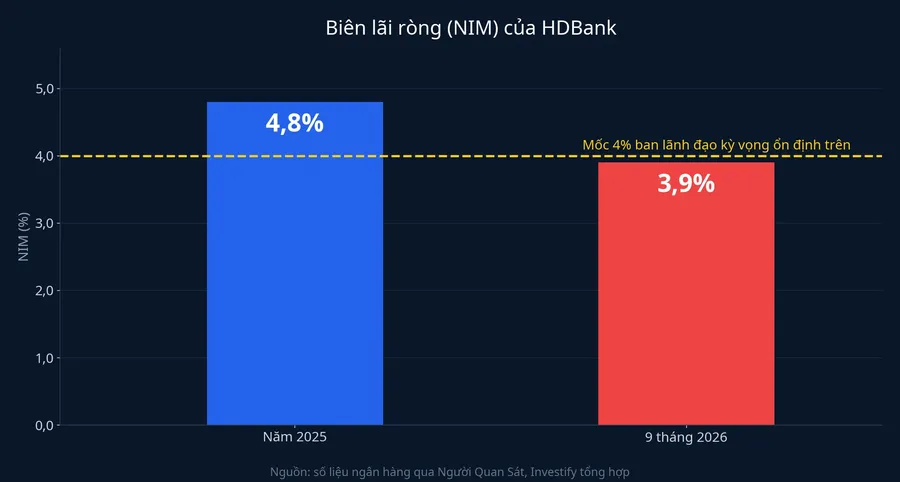
Hệ quả là quy mô cho vay một mình khó đẩy lợi nhuận lên gấp đôi so với quý III. Phần chênh còn lại gắn nhiều hơn với biên lãi trên mỗi đồng cho vay, tiền phí, chi phí dự phòng và đóng góp của các công ty con. Trong số đó, biên lãi ròng (NIM) là chỉ tiêu đang thấp hơn năm ngoái: theo số liệu ngân hàng được Người Quan Sát dẫn lại, NIM 9 tháng đạt 3,9%, so với 4,8% của năm 2025.Người Quan Sát Ban lãnh đạo kỳ vọng NIM phục hồi trong quý IV và ổn định trên 4% về dài hạn nhờ lãi suất tiền gửi giảm. Mức kỳ vọng này thấp hơn mục tiêu NIM khoảng 4,5% mà ngân hàng nêu tại cuộc họp cập nhật kết quả 6 tháng.
Về nguồn vốn, HDBank không thiếu tiền để cho vay. Tiền gửi khách hàng và giấy tờ có giá đạt khoảng 837.000 tỷ đồng, tăng 29,1%, đã vượt kế hoạch huy động cả năm 822.000 tỷ ngay từ cuối quý III. Tỷ lệ cho vay trên tiền gửi (LDR) ở mức 68,2%, tỷ lệ an toàn vốn hợp nhất theo Basel II đạt 13,9%.CafeF Theo Vietcap, tỷ lệ an toàn vốn đang giảm nhanh do tín dụng tăng cao và nghiêng về khoản vay trung, dài hạn.Người Quan Sát Ngân hàng đang triển khai kế hoạch huy động hơn 1 tỷ USD vốn trung và dài hạn từ thị trường quốc tế để hạ chi phí vốn và giữ biên lãi.CafeF
HD Saison và Chứng khoán HD
Hai công ty con được ban lãnh đạo nhắc tới như nguồn đóng góp ngày càng lớn. Chứng khoán HD lãi trước thuế 9 tháng 2.240 tỷ đồng, tăng 265% so với cùng kỳ, đạt 66% kế hoạch năm, chủ yếu nhờ tư vấn và phân phối trái phiếu. HD Saison lãi trước thuế khoảng 1.180 tỷ đồng, tăng 8,7%, với dư nợ 26.500 tỷ đồng, tăng 19,9%.CafeF
Hai con số này là lãi riêng của từng công ty, không cộng thẳng vào lãi hợp nhất của HDBank được. HDBank nắm 90% vốn Chứng khoán HD sau đợt tăng vốn trong năm nay,Báo Pháp luật và phần lãi đi vào báo cáo hợp nhất còn phụ thuộc thời điểm hợp nhất cùng các giao dịch nội bộ. Chứng khoán HD cũng đang chuẩn bị chào bán cổ phiếu lần đầu ra công chúng (IPO); theo HDBank, đợt chào bán dự kiến trong quý IV sau khi được Ủy ban Chứng khoán Nhà nước chấp thuận.VNBA
Dự báo của BSC thấp hơn kế hoạch
Không phải công ty chứng khoán nào cũng dùng con số của ban lãnh đạo. Trong báo cáo ngày 16/11, Chứng khoán BIDV (BSC) hạ dự báo lợi nhuận trước thuế năm 2026 của HDBank 5%, xuống 26.883 tỷ đồng, và năm 2027 giảm 4%, xuống 33.583 tỷ đồng, với lý do lãi suất biến động trong ngắn hạn gây áp lực lên biên lãi ròng.Tin nhanh chứng khoán Theo dự báo mới, lợi nhuận năm 2026 vẫn tăng 26% so với năm 2025.BNEWS
Trừ đi 18.379 tỷ đồng đã có sau 9 tháng, dự báo của BSC tương ứng quý IV khoảng 8.500 tỷ đồng. Con số đó vẫn cao hơn mọi quý đã nêu ở trên, nhưng thấp hơn khoảng 3.200 tỷ so với mức ban lãnh đạo cần. Đây là dự báo của BSC, không phải kết quả.
Mốc sẽ trả lời
Khoảng cách giữa 30.100 tỷ đồng của ban lãnh đạo và 26.883 tỷ đồng của BSC xoay quanh hai biến số: NIM có quay lại trên 4% trong quý IV hay không, và chi phí dự phòng có hạ xuống dưới mức 3.381 tỷ đồng của quý III hay không. Tín dụng đã được lên kế hoạch tăng chậm hơn các quý trước, nên hai biến số này nặng ký hơn quy mô cho vay. Kịch bản của ban lãnh đạo cần cả hai biến số đi đúng hướng; kịch bản của BSC chấp nhận biên lãi còn chịu áp lực. Cả hai đều đo bằng cùng một thước: lãi trước thuế hợp nhất cả năm 2026.
Kết quả quý IV và cả năm sẽ có trong báo cáo tài chính quý IV của HDBank, theo lịch thường lệ vào cuối tháng 1/2027. Khi đó, người theo dõi cổ phiếu HDB có thể đặt cạnh nhau lợi nhuận quý IV so với mức khoảng 11.700 tỷ đồng, NIM quý IV so với mốc 4%, và chi phí dự phòng quý IV so với quý III.