
Từ phiên 13/11/2026, cổ phiếu GDA của Công ty CP Tôn Đông Á giao dịch với biên độ thông thường của Sở Giao dịch Chứng khoán TP.HCM (HoSE). Mỗi phiên, giá chỉ được lên xuống tối đa 7% so với giá tham chiếu, thay cho mức 15% khi mã này còn ở UPCoM. Đây là thay đổi đầu tiên mà người đang nắm GDA cảm nhận được, trước cả những con số kinh doanh.
Về kinh doanh, bức tranh có hai nửa. Lãi sau thuế hợp nhất 9 tháng đầu năm là 216,28 tỷ đồng, thấp hơn khoảng 8% so với cùng kỳ, nhưng đã bằng 86,5% kế hoạch cả năm 250 tỷ đồng.CafeF Biên lãi gộp thì cải thiện. Ở quý III, chi phí bán hàng và chi phí tài chính tăng thêm gần bằng toàn bộ phần lãi gộp tăng thêm. Bài viết đi lần lượt qua từng phần.
Phiên đầu tiên trên HoSE
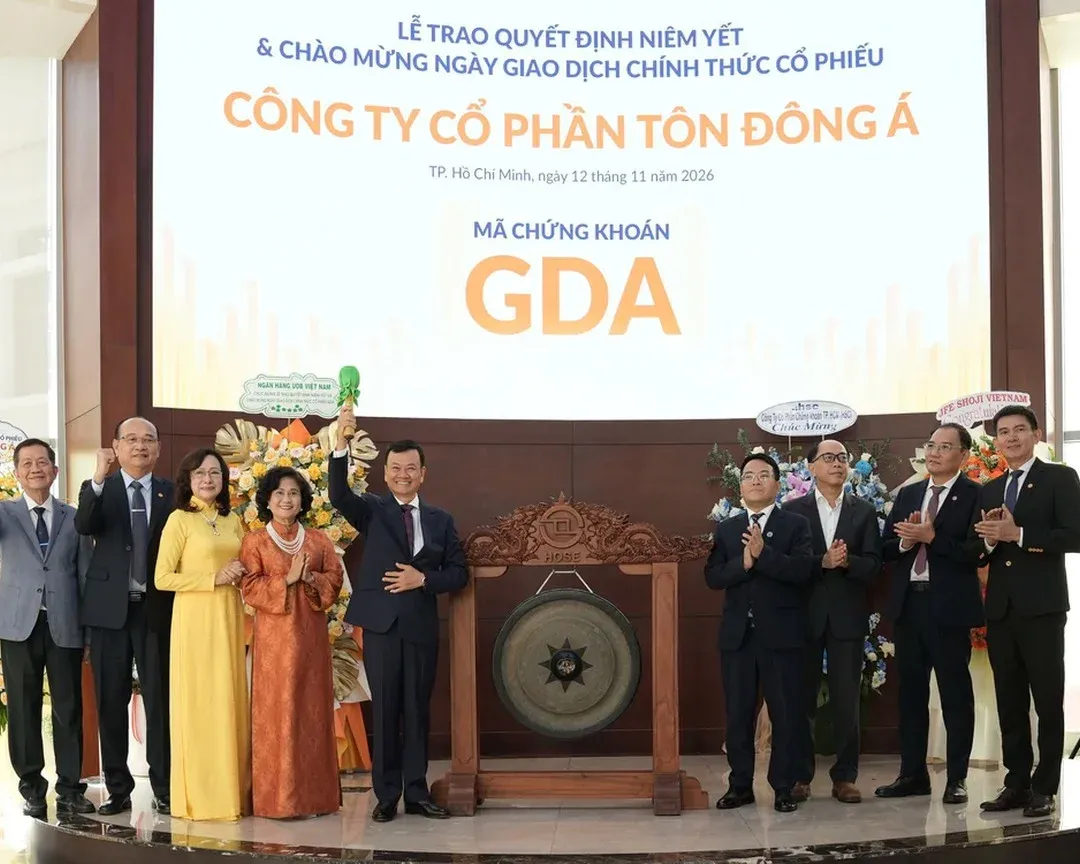
Sáng 12/11, HoSE trao quyết định niêm yết cho Tôn Đông Á. Cùng ngày, 149.098.851 cổ phiếu GDA bắt đầu giao dịch với giá tham chiếu 12.000 đồng/cổ phiếu và biên độ phiên đầu ±20%.Thời báo Tài chính VN Theo Người Đưa Tin, giá tham chiếu được tính bằng bình quân 30 phiên gần nhất trên UPCoM trước ngày hủy đăng ký giao dịch. Phiên cuối trên UPCoM ngày 28/10, GDA đóng cửa ở 12.200 đồng.
Kết thúc phiên 12/11, GDA đóng cửa ở 12.400 đồng, cao hơn giá tham chiếu 400 đồng (3,33%) và cao hơn phiên cuối trên UPCoM khoảng 1,6%. Khối lượng khớp cả phiên đạt 161.300 cổ phiếu, ứng với vốn hóa khoảng 1.849 tỷ đồng. Cùng phiên, VN-Index giảm 0,70% xuống 1.734,75 điểm.
Tôn Đông Á không đến HoSE lần đầu tiên. Theo CafeF, công ty có ý định niêm yết từ năm 2021 nhưng phải dừng vì tình hình tài chính khi đó chưa đạt tiêu chuẩn. Cổ phiếu lên UPCoM từ tháng 9/2023, công ty nộp hồ sơ niêm yết vào tháng 10/2025 và được HoSE chấp thuận vào tháng 10/2026. Đợt chuyển sàn này không kèm phát hành cổ phiếu mới, nên công ty không thu thêm đồng vốn nào từ thị trường.
Chuyển sàn đổi gì cho người đang nắm cổ phiếu
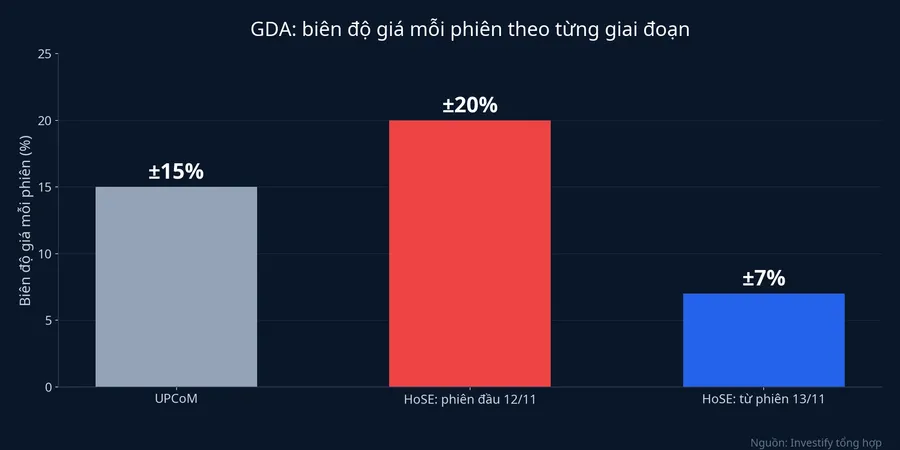
Thay đổi rõ nhất là biên độ. Trên UPCoM, một phiên GDA có thể tăng hoặc giảm tới 15%. Trên HoSE, mức đó là 7%. Với giá đóng cửa 12.400 đồng, phiên 13/11 GDA chỉ được dao động khoảng 850 đồng mỗi chiều, từ giá sàn 11.550 đồng tới giá trần 13.250 đồng.
Thay đổi thứ hai là vay ký quỹ. Danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ của HoSE có nhóm cổ phiếu niêm yết chưa đủ 6 tháng. Trường hợp gần nhất là cổ phiếu DSH của Đông Sơn Holdings, cũng chuyển từ UPCoM lên HoSE ngày 26/10 và được bổ sung vào danh sách này vì lý do đó. Tính từ 12/11/2026, GDA đủ 6 tháng niêm yết vào khoảng giữa tháng 5/2027. Đủ thời gian mới là điều kiện cần: công ty chứng khoán có cho vay margin hay không còn tùy danh sách HoSE cập nhật và chính sách riêng của từng công ty.
Thay đổi thứ ba là nghĩa vụ công bố thông tin. Theo Thời báo Tài chính Việt Nam, đại diện HoSE cho biết sẽ hỗ trợ doanh nghiệp thực hiện các nghĩa vụ của công ty niêm yết, trong đó có công bố thông tin. Tại lễ niêm yết, ông Nguyễn Thanh Trung, Chủ tịch HĐQT Công ty CP Tôn Đông Á, nói việc lên HoSE sẽ tạo thêm cơ hội tiếp cận thị trường vốn và đặt ra yêu cầu cao hơn về quản trị, minh bạch.CafeF
Doanh nghiệp làm gì và lớn cỡ nào
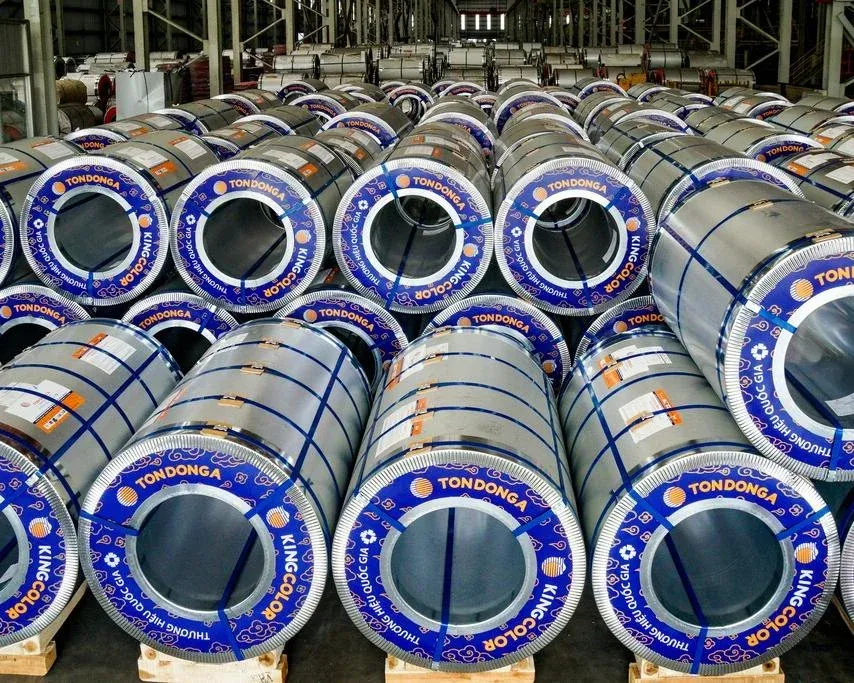
Tôn Đông Á thành lập năm 1998, chuyển sang công ty cổ phần năm 2009 với vốn điều lệ 120 tỷ đồng và sau 14 lần tăng vốn đã có vốn điều lệ hơn 1.490 tỷ đồng.Thời báo Tài chính VN Công ty vận hành hai nhà máy Thủ Dầu Một và Sóng Thần 1 với tổng công suất tôn 800.000 tấn/năm, bán qua hơn 1.700 đại lý trong nước và xuất khẩu tới hơn 50 quốc gia, vùng lãnh thổ, trong đó có Mỹ, Nhật Bản và châu Âu.CafeF
Quy mô doanh thu đã nhỏ lại so với hai năm trước. Theo báo cáo tài chính hợp nhất, năm 2024 doanh thu thuần đạt hơn 19.135 tỷ đồng và lãi sau thuế khoảng 341,8 tỷ đồng. Năm 2025, hai chỉ tiêu này là 15.310 tỷ đồng và khoảng 271,9 tỷ đồng.Thời báo Tài chính VN
Kết quả 9 tháng: lãi thấp hơn cùng kỳ, kế hoạch năm gần đủ
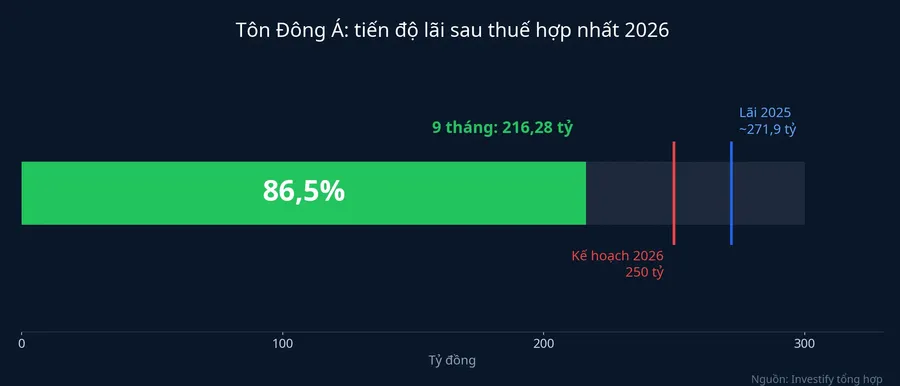
Các số dưới đây là số hợp nhất của Công ty CP Tôn Đông Á. Chín tháng đầu năm 2026, doanh thu thuần đạt 11.155,65 tỷ đồng, bằng 93,6% cùng kỳ. Lãi sau thuế đạt 216,28 tỷ đồng, bằng 91,9% cùng kỳ, tức giảm khoảng 8%. Với kế hoạch lãi năm 250 tỷ đồng, công ty đã hoàn thành 86,5% sau ba quý, và phần còn lại cho quý IV là khoảng 33,7 tỷ đồng, thấp hơn nhiều so với mức lãi của từng quý trong năm nay.
Kế hoạch 250 tỷ đồng được đặt thấp hơn mức lãi khoảng 271,9 tỷ đồng của năm 2025, nên tỷ lệ hoàn thành cao cần được đọc cùng mặt bằng kế hoạch đó. Mặt tích cực là biên lãi gộp chín tháng đã tăng từ 6,9% lên 7,5%: doanh thu thấp hơn cùng kỳ nhưng mỗi đồng doanh thu để lại nhiều lãi gộp hơn.
Về nguyên nhân doanh thu đi xuống, VietnamFinance dẫn giải trình của Tôn Đông Á: thị trường xuất khẩu gặp khó khăn do các nước tăng cường biện pháp chống bán phá giá, khiến sản lượng tiêu thụ giảm.
Quý III: lãi gộp gấp đôi, chi phí cũng tăng mạnh
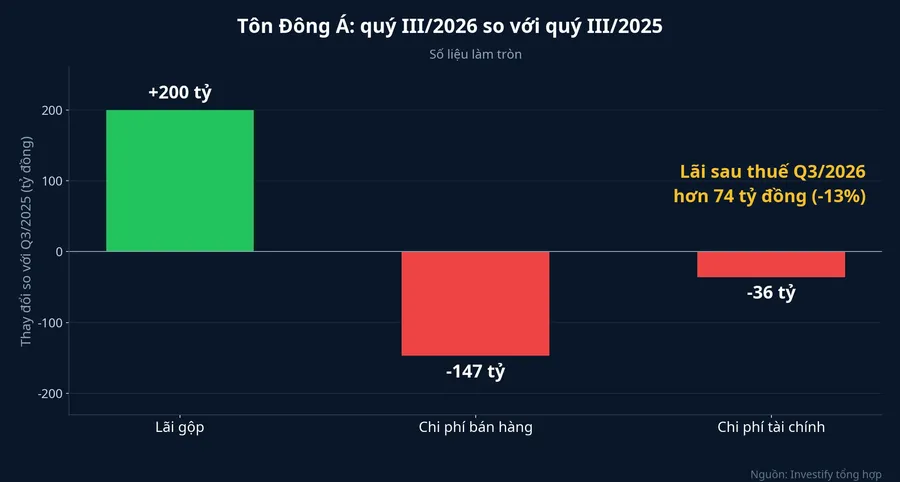
Quý III cho thấy rõ hai lực kéo ngược chiều. Theo báo cáo tài chính hợp nhất do Tuổi Trẻ dẫn, doanh thu thuần đạt gần 4.501 tỷ đồng, tăng 22% so với cùng kỳ. Lãi gộp hơn 400 tỷ đồng, gấp đôi cùng kỳ, và biên lãi gộp tăng từ 5,4% lên 8,9%.
Phía chi phí cũng tăng mạnh. Chi phí bán hàng hơn 213,7 tỷ đồng, gấp 3,2 lần cùng kỳ, còn chi phí tài chính gần 120 tỷ đồng, tăng 43%. Lãi gộp tăng thêm khoảng 200 tỷ đồng, trong khi chi phí bán hàng tăng thêm khoảng 147 tỷ đồng và chi phí tài chính tăng thêm khoảng 36 tỷ đồng. Hai khoản này gộp lại lấy đi phần lớn mức tăng của lãi gộp. Kết quả là lãi sau thuế quý III đạt hơn 74 tỷ đồng, giảm 13% so với cùng kỳ. Đây là phần lãi thuộc về cổ đông Tôn Đông Á sau khi tách phần của cổ đông không kiểm soát, nên khác với lãi sau thuế hợp nhất.
Bức tranh này không riêng Tôn Đông Á. Theo VietnamFinance, nhóm tôn mạ quý III phân hóa dù doanh thu đều tăng: Hoa Sen có doanh thu tăng 24% nhưng lãi ròng giảm 34%, còn Nam Kim có lãi ròng tăng 155%.
Bảng cân đối và kế hoạch mở rộng
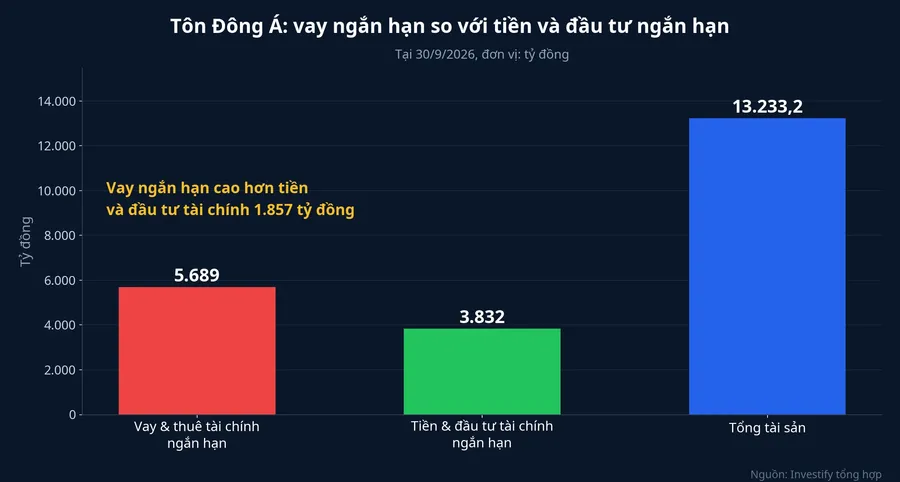
Tại 30/9/2026, tổng tài sản đạt 13.233,2 tỷ đồng, tăng 11,2% so với đầu năm. Hàng tồn kho là 3.979,2 tỷ đồng, còn tiền và đầu tư tài chính ngắn hạn là 3.832 tỷ đồng.CafeF
Ở phía nguồn vốn, nợ phải trả hơn 9.217 tỷ đồng, tức gần 70% tổng tài sản. Trong đó, vay và thuê tài chính ngắn hạn gần 5.689 tỷ đồng, cao hơn khoảng 1.857 tỷ đồng so với lượng tiền và đầu tư tài chính ngắn hạn công ty đang giữ.Tuổi Trẻ Lãi vay là một phần đáng kể trong chi phí tài chính đã tăng 43% của quý III.
Trên bảng cân đối đó, Tôn Đông Á đang mở rộng. Công ty đưa nhà máy thép ống ở Khu công nghiệp Phú Mỹ 1, công suất 60.000 tấn/năm, vào vận hành từ quý I/2026. Tháng 6/2026, công ty khởi công Nhà máy số 4 ở Khu công nghiệp chuyên sâu Phú Mỹ 3 với công suất thiết kế 1,2 triệu tấn/năm, giai đoạn đầu dự kiến vận hành từ năm 2027 với 300.000 tấn/năm. Ngoài ra, một nhà máy ở Indonesia dự kiến có sản phẩm đầu tiên vào quý II/2027.CafeF
Theo kế hoạch tại ĐHĐCĐ thường niên 2026, tổng vốn đầu tư giai đoạn 2026–2030 vào khoảng 3.000–3.500 tỷ đồng, tập trung vào thép cán nguội và thép mạ cho thiết bị gia dụng, nội thất, ô tô và hạ tầng. Đây là ngân sách chung cho cả giai đoạn, chưa có con số riêng cho từng nhà máy. Các nhà máy mới chỉ bắt đầu đóng góp từ năm 2027, nên kết quả năm 2026 vẫn chủ yếu đến từ hai nhà máy hiện có.
Những mốc cho biết kế hoạch đi tới đâu
Với người đang nắm GDA, thay đổi bắt đầu ngay từ phiên 13/11: biên độ 7% mỗi phiên, chưa vay margin được ít nhất tới khoảng giữa tháng 5/2027, và nghĩa vụ công bố thông tin của một công ty niêm yết trên HoSE.
Mốc kinh doanh gần nhất là báo cáo tài chính quý IV và cả năm 2026, và dòng cần đọc là chi phí bán hàng. Nếu khoản này quay về gần mức cùng kỳ năm trước, biên lãi gộp cao hơn sẽ hiện ra ở lãi sau thuế quý IV. Nếu vẫn ở quanh mức quý III, lãi quý IV nhiều khả năng tiếp tục thấp hơn cùng kỳ dù doanh thu tăng. Kế hoạch năm chỉ còn thiếu khoảng 33,7 tỷ đồng, nên cả hai hướng đều cho biết nhiều về mức lãi quý IV so với cùng kỳ hơn là về việc đạt kế hoạch 250 tỷ đồng.
Mốc dài hơn là năm 2027, khi giai đoạn đầu Nhà máy số 4 và nhà máy ở Indonesia dự kiến có sản phẩm. Khi đó, khoản vay ngắn hạn gần 5.689 tỷ đồng và chi phí tài chính từng quý sẽ cho thấy công ty đang mở rộng bằng nguồn vốn nào.