
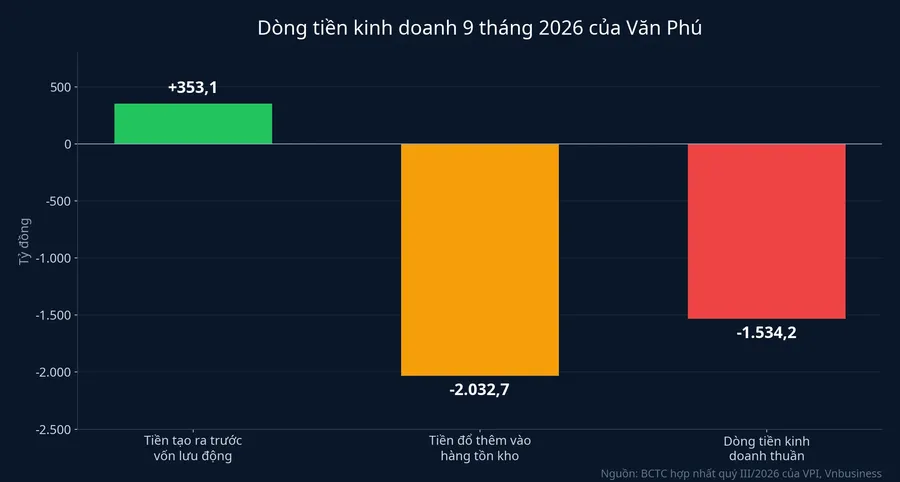
Lũy kế 9 tháng, Văn Phú (VPI, HoSE) ghi doanh thu thuần 1.284,4 tỷ đồng, tăng 56% so với cùng kỳ, và biên lãi gộp tăng từ 34,6% lên 37,5%.Tin nhanh chứng khoán Lãi sau thuế hợp nhất đạt 221,1 tỷ đồng, thấp hơn cùng kỳ 15,9%. Cùng báo cáo quý III/2026 lập ngày 30/10, dòng tiền thuần từ hoạt động kinh doanh âm 1.534,2 tỷ đồng, trong khi cùng kỳ năm trước dương 180,9 tỷ đồng.Vnbusiness
Hai con số này không mâu thuẫn. Chúng đo hai thứ khác nhau, và khoảng cách giữa chúng kể lại đường đi của tiền ở một chủ đầu tư đang dồn vốn vào dự án. Mọi số liệu dưới đây là số hợp nhất của Văn Phú, gồm cả các công ty con.
Kết quả kinh doanh: doanh thu tăng, lãi sau thuế giảm
Nhìn vào con số, lãi gộp 9 tháng đạt 481,8 tỷ đồng, tăng khoảng 69%.Doanh Nhân Việt Nam Doanh thu đến chủ yếu từ bàn giao sản phẩm tại Vlasta Thủy Nguyên (Hải Phòng) với 576,7 tỷ đồng và TT39-40 Khu đô thị Văn Phú (Hà Nội) với 480 tỷ đồng.Tin nhanh chứng khoán
Phần lãi gộp tăng thêm không đi hết xuống dòng cuối. Chi phí bán hàng lên 68,8 tỷ đồng, gấp 4,8 lần cùng kỳ, chi phí quản lý doanh nghiệp là 147,0 tỷ đồng. Doanh thu hoạt động tài chính giảm từ 173,6 tỷ xuống 59,3 tỷ đồng, còn lãi từ công ty liên doanh, liên kết giảm từ 50,4 tỷ xuống 2,0 tỷ đồng.Vnbusiness Kết quả, lãi trước thuế đạt 286,2 tỷ đồng, giảm khoảng 10,4%.Doanh Nhân Việt Nam Phần lãi thuộc cổ đông của Văn Phú (không tính cổ đông không kiểm soát ở các công ty con) giảm từ 262,9 tỷ xuống 177,8 tỷ đồng.Vnbusiness
Riêng quý III, doanh thu thuần là 155,1 tỷ đồng, giảm 60,8% so với 395,6 tỷ đồng cùng kỳ, lãi sau thuế còn 20,2 tỷ đồng so với 119,0 tỷ đồng quý III/2025. Theo giải thích của Văn Phú, doanh nghiệp vẫn ghi nhận doanh thu chuyển nhượng tại Vlasta Thủy Nguyên và Vlasta Sầm Sơn (Thanh Hóa), nhưng mặt bằng lãi suất cao khiến nhu cầu mua bất động sản giảm mạnh, ảnh hưởng tới doanh thu và lợi nhuận trong kỳ.Doanh Nhân Việt Nam Với chủ đầu tư bất động sản, doanh thu được ghi khi căn hộ hay lô đất bàn giao, nên lãi theo quý thường lên xuống theo lịch bàn giao.
Tiền đi đâu: 2.032,7 tỷ đồng vào hàng tồn kho
Lãi kế toán là doanh thu đã ghi trừ chi phí đã ghi. Dòng tiền thì đếm tiền thật vào và ra. Ở Văn Phú, hai thứ này tách nhau tại hàng tồn kho.
Hoạt động kinh doanh tạo ra 353,1 tỷ đồng trước khi tính biến động vốn lưu động. Riêng phần tiền đổ thêm vào hàng tồn kho đã là 2.032,7 tỷ đồng, gấp gần 6 lần con số đó.Vnbusiness Với chủ đầu tư bất động sản, hàng tồn kho phần lớn là chi phí các dự án đang xây: tiền đất, xây dựng, thiết kế và một phần lãi vay. Tiền đã chi, nhưng chỉ thành doanh thu và giá vốn khi sản phẩm được bàn giao.
Tại ngày 30/9/2026, hàng tồn kho của Văn Phú là 6.948,3 tỷ đồng theo giá gốc, tăng 1.689,9 tỷ đồng so với đầu năm và chiếm 41,7% tổng tài sản.Vnbusiness Chi phí sản xuất kinh doanh dở dang khoảng 6.836,7 tỷ đồng, trong đó Vlasta Thủy Nguyên có 4.979,8 tỷ đồng và Vlasta Premier Phú Thuận (TP. Hồ Chí Minh) có 1.308,1 tỷ đồng.Doanh Nhân Việt Nam
Ở chiều ngược lại, tổng tiền người mua trả trước ngắn hạn là 1.075,9 tỷ đồng, tăng 3% so với đầu năm.Tin nhanh chứng khoán Riêng Vlasta Thủy Nguyên còn 287,0 tỷ đồng, giảm từ 543,1 tỷ đồng đầu năm, một phần vì sản phẩm đã bàn giao và chuyển thành doanh thu.Vnbusiness
Ngoài tồn kho, Văn Phú còn 2.747,5 tỷ đồng chi phí dở dang tại dự án BT đoạn tuyến nối đường Phạm Văn Đồng với nút giao Gò Dưa, tương đương 16,5% tổng tài sản, đã trích dự phòng 210,8 tỷ đồng.Vnbusiness Theo hợp đồng BT, doanh nghiệp được thanh toán bằng đất. Văn Phú cho biết đã nhận 2 trong 4 lô đất đối ứng tại trung tâm TP. Hồ Chí Minh, gồm lô 132 Đào Duy Từ hơn 10.000 m² và lô 12 Kỳ Đồng gần 1.000 m².Tin nhanh chứng khoán
Phần thiếu được bù bằng vay
Khi tiền từ kinh doanh không đủ cho tiến độ xây, chủ đầu tư vay thêm. Dòng tiền thuần từ hoạt động tài chính 9 tháng dương 1.384,3 tỷ đồng.Doanh Nhân Việt Nam Doanh nghiệp thu hơn 4.072,8 tỷ đồng từ đi vay và chi hơn 2.744,9 tỷ đồng trả nợ gốc.Doanh Nhân Trẻ
Tổng vay tại 30/9/2026 là 7.617,0 tỷ đồng, tăng 1.327,9 tỷ đồng (21,1%) so với đầu năm, trong đó trái phiếu 2.911,5 tỷ đồng. Tiền và tương đương tiền giảm từ 706,1 tỷ xuống 465,7 tỷ đồng.Vnbusiness Theo số liệu trên báo cáo, nợ vay ròng tăng từ khoảng 5.434 tỷ lên khoảng 7.031 tỷ đồng, tương ứng tỷ lệ nợ vay ròng trên vốn chủ sở hữu từ khoảng 0,99 lên 1,22 lần.
Điều người cầm cổ phiếu và trái phiếu Văn Phú cần nhìn là lịch đáo hạn. Vay ngắn hạn, gồm cả vay dài hạn đến hạn trả, là 2.504,3 tỷ đồng, gấp 2,3 lần đầu năm. Theo Vnbusiness, trong số này có 1.318,4 tỷ đồng vay ngân hàng dài hạn đến hạn (riêng VPBank 849,8 tỷ đồng), 649,1 tỷ đồng trái phiếu đáo hạn tháng 1/2027 và 214,7 tỷ đồng vay tín chấp của cá nhân, lãi suất 12% một năm, đáo hạn chậm nhất tháng 12/2026.Vnbusiness
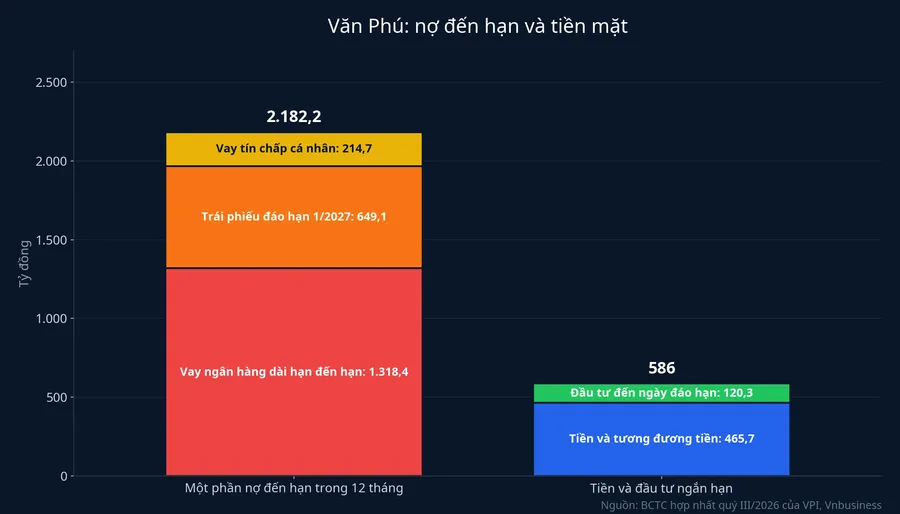
Tiền và tương đương tiền 465,7 tỷ đồng cộng 120,3 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn, tổng khoảng 586 tỷ đồng. Khoản vay phải trả trong 12 tháng tới gấp khoảng 4,3 lần mức đó.Vnbusiness Với một chủ đầu tư đang xây, điều này cho thấy nguồn trả nợ không nằm sẵn trong két. Nó phải đến từ tiền bán hàng, tiền khách đóng theo tiến độ, khai thác các lô đất đối ứng hoặc vay mới thay vay cũ.
Lãi vay: 582,4 tỷ đã trả, 35,8 tỷ ghi vào chi phí
Đây là chỗ báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ cách xa nhau nhất. Chi phí lãi vay ghi trên kết quả kinh doanh 9 tháng là 35,8 tỷ đồng, trong khi báo cáo lưu chuyển tiền tệ ghi Văn Phú đã chi 582,4 tỷ đồng tiền lãi vay, gấp hơn 16 lần.Vnbusiness
Một phần khoảng chênh đến từ cách kế toán vốn hóa lãi vay. Khi vay để xây dự án kéo dài nhiều năm, chuẩn mực cho phép cộng lãi của các khoản vay đó vào giá trị dự án thay vì ghi ngay thành chi phí. Thuyết minh của Văn Phú cho biết chi phí đi vay được vốn hóa trong 9 tháng là 150,7 tỷ đồng, so với 87,9 tỷ đồng cùng kỳ. Tỷ lệ vốn hóa, tính theo lãi suất bình quân gia quyền của các khoản vay, tăng từ 8,2% năm 2025 lên 12%.Vnbusiness
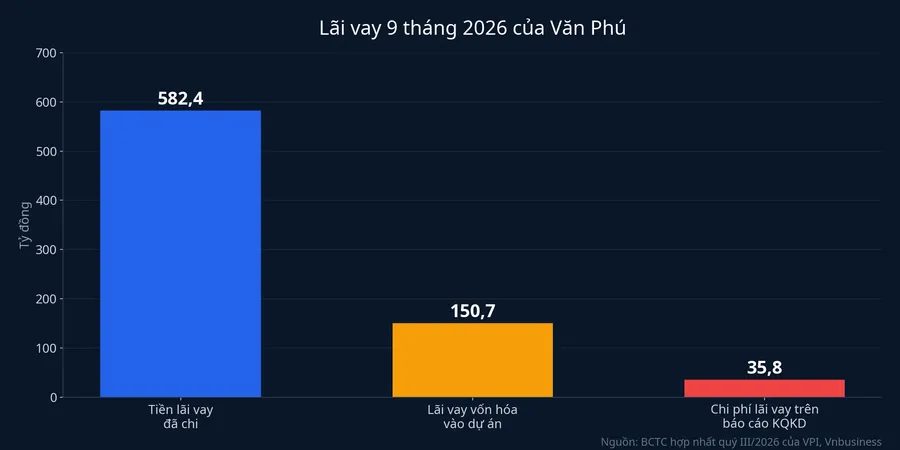
Ba con số 582,4 tỷ, 35,8 tỷ và 150,7 tỷ đo ba thứ khác nhau nên không cộng trừ trực tiếp được. Tiền lãi đã trả là dòng tiền thật, có thể gồm cả lãi phát sinh từ kỳ trước. Chi phí lãi vay và lãi vốn hóa là số kế toán của kỳ này.
Lãi vay đã vốn hóa không mất đi. Nó nằm trong giá trị hàng tồn kho và sẽ đi vào giá vốn khi căn hộ hay lô đất được bàn giao. Vnbusiness lưu ý rằng nếu giá bán không đủ bù, biên lãi gộp các kỳ sau sẽ chịu sức ép, nhất là khi chi phí vay bình quân ở mức 12% một năm. Mặt khác, biên lãi gộp 37,5% của 9 tháng đầu năm cho thấy các dự án đang bàn giao hiện vẫn có khoảng đệm giữa giá bán và giá vốn.
Với người cầm VPI: thêm 10% số cổ phiếu
Lãi cơ bản trên mỗi cổ phiếu (EPS) 9 tháng giảm từ 821 đồng xuống 505 đồng. Hai yếu tố cùng tác động: lãi thuộc cổ đông của Văn Phú giảm 32,4%, và số cổ phiếu tăng sau đợt phát hành 320 tỷ đồng mệnh giá trả cổ tức năm 2025 lần đầu, hoàn tất tháng 9/2026.Vnbusiness
Đợt thứ hai đã có lịch. Văn Phú phát hành hơn 35 triệu cổ phiếu trả cổ tức năm 2025 theo tỷ lệ 10:1, ngày đăng ký cuối cùng là 11/11/2026.Tin nhanh chứng khoán Số cổ phiếu đã phát hành hiện là 352,05 triệu, sau đợt này lên khoảng 387 triệu.Vnbusiness
Cổ tức bằng cổ phiếu không đưa tiền ra khỏi doanh nghiệp và không làm tài sản của người cầm cổ phiếu tăng thêm ngay. Ở phiên không hưởng quyền, giá tham chiếu được điều chỉnh giảm tương ứng. Với giá đóng cửa 61.200 đồng ngày 4/11, nếu giá giữ nguyên tới phiên đó, giá tham chiếu về khoảng 55.600 đồng, tức chia cho 1,1. Cùng một mức lãi chia cho số cổ phiếu nhiều hơn 10% thì lãi trên mỗi cổ phiếu thấp hơn khoảng 9%.
Hai mốc cho biết tiền quay về nhanh hay chậm
Văn Phú có những điểm tựa: biên lãi gộp 37,5%, hơn 1.075 tỷ đồng tiền khách trả trước và 2 lô đất đối ứng đã nhận ở trung tâm TP. Hồ Chí Minh. Hơn 6.800 tỷ đồng đang nằm trong chi phí dở dang sẽ thành tiền khi sản phẩm được bán, khách đóng tiền và nhà được bàn giao.
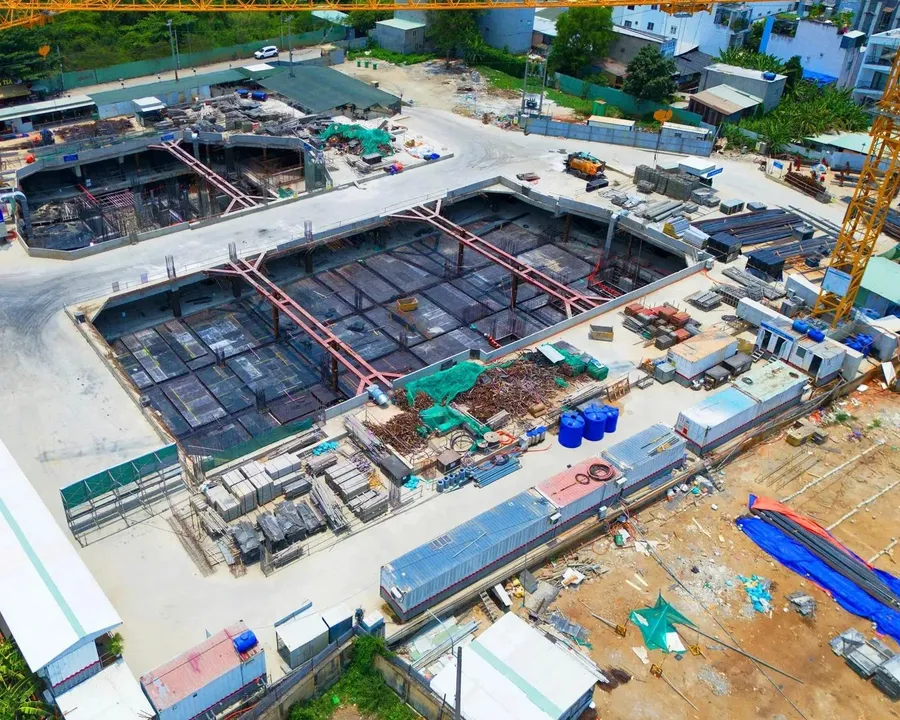
Mốc đầu tiên là bán hàng quý IV/2026. Văn Phú đã phân phối 339 sản phẩm tại Vlasta Thủy Nguyên tới 30/9/2026, dự kiến phân phối thêm 200 sản phẩm trong những tháng còn lại của năm và mở bán Vlasta Premier Phú Hội (Huế) trong quý IV. Vlasta Premier Phú Thuận đã có doanh số 1.263 tỷ đồng, dự kiến bàn giao năm 2027.Tin nhanh chứng khoán
Mốc thứ hai là tháng 1/2027, khi 649,1 tỷ đồng trái phiếu đáo hạn. Lãi và dòng tiền của chủ đầu tư đi hai hướng vì tiền đang nằm trong dự án, và điều quyết định là tốc độ tiền quay về. Báo cáo quý IV sẽ cho thấy hai đường đi. Nếu tiền khách trả trước tăng rõ và dòng tiền kinh doanh quý IV thu hẹp mức âm, tiền trong tồn kho đang bắt đầu quay về. Nếu tiền khách trả trước đứng yên còn tổng vay tiếp tục tăng, khoản đáo hạn tháng 1/2027 sẽ phải trả nhiều hơn từ vay mới hoặc từ các lô đất đối ứng, và lãi vay vốn hóa ở mức 12% tiếp tục cộng vào giá thành dự án.