

Cứ 100 đồng doanh thu trong quý III/2026, FPT Telecom (mã FOX trên UPCoM) giữ lại khoảng 43 đồng lãi gộp. Cùng kỳ năm trước con số này là 51 đồng, nghĩa là biên lãi gộp giảm 7,7 điểm phần trăm.CafeF Lãi sau thuế vẫn tăng 13%, nhưng khi tách từng dòng trong báo cáo, phần lãi tăng thêm đến từ dịch vụ internet và viễn thông chỉ chiếm khoảng một phần ba.
Cùng tuần, cổ đông của công ty có một thay đổi: ngày 23/10, Bộ Công an bàn giao quyền đại diện chủ sở hữu phần vốn nhà nước tại FPT Telecom cho GTINX. Hai việc này nằm ở hai mốc thời gian khác nhau và các nguồn không cho thấy chúng liên quan đến nhau, nên bài đọc lần lượt từng việc.
Doanh thu tăng 20%, lãi gộp gần như đứng yên
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu thuần của FPT Telecom đạt 5.916 tỷ đồng, tăng 20% so với cùng kỳ. Giá vốn tăng 39% lên 3.351 tỷ đồng, nhanh gần gấp đôi doanh thu. Kết quả là lãi gộp chỉ tăng gần 2%, lên 2.565 tỷ đồng, và biên lãi gộp rơi từ 51,1% xuống 43,4%.CafeF
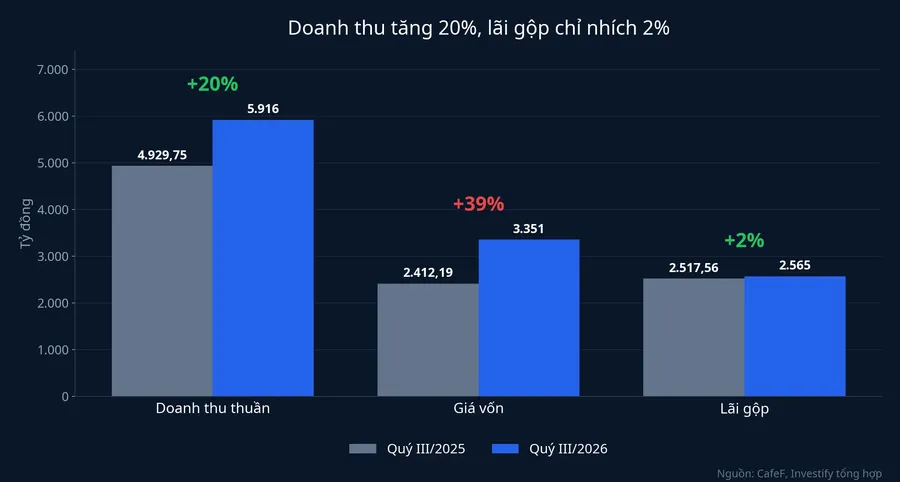
Nhìn vào con số tuyệt đối: doanh thu thêm gần 1.000 tỷ đồng, nhưng lãi gộp chỉ thêm khoảng 47 tỷ đồng so với 2.517,56 tỷ đồng của quý III/2025. Một phần giá vốn tăng là do quy mô, vì bán nhiều hơn thì giá vốn cũng nhiều hơn. Nếu giữ nguyên tỷ lệ giá vốn trên doanh thu của quý III/2025, giá vốn quý này chỉ khoảng 2.895 tỷ đồng. Khoảng 456 tỷ đồng còn lại là phần tỷ lệ giá vốn đã cao lên, gần bằng một nửa tổng mức tăng. Đây là phép tách số học. Các nguồn hiện có chưa cho biết phần đó đến từ khấu hao hạ tầng mới, giá thiết bị, thay đổi cơ cấu dịch vụ hay một khoản chi một lần, nên bài không gán cho nguyên nhân nào.
Có một chi tiết đáng đặt cạnh câu hỏi này. Tại ngày 30/9/2026, chi phí xây dựng cơ bản dở dang của công ty là 1.123 tỷ đồng, tăng 61% so với đầu năm, trong đó có các khoản liên quan đến trung tâm dữ liệu và hạ tầng. Hàng tồn kho cũng tăng 64% lên 2.339 tỷ đồng.CafeF Hạ tầng thường kéo theo khấu hao trước khi tạo ra doanh thu tương xứng, nên đây là một lời giải hợp lý. Tuy vậy nó mới là giả thuyết, chưa được báo cáo xác nhận.
Lãi sau thuế tăng 13% nhờ những dòng nào
Lợi nhuận trước thuế quý III đạt 1.282 tỷ đồng, lãi sau thuế đạt 1.022 tỷ đồng, cùng tăng 13%.CafeF So với 1.131,67 tỷ đồng của quý III/2025, lợi nhuận trước thuế tăng thêm khoảng 150 tỷ đồng, và khoản này đến từ các nhóm dòng có tính chất rất khác nhau.
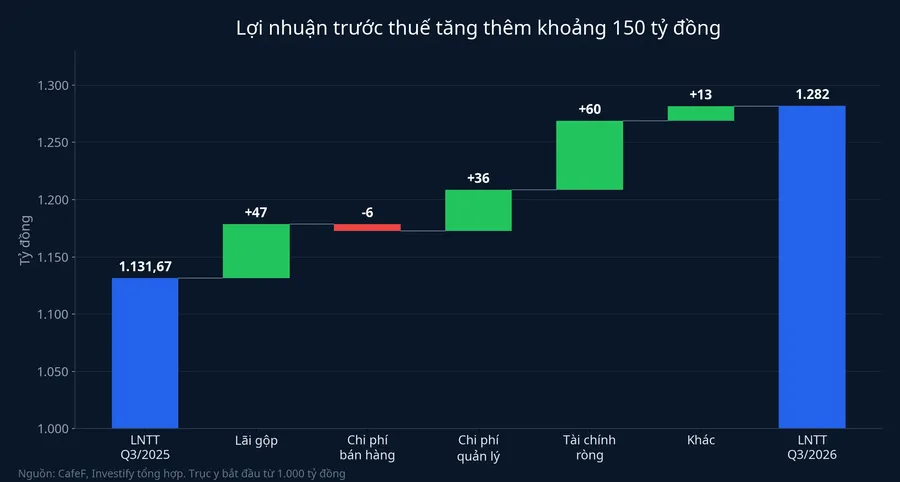
Lãi gộp đóng góp khoảng 47 tỷ đồng, đây là phần trực tiếp từ việc bán dịch vụ. Chi phí quản lý giảm 6% còn 530 tỷ đồng, từ mức 566,38 tỷ đồng cùng kỳ, tiết kiệm khoảng 36 tỷ đồng. Chi phí bán hàng gần như đi ngang ở 918 tỷ đồng. Cộng ba dòng lãi gộp, bán hàng và quản lý, lãi từ hoạt động kinh doanh chính đạt khoảng 1.117 tỷ đồng, tăng khoảng 78 tỷ đồng (khoảng 7,5%) so với 1.039,15 tỷ đồng của quý III/2025. Như vậy lãi kinh doanh chính vẫn tăng, nhưng chậm hơn nhiều so với mức 20% của doanh thu, và gần một nửa mức tăng đó nhờ cắt chi phí quản lý.
Phần tài chính đóng góp khoảng 60 tỷ đồng. Doanh thu tài chính tăng 72% lên 346 tỷ đồng, trong khi chi phí tài chính tăng gần 80% lên 192 tỷ đồng, trong đó lãi vay là 179 tỷ đồng, tăng 78%.CafeF Chênh lệch giữa hai dòng này là khoảng 154 tỷ đồng, so với khoảng 94 tỷ đồng của cùng kỳ. Khoảng 13 tỷ đồng còn lại đến từ thu nhập khác và các dòng nhỏ chưa tách được từ nguồn.
Đặt các nhóm cạnh nhau, lãi gộp gánh khoảng 31% phần lợi nhuận tăng thêm. Thu nhập tài chính ròng và chi phí quản lý giảm cộng lại gánh khoảng 64%. Quý III vì thế chưa phải một quý mà hoạt động cốt lõi mạnh lên tương ứng với mức tăng của lãi sau thuế.
Vừa giữ nhiều tiền gửi, vừa vay thêm
Nguồn của doanh thu tài chính nằm trên bảng cân đối. Tại 30/9/2026, FPT Telecom có 727 tỷ đồng tiền và tương đương tiền cùng 15.571 tỷ đồng đầu tư tài chính ngắn hạn, chủ yếu là tiền gửi có kỳ hạn. Cộng lại khoảng 16.298 tỷ đồng, bằng 51% tổng tài sản 31.903 tỷ đồng.CafeF
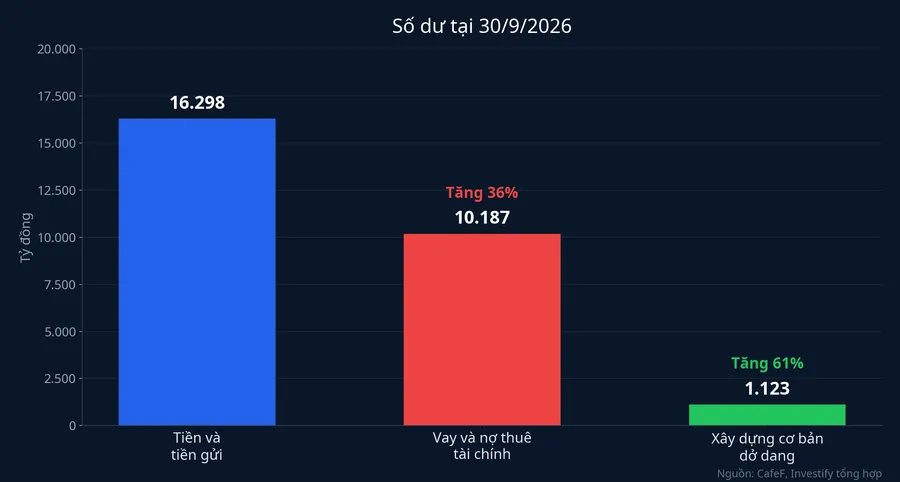
Cùng lúc, vay và nợ thuê tài chính lên khoảng 10.187 tỷ đồng, tăng 36% so với đầu năm. Tổng nợ phải trả là 17.818 tỷ đồng, tăng 20%, còn phải thu ngắn hạn tăng 36% lên 2.708 tỷ đồng.CafeF Phần vay thêm đi song song với ba khoản đang phình ra: xây dựng dở dang, hàng tồn kho và phải thu.
Các nguồn hiện có không giải thích vì sao doanh nghiệp chọn vay thêm thay vì rút tiền gửi. Điều đọc được từ số liệu là tiền gửi trừ nợ vay vẫn còn dư khoảng 6.100 tỷ đồng, và doanh thu tài chính 346 tỷ đồng vẫn lớn gần gấp đôi lãi vay 179 tỷ đồng. Khoảng đệm ấy phụ thuộc vào hai thứ đi ngược chiều nhau: lãi suất tiền gửi doanh nghiệp nhận được và lãi suất vay doanh nghiệp phải trả. Lãi vay đã tăng 78% trong một năm. Nếu lãi suất tiền gửi đi xuống trong khi khoản vay tiếp tục lớn lên, phần đỡ từ tài chính sẽ thu hẹp đúng vào lúc biên lãi gộp chưa hồi.
GTINX nhận quyền đại diện phần vốn nhà nước
Ngày 23/10/2026, Bộ Công an tổ chức lễ bàn giao quyền đại diện chủ sở hữu phần vốn nhà nước tại FPT Telecom cho Tổng công ty Công nghệ Công nghiệp Toàn cầu (GTINX), theo quyết định của Bộ trưởng Bộ Công an. GTINX có tiền thân là Tổng công ty Công nghệ - Viễn thông Toàn cầu (GTEL), doanh nghiệp trực thuộc Bộ Công an, và dùng tên GTINX từ ngày 1/10/2026. Trước đó, từ ngày 16/7/2025, quyền đại diện này đã chuyển từ SCIC về Bộ Công an.CafeF
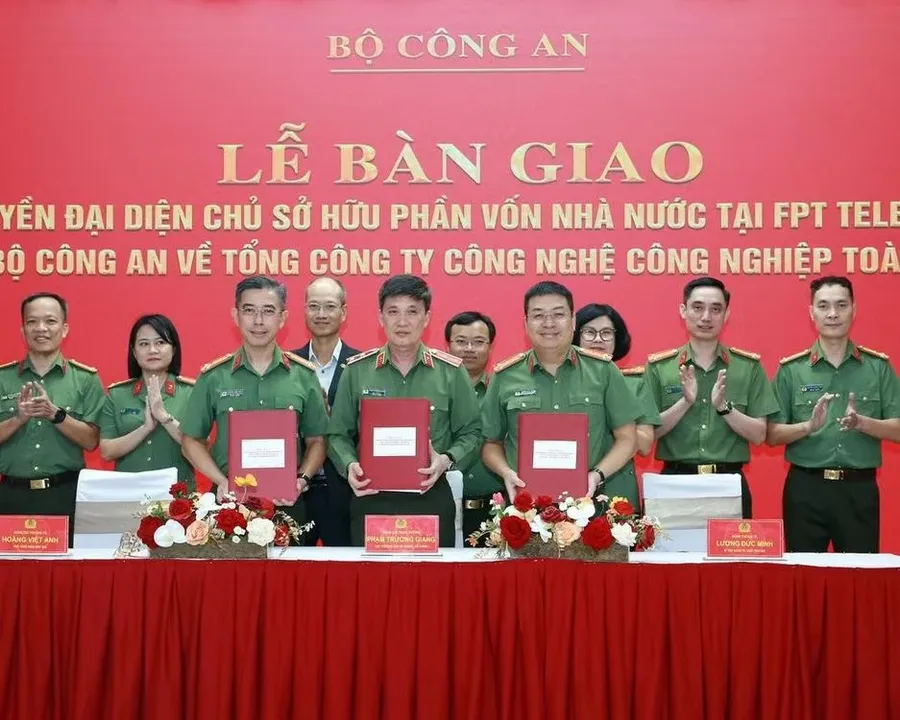
Đây là thay đổi về đơn vị thực hiện quyền đại diện, không phải giao dịch mua bán cổ phần. Theo dữ liệu cổ đông cập nhật tối 23/10, phần vốn nhà nước vẫn ghi khoảng 370,67 triệu cổ phiếu, tương đương 50,17% vốn. Công ty cổ phần FPT nắm 45,66%, còn toàn bộ cổ đông khác chỉ chiếm khoảng 4,17%. Với giá đóng cửa 57.300 đồng mỗi cổ phiếu phiên 23/10, giá trị thị trường của FPT Telecom vào khoảng 42.300 tỷ đồng.
Điều đã được nói rõ: theo các báo, việc chuyển giao không làm thay đổi hoạt động cung cấp dịch vụ của FPT Telecom. GTINX cho biết sẽ quản lý, giám sát và nâng cao hiệu quả sử dụng vốn nhà nước, đồng thời dự kiến kết hợp hạ tầng viễn thông của FPT Telecom với hệ sinh thái công nghệ của mình. Điều chưa có nguồn: GTINX sẽ thay đổi gì trong cách điều hành, kế hoạch đầu tư hay chính sách cổ tức. FPT Telecom từng trả cổ tức tiền mặt đều đặn từ năm tài chính 2018 đến 2024, dao động 2.000 đến 5.000 đồng mỗi cổ phiếu, nhưng lịch sử đó không phải cam kết cho các năm tới.
Điều người cầm FOX cần theo dõi
Quý III cho thấy FPT Telecom vẫn tăng trưởng về quy mô, nhưng chất lượng lãi đã yếu đi: phần lãi tăng thêm không đến chủ yếu từ việc bán dịch vụ, mà dựa đáng kể vào thu nhập tài chính và chi phí quản lý giảm. Đó là nhận định cho riêng quý này. Nó chưa đủ để kết luận biên lãi gộp sẽ tiếp tục mỏng đi, vì một phần chi phí có thể gắn với hạ tầng chưa ra doanh thu.
Báo cáo quý IV và kế hoạch năm 2027 sẽ trả lời câu hỏi đó. Hai tín hiệu nên đọc cùng nhau: chi phí xây dựng dở dang có giảm vì công trình được chuyển thành tài sản đưa vào hoạt động hay không, và biên lãi gộp có hồi về gần 50% hay không. Nếu dở dang giảm mà biên lãi hồi, khoản đầu tư hạ tầng đang bắt đầu ra doanh thu. Nếu biên lãi gộp tiếp tục quanh 43% trong khi lãi vay vẫn tăng, lợi nhuận của cổ đông FOX sẽ ngày càng dựa vào lãi tiền gửi.