

SJ Group (SJS) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với lợi nhuận sau thuế 1.012 tỷ đồng. Cũng trong báo cáo này, khoản người mua trả tiền trước ngắn hạn cho dự án Nam An Khánh tại ngày 30/9 chỉ còn khoảng 13,4 tỷ đồng, so với gần 679 tỷ đồng hồi đầu năm. Nhìn vào con số lãi, đây là một quý kỷ lục. Nhìn thêm số dư tiền khách trả trước, ta thấy một phần lớn doanh thu của quý đã được "đặt sẵn" từ các kỳ trước, và câu hỏi cho quý sau là doanh thu mới sẽ đến từ đâu.
Một quý gánh phần lớn lợi nhuận cả năm
Theo báo cáo tài chính hợp nhất quý III/2026, SJ Group đạt doanh thu thuần 1.785 tỷ đồng, gấp 67 lần cùng kỳ. Doanh thu chuyển nhượng bất động sản đóng góp hơn 1.760 tỷ đồng, tức gần như toàn bộ, phần còn lại đến từ dịch vụ.Tin nhanh Chứng khoán
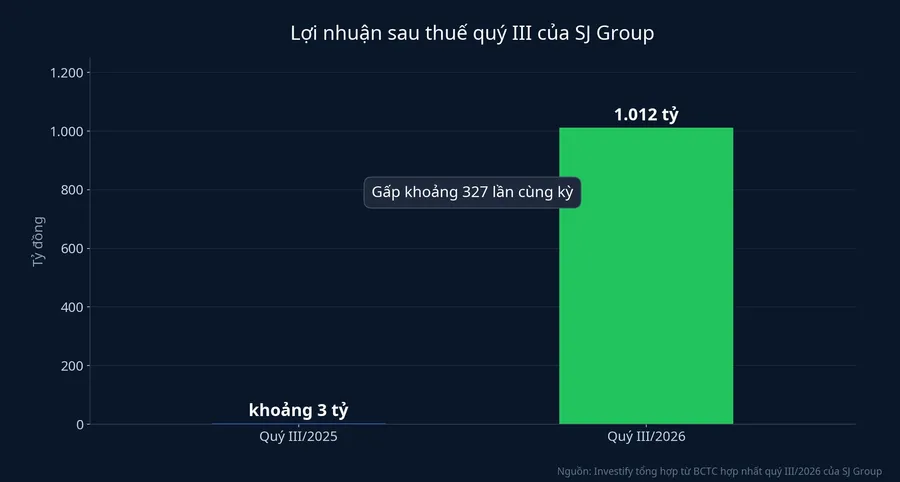
Giá vốn hàng bán chỉ khoảng 499 tỷ đồng, nên lợi nhuận gộp đạt khoảng 1.286 tỷ đồng.CafeF Biên lợi nhuận gộp vì thế lên 72%, từ khoảng 26% cùng kỳ.Tạp chí Kinh tế Tài chính Lợi nhuận trước thuế đạt hơn 1.265 tỷ đồng và lợi nhuận sau thuế đạt 1.012 tỷ đồng, lần lượt gấp 322 lần và 327 lần quý III/2025.Tin nhanh Chứng khoán
Trong văn bản giải trình, doanh nghiệp cho biết lợi nhuận tăng do tiếp tục kinh doanh dự án Nam An Khánh trong quý.CafeF Báo cáo không nêu phân khu nào hay bao nhiêu căn đã được bàn giao trong kỳ.
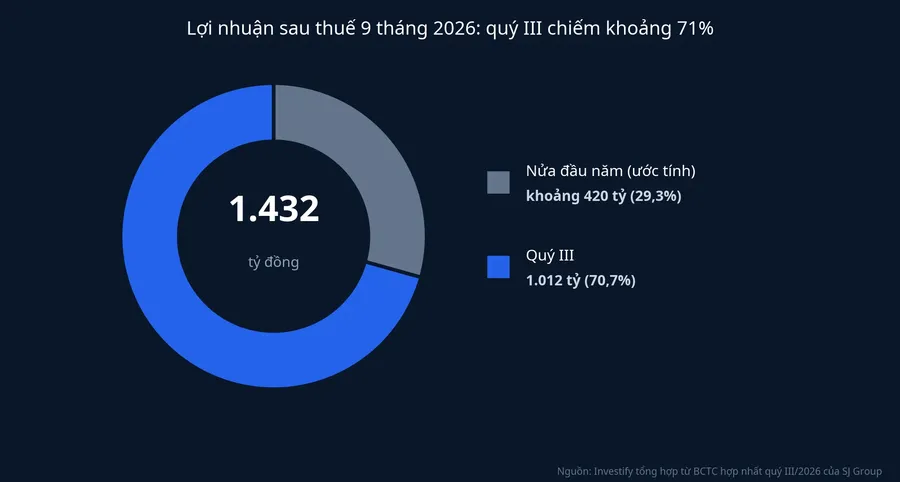
Lũy kế 9 tháng, doanh thu thuần của SJ Group đạt 2.543 tỷ đồng, tăng 586%. Lợi nhuận sau thuế đạt 1.432 tỷ đồng, tăng 720% và đã vượt khoảng 20% kế hoạch cả năm.Tin nhanh Chứng khoán Lấy 1.432 tỷ trừ 1.012 tỷ, nửa đầu năm chỉ đóng góp khoảng 420 tỷ đồng. Nói cách khác, riêng quý III làm ra khoảng 7 phần 10 lợi nhuận của 9 tháng.
Vì sao quý III năm ngoái chỉ lãi khoảng 3 tỷ
Mức "gấp 327 lần" nghe rất lớn, một phần vì nền so sánh rất thấp. Với lợi nhuận quý III/2026 là 1.012 tỷ đồng, quý III/2025 SJ Group chỉ lãi khoảng 3 tỷ đồng, và lợi nhuận gộp quý đó chỉ gần 7 tỷ đồng.Tin nhanh Chứng khoán
Hai con số cách nhau hơn 300 lần không có nghĩa doanh nghiệp năm nay làm ăn giỏi gấp 300 lần năm ngoái. Kết quả của SJ Group nên được đọc theo từng đợt giao hàng của dự án, không phải như một đường tăng trưởng đều. Doanh nghiệp làm dự án nhà ở chỉ được ghi nhận doanh thu khi bàn giao nhà hoặc đất cho người mua, không phải khi ký hợp đồng hay khi thu tiền. Quý nào có đợt bàn giao lớn, doanh thu và lợi nhuận dồn vào quý đó. Quý nào không có, báo cáo gần như trống, dù công trường vẫn chạy và tiền vẫn có thể đang về.
Tiền khách trả trước: từ gần 679 tỷ còn khoảng 13,4 tỷ
Đây là con số đáng đọc kỹ nhất trong bảng cân đối. Tại ngày 30/9/2026, khoản người mua trả tiền trước ngắn hạn liên quan đến dự án Nam An Khánh chỉ còn gần 13,4 tỷ đồng,CafeF từ mức gần 679 tỷ đồng hồi đầu năm.Tin nhanh Chứng khoán
Khoản này là tiền khách đã nộp cho những sản phẩm chưa nhận bàn giao. Nó nằm ở phần nợ phải trả, vì doanh nghiệp còn "nợ" khách một căn nhà hay một lô đất. Khi bàn giao, khoản này được chuyển thành doanh thu. Số dư giảm mạnh cho thấy phần lớn sản phẩm khách đã trả tiền trước đã được giao trong 9 tháng qua.
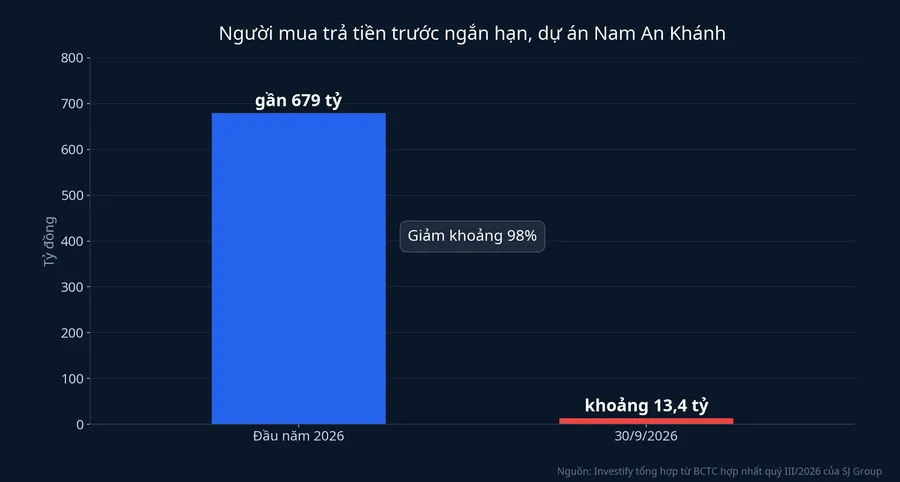
Mức giảm khoảng 665 tỷ đồng tương ứng với khoảng một phần tư doanh thu 9 tháng. Phần doanh thu còn lại nhiều khả năng đến từ tiền khách trả khi nhận nhà hoặc các khoản nộp trong năm. Dòng tiền khớp với cách đọc này: dòng tiền thuần từ hoạt động kinh doanh 9 tháng đã chuyển sang dương hơn 365 tỷ đồng, trong khi cùng kỳ âm gần 36 tỷ đồng.Tạp chí Kinh tế Tài chính Tiền thật đã về, không chỉ là lợi nhuận trên giấy.
Số dư 13,4 tỷ nói điều gì về quý sau? Đầu năm, gần 679 tỷ đồng tiền khách đặt trước là một "hàng đợi" doanh thu khá rõ: chỉ cần bàn giao là ghi nhận được. Cuối quý III, hàng đợi đó trên sổ gần như không còn. Doanh thu các quý tới sẽ cần đến từ sản phẩm mới được bán ra, rồi được bàn giao. Đây là cách đọc từ số dư ròng. Báo cáo không công bố số hợp đồng đã ký nhưng chưa thu tiền, nên không loại trừ khả năng vẫn còn những giao dịch chưa phản ánh vào khoản mục này.
Còn lại gì trong kho: gần 4.001 tỷ chi phí dở dang
Tại 30/9/2026, hàng tồn kho của SJ Group ở mức gần 4.769 tỷ đồng sau dự phòng, trong đó chi phí sản xuất kinh doanh dở dang ở Nam An Khánh chiếm gần 4.001 tỷ đồng. Tổng tài sản của doanh nghiệp là gần 8.656 tỷ đồng, nghĩa là riêng phần dở dang của một dự án đã chiếm gần một nửa.Tin nhanh Chứng khoán
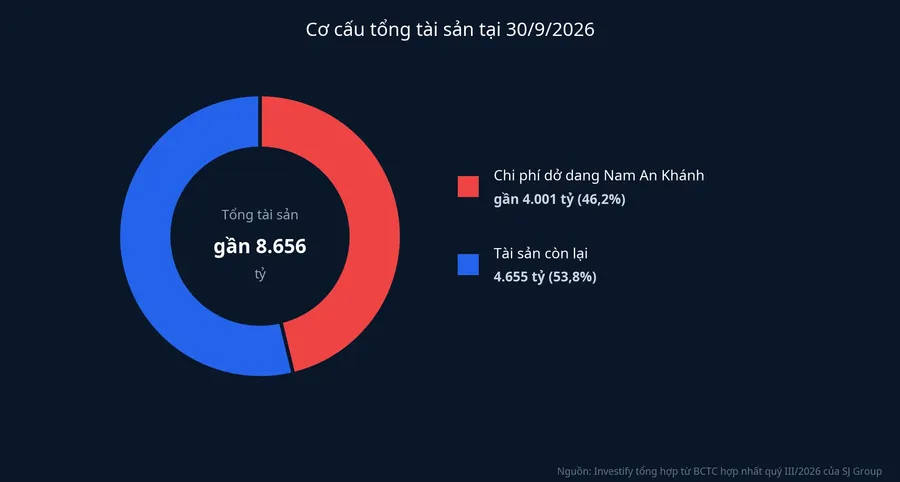
Chi phí dở dang là tiền đất, tiền hạ tầng và tiền xây dựng đã bỏ ra cho những phần dự án chưa bán hoặc chưa giao. Khoản này chỉ trở thành doanh thu khi sản phẩm được bán và bàn giao. Gần 4.001 tỷ đồng vì thế là nguồn hàng cho các quý sau, chưa phải doanh thu đã chắc chắn.
Nam An Khánh nằm ở hai xã An Khánh và An Thượng, huyện Hoài Đức, Hà Nội, với diện tích sử dụng đất 288,8 ha, trong đó 189,7 ha quy hoạch cho xây dựng khu đô thị mới.CafeF Tuy nhiên, các nguồn công bố gần đây không có lịch mở bán cụ thể, số sản phẩm còn lại hay giá bán dự kiến cho đợt tiếp theo. Đây là khoảng trống lớn nhất khi muốn ước lượng lợi nhuận các quý tới.
Bảng cân đối nhẹ hơn sau đợt bàn giao
Đợt bàn giao không chỉ mang về lợi nhuận. Tại 30/9/2026, tổng vay và nợ thuê tài chính của SJ Group còn 1.482 tỷ đồng, giảm 41% so với đầu năm. Nợ phải trả giảm 14%, còn 3.785 tỷ đồng, còn vốn chủ sở hữu tăng 41%, lên 4.871 tỷ đồng nhờ lợi nhuận giữ lại.CafeF
Thị trường phản ứng ra sao
Cổ phiếu SJS đóng cửa phiên 15/10 ở 53.700 đồng, tăng trần 6,97%. Phiên 16/10, cổ phiếu tăng tiếp 6,33% lên 57.100 đồng, với khoảng 156.800 cổ phiếu được khớp. Thanh khoản như vậy là khá mỏng, nên giá có thể biến động mạnh chỉ với một lượng lệnh không lớn.
Có nhiều cách giải thích hai phiên tăng này. Lý do dễ thấy nhất là con số lãi lớn và việc vượt kế hoạch năm sau 9 tháng. Dữ liệu hiện có nghiêng về việc thị trường đang phản ứng với kết quả quý III, nhưng chưa đủ để tách bạch đóng góp của từng yếu tố. Giá hai phiên cũng chưa trả lời được câu hỏi khoản lãi này có lặp lại hay không.
Điều cần theo dõi tiếp
SJ Group đang là doanh nghiệp có lợi nhuận đi theo nhịp bàn giao của một dự án chính. Quý III cho thấy Nam An Khánh đã giao được một khối lượng lớn sản phẩm, đủ để doanh nghiệp vượt kế hoạch lợi nhuận năm chỉ sau 9 tháng. Quý IV có lặp lại được hay không thì báo cáo hiện tại chưa cho biết.
Số dư tiền khách trả trước còn khoảng 13,4 tỷ đồng là tín hiệu rằng phần doanh thu "đặt sẵn" từ các kỳ trước đã gần như được ghi nhận hết. Gần 4.001 tỷ đồng chi phí dở dang là nguồn hàng còn lại, nhưng chỉ thành doanh thu khi có đợt bán mới và bàn giao mới.
Báo cáo tài chính quý IV/2026 sẽ là dữ kiện đầu tiên trả lời. Nếu khoản người mua trả tiền trước tăng trở lại, đó là dấu hiệu dự án đã có đợt bán mới và đang thu tiền đặt cọc, mở đường cho doanh thu năm 2027. Nếu khoản này tiếp tục ở mức thấp và doanh thu quý IV nhỏ, lợi nhuận sẽ quay về trạng thái chờ đợt bàn giao tiếp theo. Dữ kiện thứ hai là thông tin mở bán chính thức của các phân khu còn lại: thời điểm, quy mô và giá bán sẽ quyết định khoản dở dang gần 4.001 tỷ đồng chuyển thành doanh thu nhanh hay chậm.