
Nhìn vào con số, phiên 9/10 của cổ phiếu CTCP Hàng tiêu dùng Masan (MCH) không giống một phiên giao dịch bình thường. Nhà đầu tư nước ngoài bán ròng 63,94 triệu cổ phiếu, trị giá 9.593,7 tỷ đồng, chủ yếu qua giao dịch thỏa thuận.Tin nhanh Chứng khoán Theo Mekong ASEAN, tổng lượng chuyển nhượng trong phiên là hơn 64,2 triệu cổ phiếu, giá trị hơn 9.600 tỷ đồng.Mekong ASEAN Đây cũng là ngày đầu tiên CTCP Đầu tư Lepus, công ty con của Tập đoàn Masan (MSN), được phép mua tối đa 73 triệu cổ phiếu MCH.
Hai thông tin nằm cạnh nhau, nhưng đến tối 9/10 chưa có văn bản nào nối chúng lại. Lepus chưa công bố kết quả giao dịch, Masan chưa xác nhận, và các báo đưa tin phiên này cũng chỉ đặt hai sự kiện cạnh nhau. Bài viết này tách phần đã chắc chắn khỏi phần còn bỏ ngỏ, đi qua hai kịch bản tùy bên mua là ai, rồi chỉ ra công bố nào sẽ phân định.
Phiên 9/10 khác thường đến mức nào
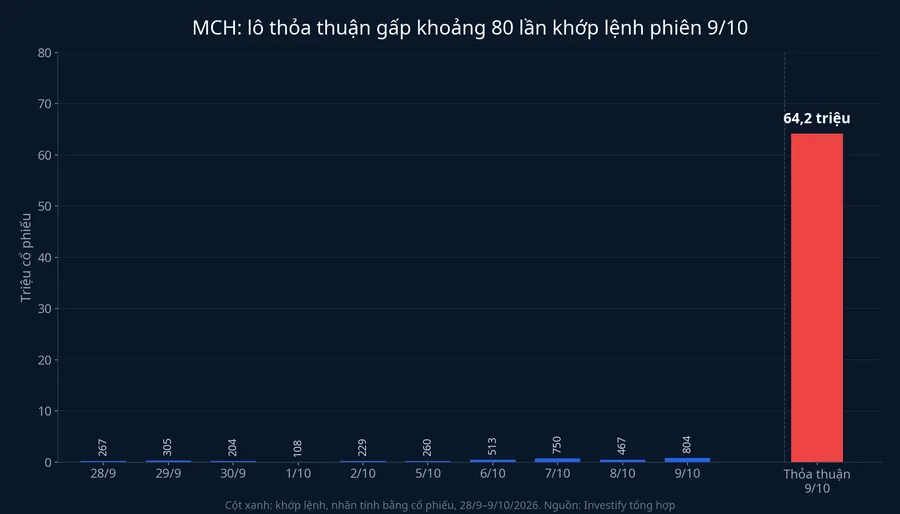
MCH là cổ phiếu có cơ cấu cổ đông cô đặc, thường chỉ giao dịch vài trăm nghìn cổ phiếu mỗi phiên.Mekong ASEAN Trong 10 phiên từ 25/9 đến 8/10, khối lượng khớp lệnh bình quân khoảng 326.000 cổ phiếu mỗi phiên, cao nhất là 750.100 cổ phiếu ngày 7/10. Phiên 9/10, MCH khớp 804.200 cổ phiếu và đóng cửa ở 143.000 đồng, giảm 0,35%. Lô chuyển nhượng khoảng 64 triệu cổ phiếu vì thế lớn gấp khoảng 80 lần phần khớp lệnh của chính phiên đó.
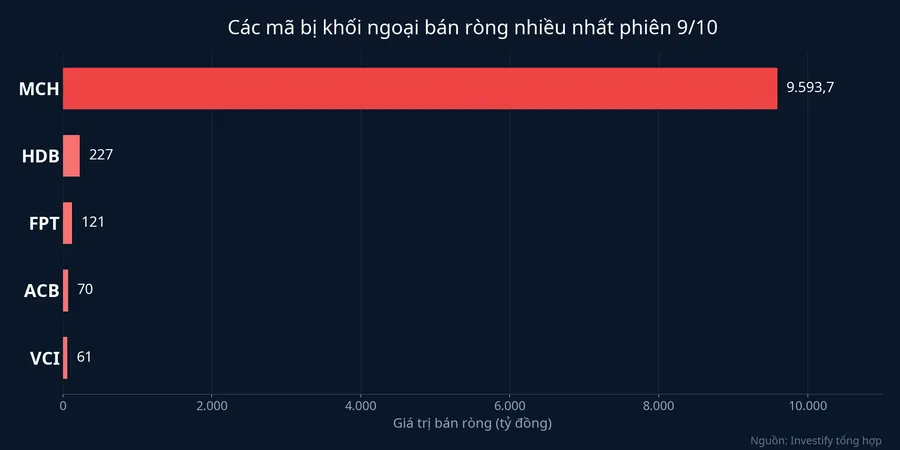
Lô này cũng chiếm gần trọn dòng bán của khối ngoại trên toàn thị trường. Khối ngoại bán ròng 9.733,7 tỷ đồng trên cả ba sàn, gấp gần 21 lần phiên 8/10, trong khi mã bị bán ròng nhiều thứ hai là HDB chỉ khoảng 227 tỷ đồng.Mekong ASEAN VN-Index đóng cửa ở 1.735,09 điểm, giảm 0,22%, nên dòng bán ở MCH gần như không phản ánh tâm lý chung của thị trường.
Một phép tính nhỏ từ số liệu báo chí: lấy 9.593,7 tỷ đồng chia cho 63,94 triệu cổ phiếu, giá bình quân của lô vào khoảng 150.000 đồng mỗi cổ phiếu, cao hơn gần 5% so với giá đóng cửa 143.000 đồng. Đây là con số tự tính, chưa phải giá thỏa thuận do bên nào công bố.
Điều đã chắc, kể cả khi chưa biết bên mua
Có hai điều không phụ thuộc vào danh tính bên mua. Thứ nhất, bên bán là nhà đầu tư nước ngoài. Nếu bên mua cũng là nhà đầu tư nước ngoài, giao dịch sẽ triệt tiêu trong thống kê và không hiện ra con số bán ròng gần 9.600 tỷ đồng. Vì vậy, bên mua được sàn ghi nhận là nhà đầu tư trong nước.
Thứ hai, phần cổ phiếu MCH do nhà đầu tư nước ngoài nắm đã nhỏ đi. MCH có 1.307.404.949 cổ phiếu đang lưu hành, nên 64,2 triệu cổ phiếu tương đương khoảng 4,9%. Tỷ lệ sở hữu nước ngoài ngày 8/10 ở mức khoảng 16%. Nếu toàn bộ lô này rời tay khối ngoại, tỷ lệ đó ước tính lùi về quanh 11%. Con số chính xác chỉ rõ khi danh sách sở hữu được cập nhật.
Điểm này đáng nói vì cách đọc thông thường gắn chuyện tỷ lệ sở hữu nước ngoài thu hẹp với việc Masan là bên mua. Thực tế, mức giảm xảy ra trong cả hai kịch bản. Hai kịch bản khác nhau ở chỗ cổ phiếu đi về đâu, và Masan còn quyền mua bao nhiêu.
Đăng ký ngày 6/10 của Lepus nói gì
Ngày 6/10, công ty con của Masan đăng ký mua tối đa 73 triệu cổ phiếu MCH, khoảng 5,6% số cổ phiếu đang lưu hành, qua thỏa thuận và khớp lệnh trên HOSE, trong 15 ngày kể từ 9/10.Tin nhanh Chứng khoán Đơn vị mua là Lepus, Masan sở hữu gián tiếp 98% lợi ích và trước giao dịch Lepus không nắm cổ phiếu MCH nào. Cửa sổ giao dịch kéo dài từ 9/10 đến 23/10/2026.Mekong ASEAN
Chủ tịch HĐQT của Lepus đồng thời là người phụ trách quản trị và người được ủy quyền công bố thông tin của Masan Consumer, nên Lepus được xác định là tổ chức có liên quan đến người nội bộ của MCH. Chi tiết này quyết định Lepus phải báo cáo theo quy định nào, và vì sao báo cáo đó là mốc phân định của câu chuyện. Về phía Masan, giao dịch không làm thay đổi tỷ lệ cổ phiếu tự do chuyển nhượng 20% mà HOSE áp cho MCH khi tính chỉ số, và Masan Consumer hướng tới nâng tỷ lệ này lên khoảng 25% trong thời gian tới.Tin nhanh Chứng khoán
Kịch bản thứ nhất: bên mua là Lepus
Điều kiện để kịch bản này đúng là báo cáo kết quả giao dịch của Lepus ghi nhận khối lượng mua lớn trong phiên 9/10.
Nếu vậy, hơn 64,2 triệu cổ phiếu tương đương gần 88% hạn mức 73 triệu đã xong trong một phiên, qua thỏa thuận với nhà đầu tư nước ngoài. Phần hạn mức còn lại chỉ khoảng 8,8 triệu cổ phiếu.
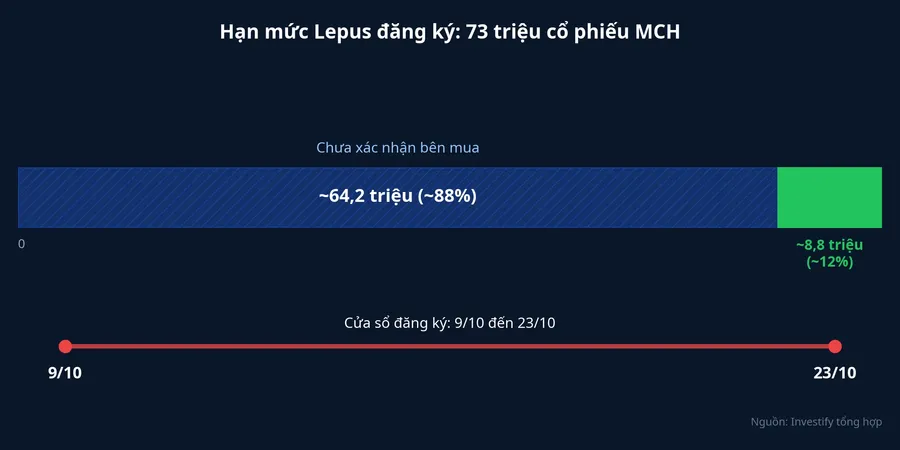
Với người đang cầm MCH, điều này đổi cách hiểu về hai tuần tới. Khi đăng ký được công bố, nhiều người kỳ vọng một bên mua lớn sẽ rải lệnh trên sàn suốt 15 ngày. Trong kịch bản này, phần lớn lực mua đã đi qua kênh thỏa thuận chứ không qua bảng giá. Phần còn lại nhỏ hơn nhiều so với lượng đăng ký, nhưng không nhỏ so với thanh khoản thường ngày của MCH: 8,8 triệu cổ phiếu tương đương khoảng 27 phiên khớp lệnh bình quân của 10 phiên trước. Lepus có thể mua phần này bằng khớp lệnh, bằng một lô thỏa thuận khác, hoặc không mua hết, vì đăng ký không ràng buộc lựa chọn nào.
Với người đang cầm MSN, kịch bản này nghĩa là tập đoàn đã chi khoảng 9.600 tỷ đồng chỉ trong một phiên. Con số đó chiếm phần lớn khoản gần 10.300 tỷ đồng mà báo chí ước tính theo giá MCH ngày 6/10.Mekong ASEAN Ước tính đó là của báo, không phải số Masan công bố. Masan cho biết đã dùng tiền sẵn có, bổ sung từ cổ tức các công ty thành viên và khoản đầu tư của Elmet vào Masan High-Tech Materials.Tin nhanh Chứng khoán Đổi lại, phần lợi nhuận của Masan Consumer mà tập đoàn được hưởng tăng thêm tương ứng khoảng 4,9 điểm phần trăm sở hữu.
Kịch bản thứ hai: bên mua là nhà đầu tư trong nước khác
Điều kiện để kịch bản này đúng là báo cáo của Lepus không ghi nhận giao dịch phiên 9/10, hoặc chỉ ghi khối lượng nhỏ.
Khi đó, Lepus vẫn còn nguyên quyền mua 73 triệu cổ phiếu tới 23/10 và có thể mua từ một bên bán khác, kể cả chính bên vừa nhận lô 64,2 triệu cổ phiếu.
Có một chi tiết dễ bị bỏ qua. Nếu một nhà đầu tư duy nhất nhận cả lô và trước đó chưa nắm MCH, tỷ lệ của họ vào khoảng 4,9%, dưới ngưỡng 5%. Theo khoản 1 Điều 31 Thông tư 96/2020/TT-BTC, nghĩa vụ báo cáo cổ đông lớn chỉ phát sinh khi tỷ lệ sở hữu đạt từ 5% cổ phiếu có quyền biểu quyết, trong thời hạn 5 ngày làm việc.Pinetree Nếu lô hàng chia cho nhiều bên mua, mỗi bên càng xa ngưỡng này. Vì vậy, ở kịch bản thứ hai, có thể không bao giờ có thông báo cổ đông lớn để gọi tên người mua. Người cầm MCH chỉ biết kịch bản này đúng qua cái vắng mặt trong báo cáo của Lepus.
Còn cách giải thích nào khác
Sự trùng ngày là lý do mạnh nhất để nghĩ tới Lepus: lô lớn xuất hiện đúng phiên đầu cửa sổ, đúng kênh thỏa thuận mà đăng ký nêu, và khối lượng nằm gọn trong hạn mức. Nhưng trùng ngày chưa phải bằng chứng.
Một khả năng khác là các quỹ hoặc tổ chức trong nước đón lô hàng, khi MCH vừa vào rổ VN30 từ 15/7/2026 và Masan Consumer đang muốn mở rộng nhóm nhà đầu tư tổ chức.Mekong ASEAN Cũng có thể lô hàng được chia cho nhiều bên, trong đó Lepus chỉ là một. Dữ liệu công khai đến tối 9/10 không cho phép loại trừ khả năng nào. Bằng chứng nghiêng về Lepus nhờ sự trùng khớp về thời điểm, kênh và quy mô, nhưng mức nghiêng đó chưa đủ để viết như một sự thật.
Công bố nào sẽ phân định
Mốc quan trọng nhất là báo cáo kết quả giao dịch của Lepus. Theo điểm đ khoản 1 Điều 33 Thông tư 96/2020/TT-BTC, tổ chức có liên quan đến người nội bộ phải công bố kết quả trong 5 ngày làm việc kể từ ngày hoàn tất giao dịch, hoặc kể từ ngày hết thời hạn đăng ký, kèm giải trình nếu không mua hết.ASEAN Securities Nếu Lepus mua đủ sớm, báo cáo có thể ra trước 23/10. Nếu Lepus đợi hết cửa sổ, hạn chót rơi vào khoảng cuối tháng 10.
Hai tín hiệu phụ có thể xuất hiện trước đó. Một là báo cáo thay đổi sở hữu của nhóm cổ đông Masan tại MCH. Hai là tỷ lệ sở hữu nước ngoài được cập nhật trên các bảng dữ liệu, xác nhận mức giảm khoảng 4,9 điểm phần trăm.
Cho đến khi báo cáo của Lepus xuất hiện, cách đọc thận trọng nhất với người cầm MCH và MSN là giữ cả hai kịch bản. Lô hàng đã rời tay khối ngoại là sự thật. Người nhận lô hàng là ai thì chỉ một văn bản trả lời được.